
SMB Côte d’Ivoire · Rapport de septembre 2026
5 000 F
Analyse fondamentale indépendante de SMB Côte d’Ivoire (SMBC) : la seule usine de bitume du pays, une marge prise entre deux prix mondiaux, et 109,7 milliards de créances sur son propre actionnaire. 44 pages, livraison immédiate.
Aperçu du rapport
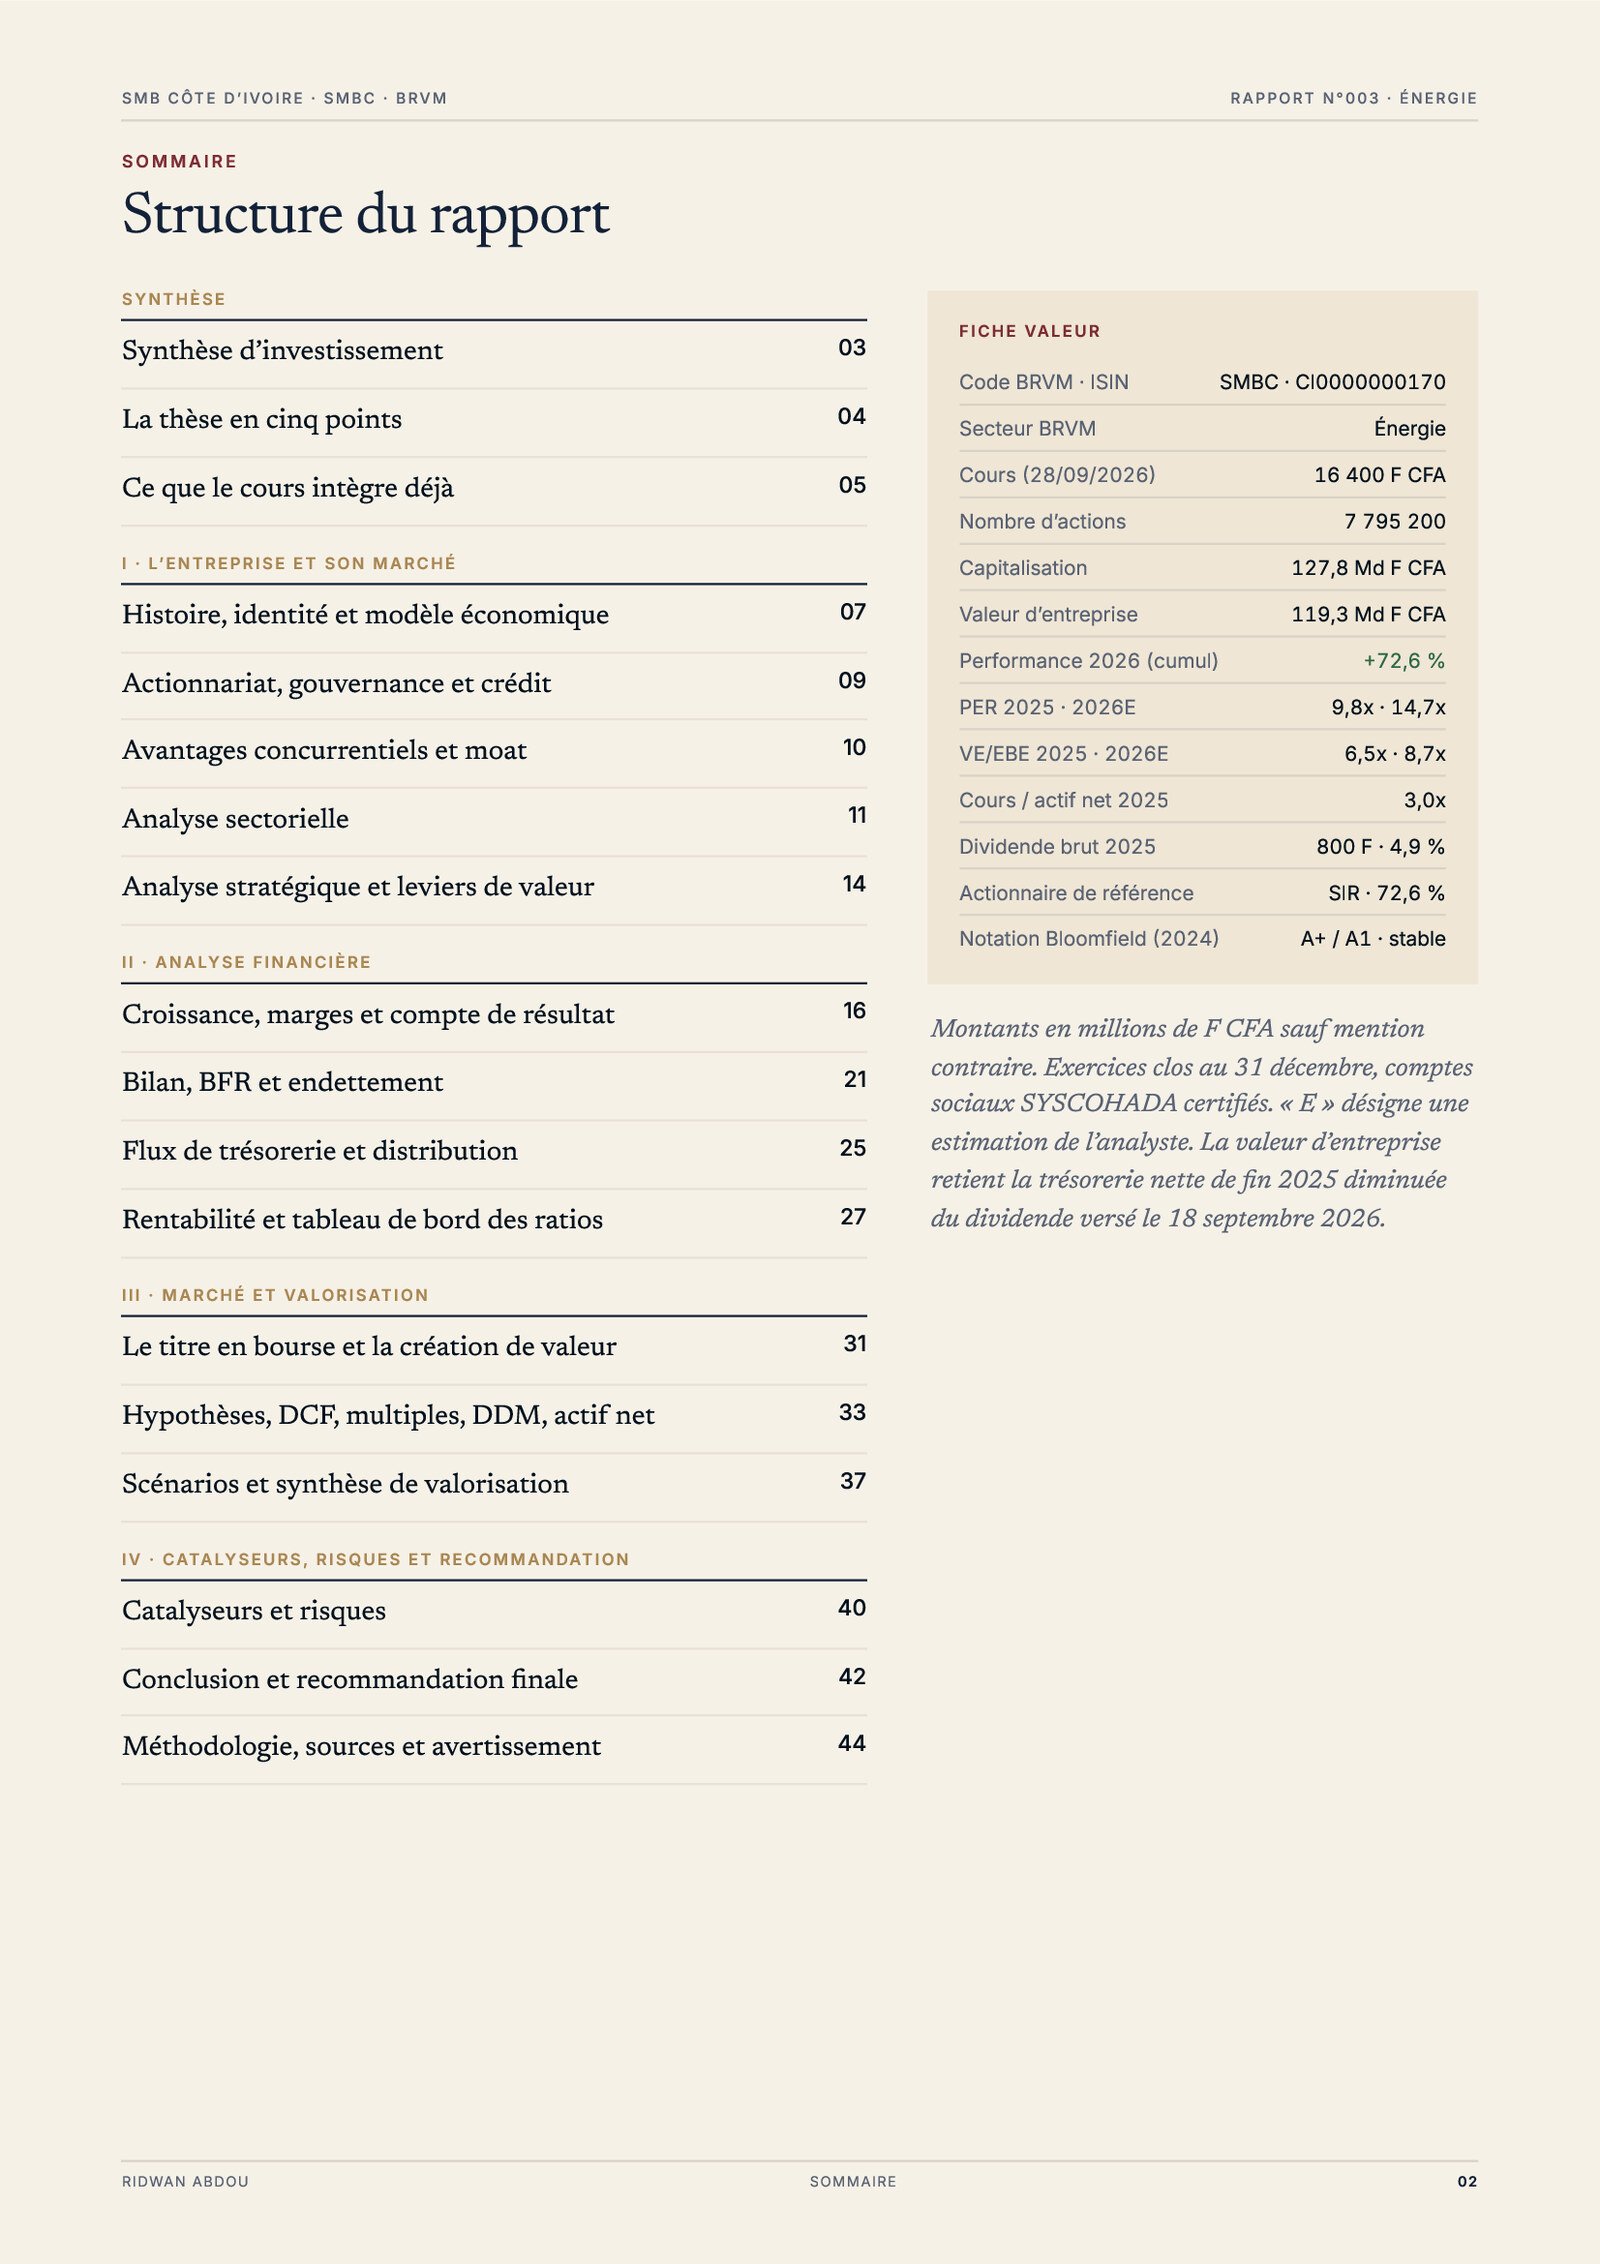
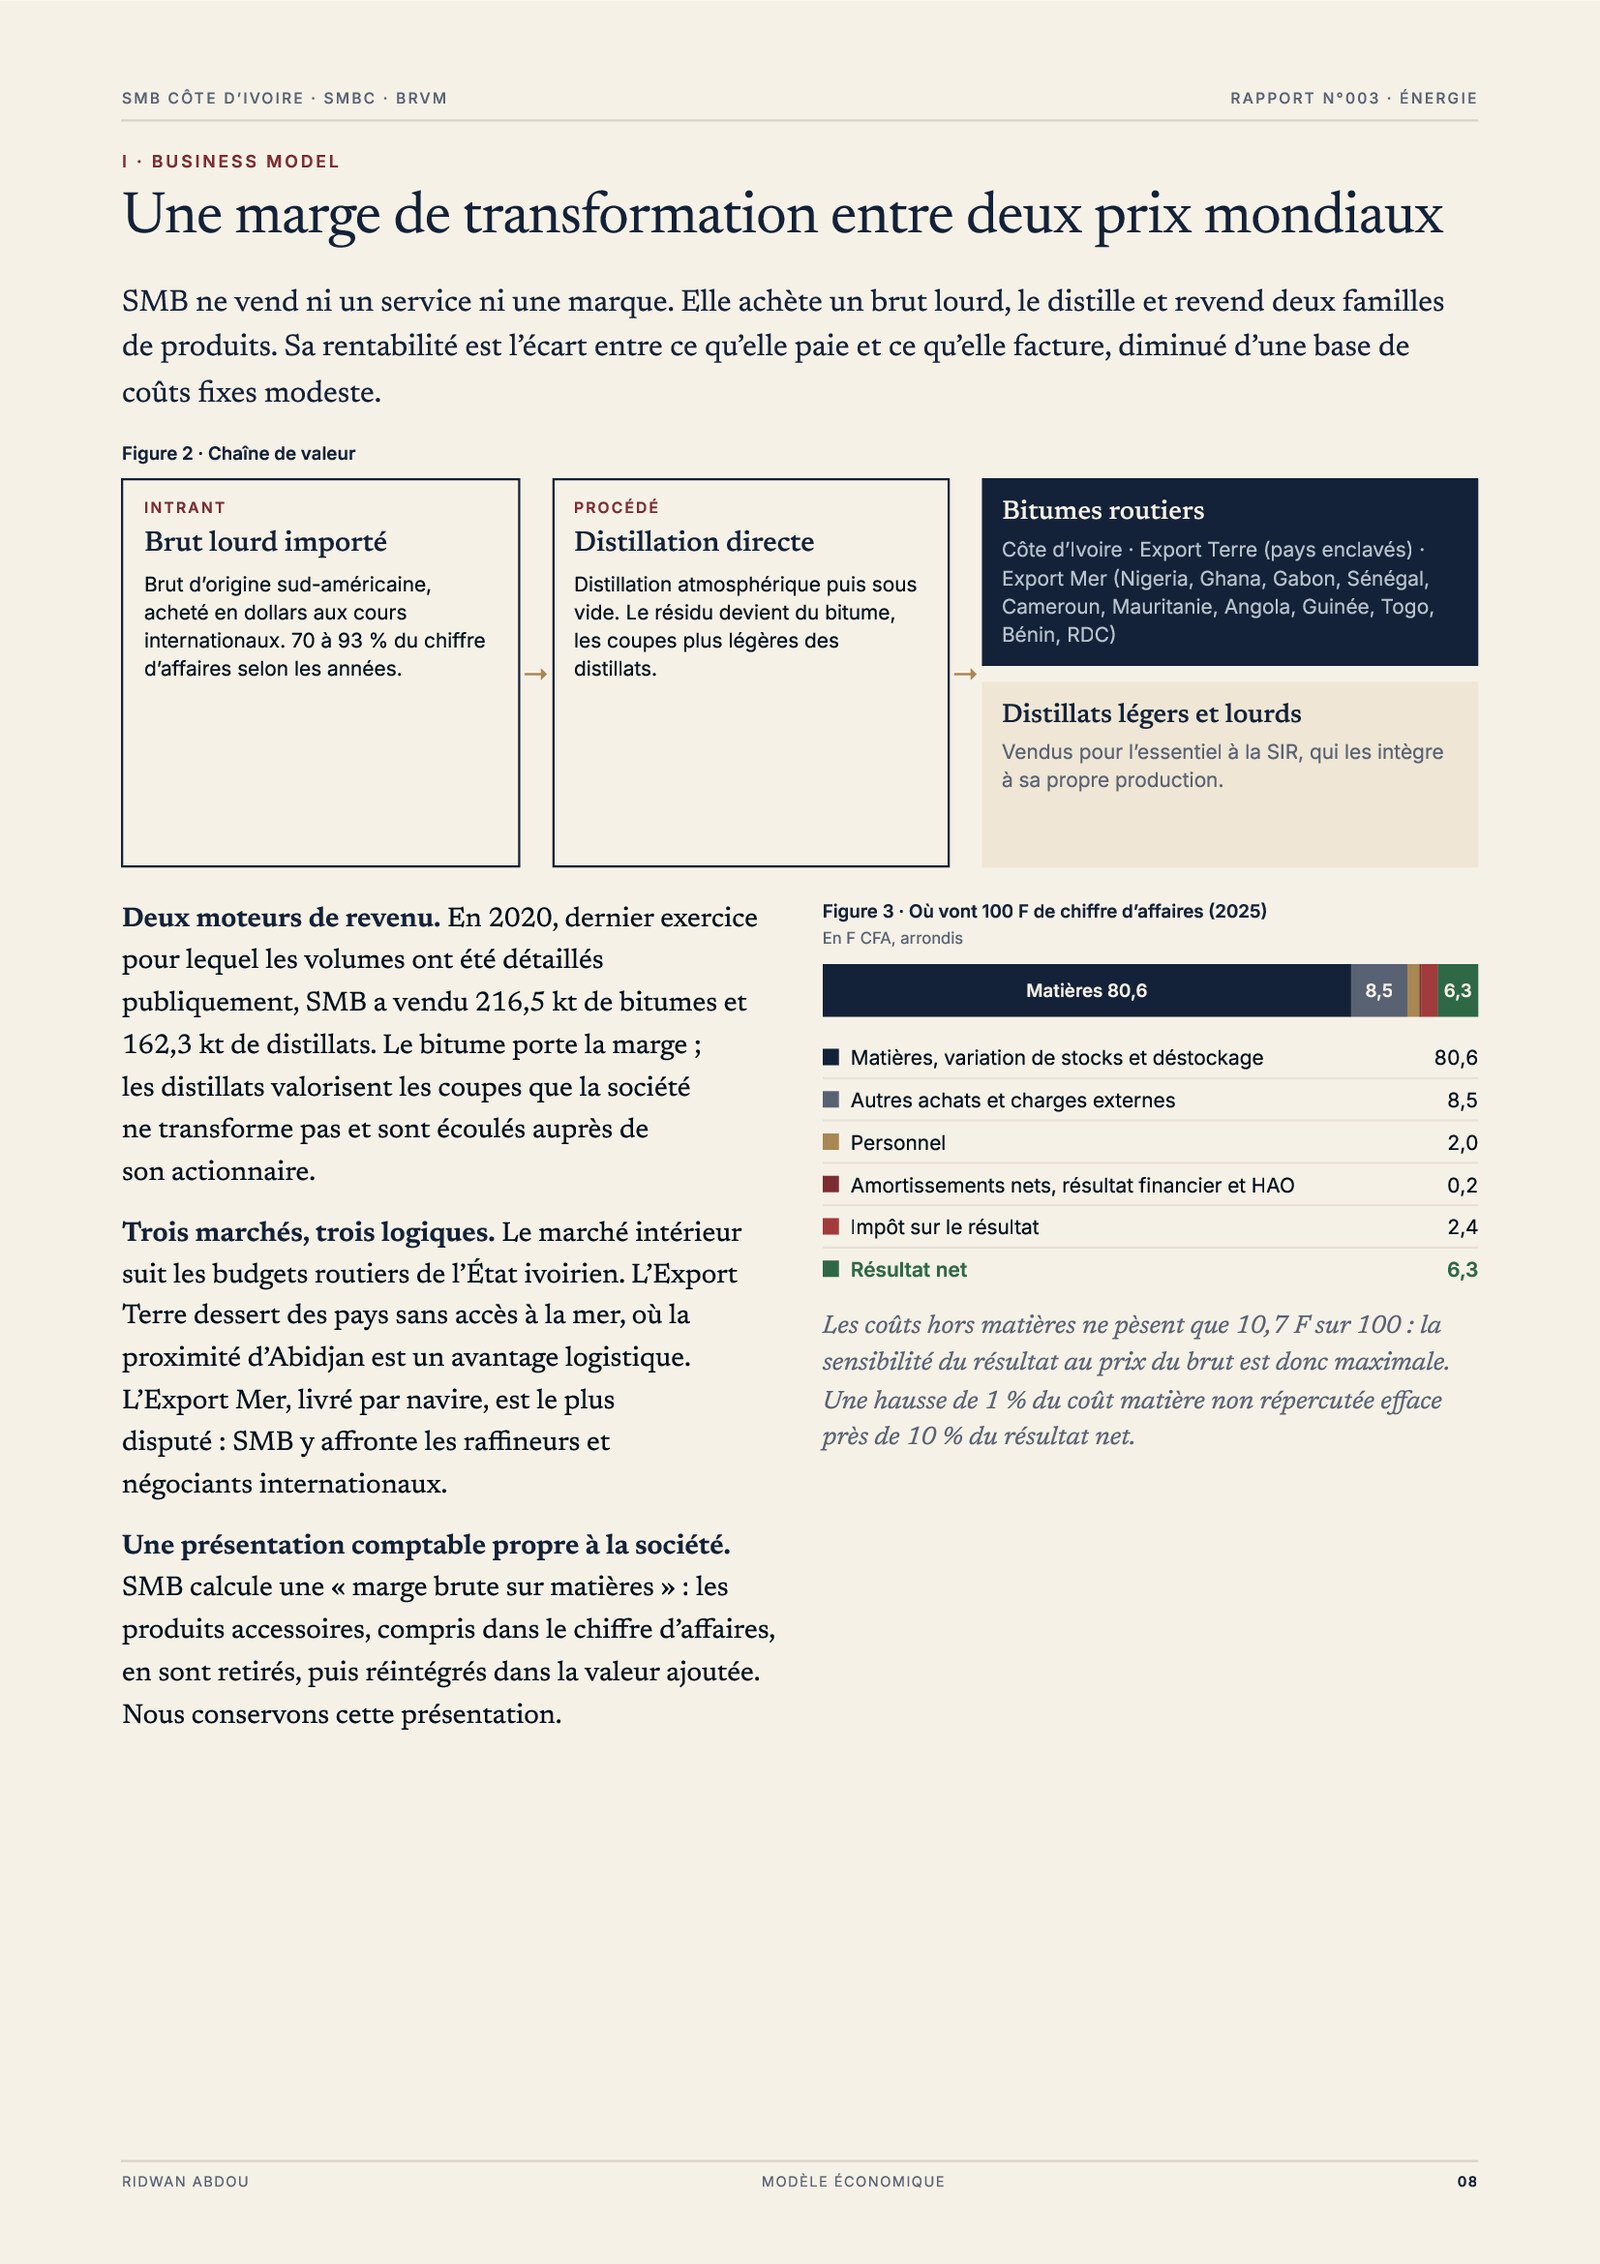
2 pages sur 44 · document complet après achat · cliquez pour agrandir
Le cours de SMB a progressé de 72,6 % depuis le début de 2026, à 16 400 F CFA. Le titre se paie désormais 9,8 fois les bénéfices 2025 et trois fois son actif net, pour un rendement brut de 4,9 %. Cette note mesure ce que ce cours intègre déjà, et ce qu’il reste à espérer d’une entreprise dont la rentabilité est un écart entre deux prix mondiaux qu’elle ne fixe pas.
L’analyse porte sur les comptes sociaux SYSCOHADA 2021 à 2025, reconstitués poste par poste dans un classeur unique et vérifiés par trente-deux contrôles de cohérence. Aucun montant publié n’a été corrigé : les écarts relevés entre publications successives sont documentés plutôt que lissés.
Ce que la note documente
- Une structure de coûts sans équivalent sur la cote. Sur 100 F de chiffre d’affaires 2025, les matières en pèsent 80,6 et l’ensemble des autres coûts 10,7. La note chiffre ce qu’une hausse du coût matière non répercutée retire au résultat net, et pourquoi la sensibilité au prix du brut est ici maximale.
- Le chiffre d’affaires baisse, le bénéfice monte. Les ventes reculent de 276,9 à 206,7 milliards entre 2022 et 2025, pendant que le résultat net remonte à 13,1 milliards. La note sépare l’effet prix de l’effet volume et retient une marge normative de milieu de cycle plutôt que celle du dernier exercice.
- Les créances sur l’actionnaire. De 35,9 milliards fin 2021 à 109,7 milliards fin 2025, alors que le chiffre d’affaires reculait sur la même période. La note décompose le cycle d’exploitation jour par jour et chiffre ce qu’un retour du besoin en fonds de roulement coûterait en trésorerie.
- Le moat, testé plutôt qu’affirmé. Localisation dans la raffinerie, agrément UEMOA et CEDEAO obtenu en 1999, coûts de changement, effet d’échelle : chaque avantage est confronté à sa traduction financière, et deux d’entre eux ne résistent pas à l’examen.
- Quatre méthodes de valorisation et trois scénarios. Flux de trésorerie actualisés, multiples de marché, dividendes actualisés et actif net, complétés d’un calcul inversé qui dit quelle marge durable le cours actuel suppose déjà.
- Catalyseurs et risques chiffrés, dont l’arrêt quinquennal réglementaire de février-mars 2026, la concentration du chiffre d’affaires sur un site unique et la dépendance au calendrier de paiement de l’actionnaire de référence.
Ce qu’elle ne fait pas
Elle ne comble aucun trou d’information par une estimation. Les volumes vendus ne sont plus détaillés publiquement depuis l’exercice 2020 : la répartition des ventes entre le marché intérieur, l’Export Terre et l’Export Mer ne peut pas être reconstituée année par année. Ce fait est traité comme une limite de l’analyse et comme un élément de décote, jamais contourné par un chiffre inventé.
Sommaire
- Synthèse d’investissement et fiche valeur
- La thèse en cinq points
- Ce que le cours intègre déjà
- Histoire, identité et modèle économique
- Actionnariat, gouvernance et crédit
- Avantages concurrentiels et moat
- Analyse sectorielle
- Analyse stratégique et leviers de valeur
- Croissance, marges et compte de résultat
- Bilan, besoin en fonds de roulement et endettement
- Flux de trésorerie et distribution
- Rentabilité et tableau de bord des ratios
- Le titre en bourse et la création de valeur
- Hypothèses, DCF, multiples, DDM et actif net
- Scénarios et synthèse de valorisation
- Catalyseurs et risques
- Conclusion et recommandation finale
- Méthodologie, sources et avertissement
44 pages, format PDF, livraison immédiate après paiement. Le document reste accessible à vie dans votre espace membre, y compris après l’expiration d’un abonnement. Une édition ultérieure de ce rapport fait l’objet d’un nouveau document.
Information financière et pédagogique. Aucun conseil en investissement personnalisé. Aucune affiliation à une SGI, un courtier ou une société cotée.
Produits similaires
-
SOLIBRA · Rapport de juillet 2026
5 000 F -
Sucrivoire · Rapport d’octobre 2026
5 000 F -
PALM CI · Rapport d’octobre 2026
5 000 F -
AGL Côte d’Ivoire · Rapport d’août 2026
5 000 F
Avis
Il n’y a pas encore d’avis.