
TotalEnergies Marketing Sénégal · Rapport de septembre 2026
5 000 F
Analyse fondamentale indépendante de TotalEnergies Marketing Sénégal (TTLS) : premier réseau de stations du pays, une marge unitaire fixée par l’administration, et une trésorerie suspendue au calendrier de paiement de l’État. 37 pages, livraison immédiate.
Le titre TTLS a gagné environ 52 % depuis janvier 2026, à 3 795 F CFA, pendant que le BRVM Composite progressait de 1,7 %. Le bénéfice, lui, a reculé de 13 % en 2025. Cette note mesure ce que ce cours suppose déjà, et ce qu’une entreprise dont la marge unitaire est fixée par l’administration peut en justifier.
Aperçu du rapport
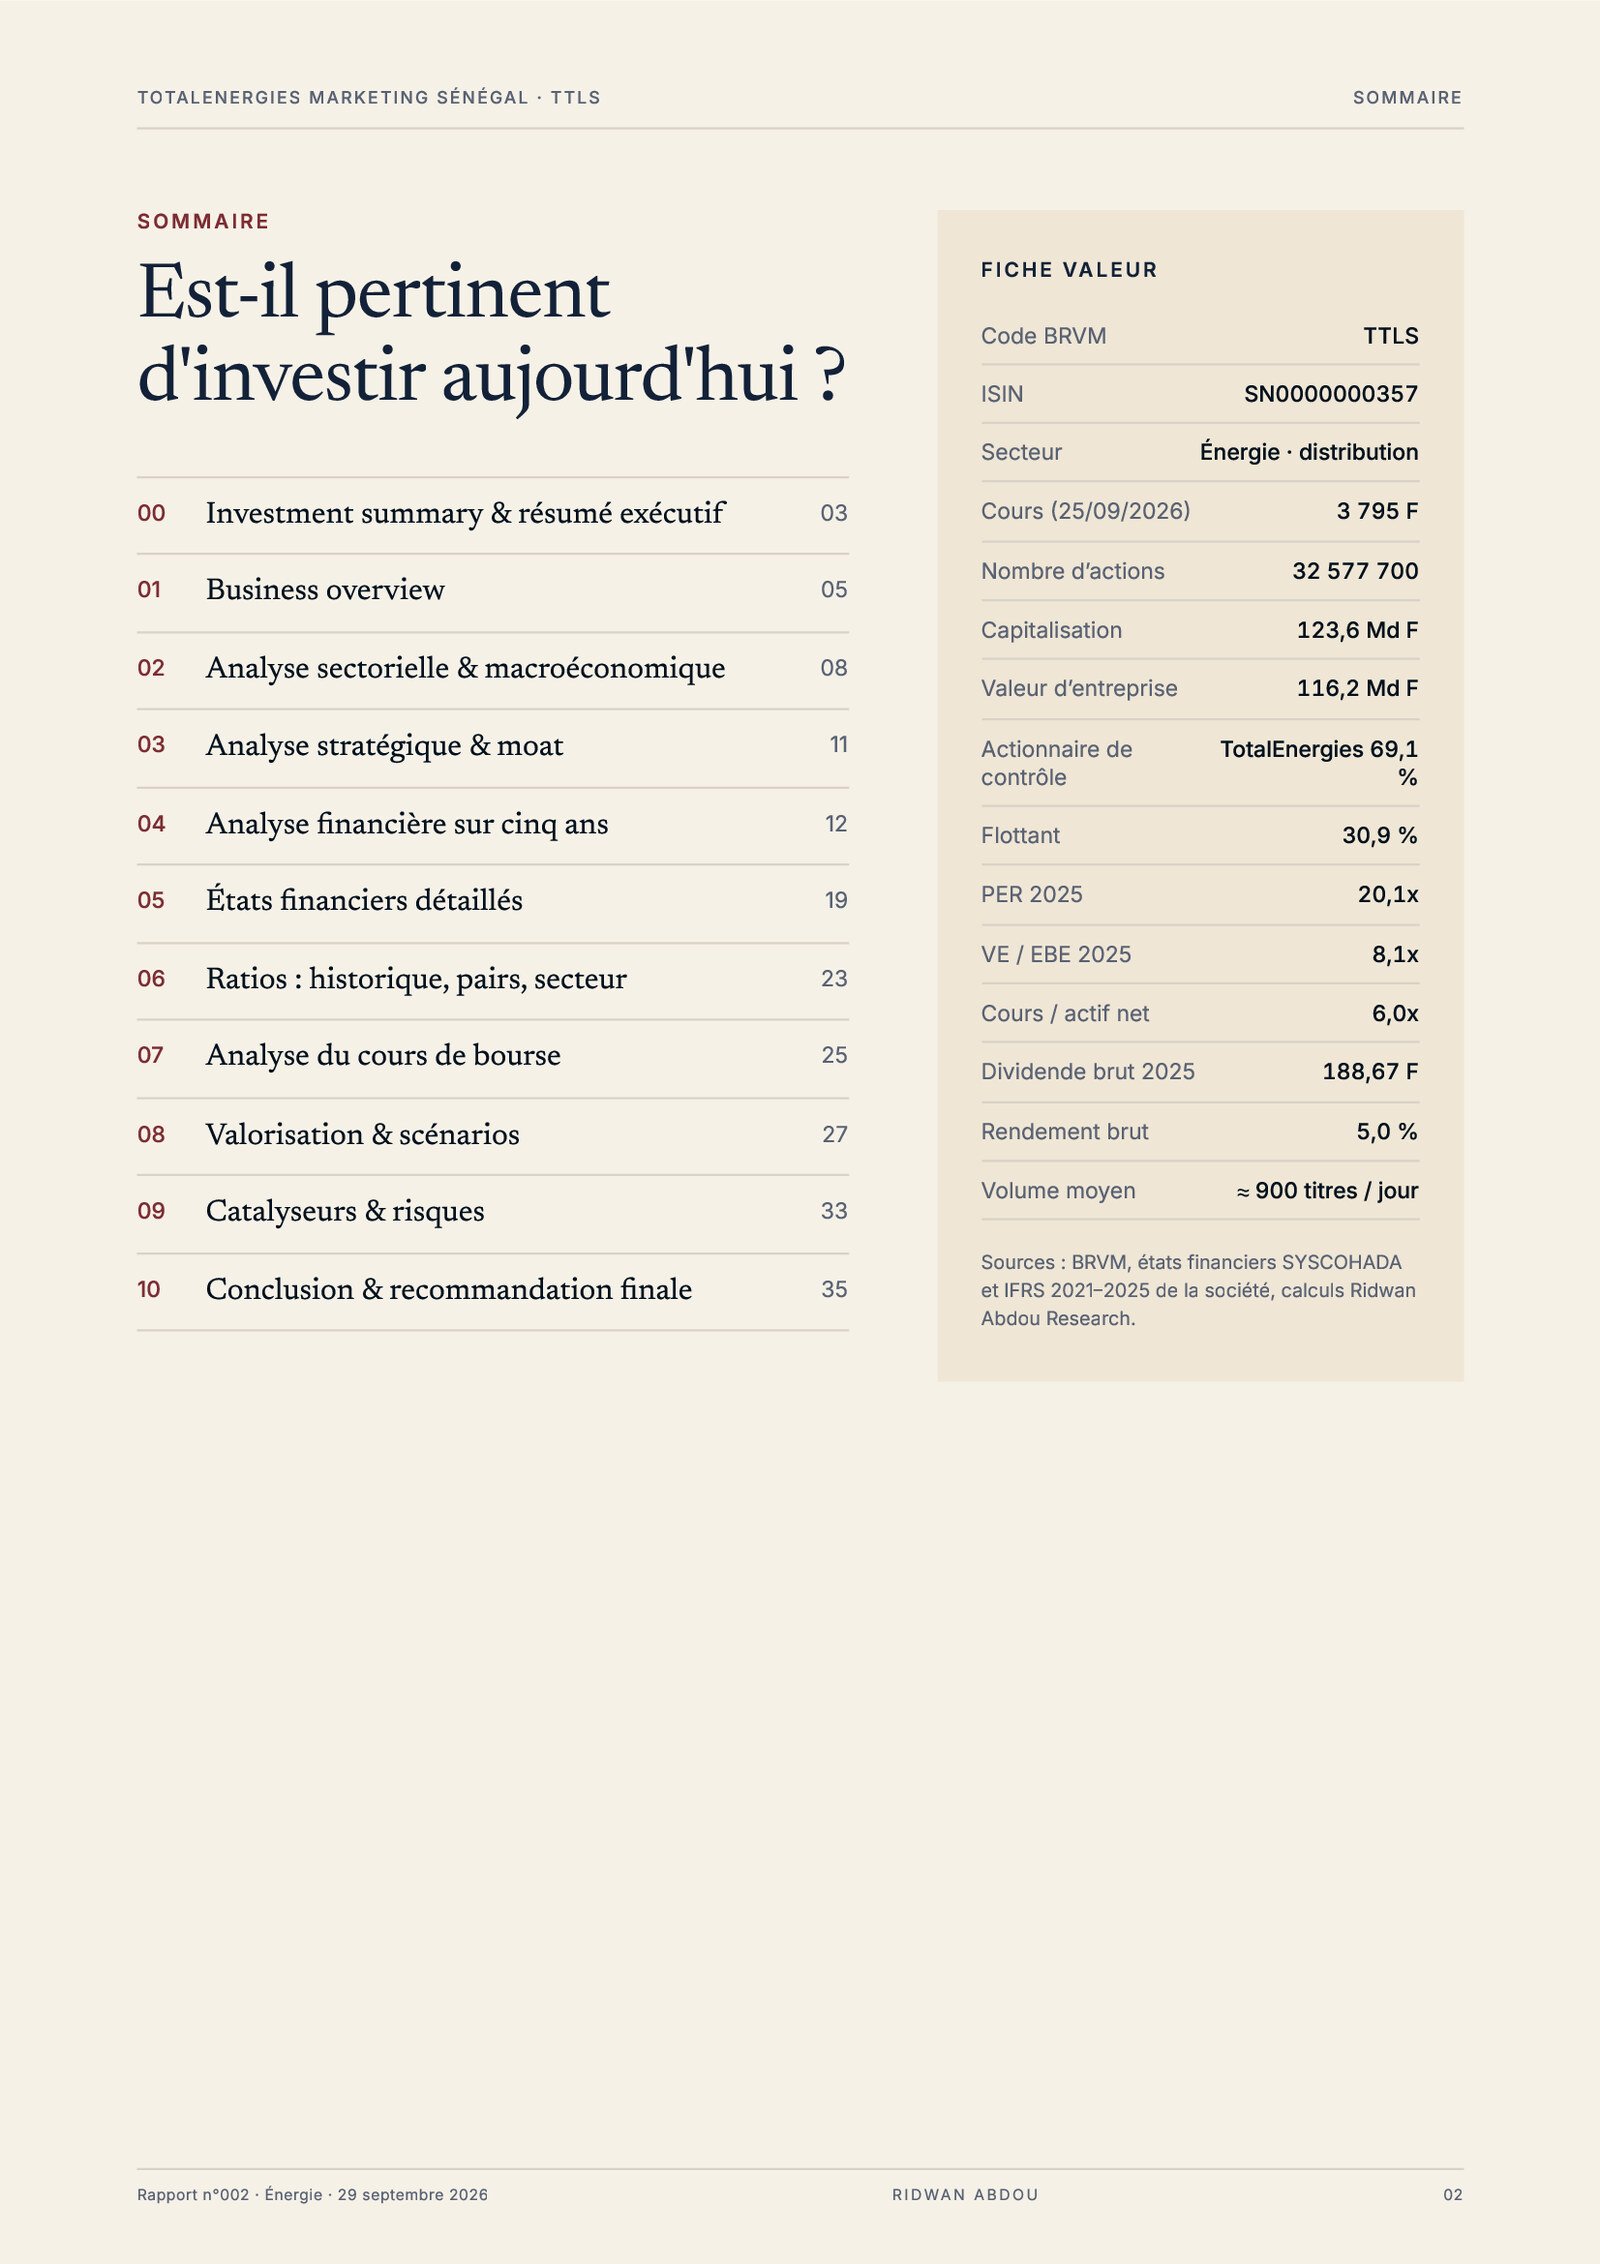
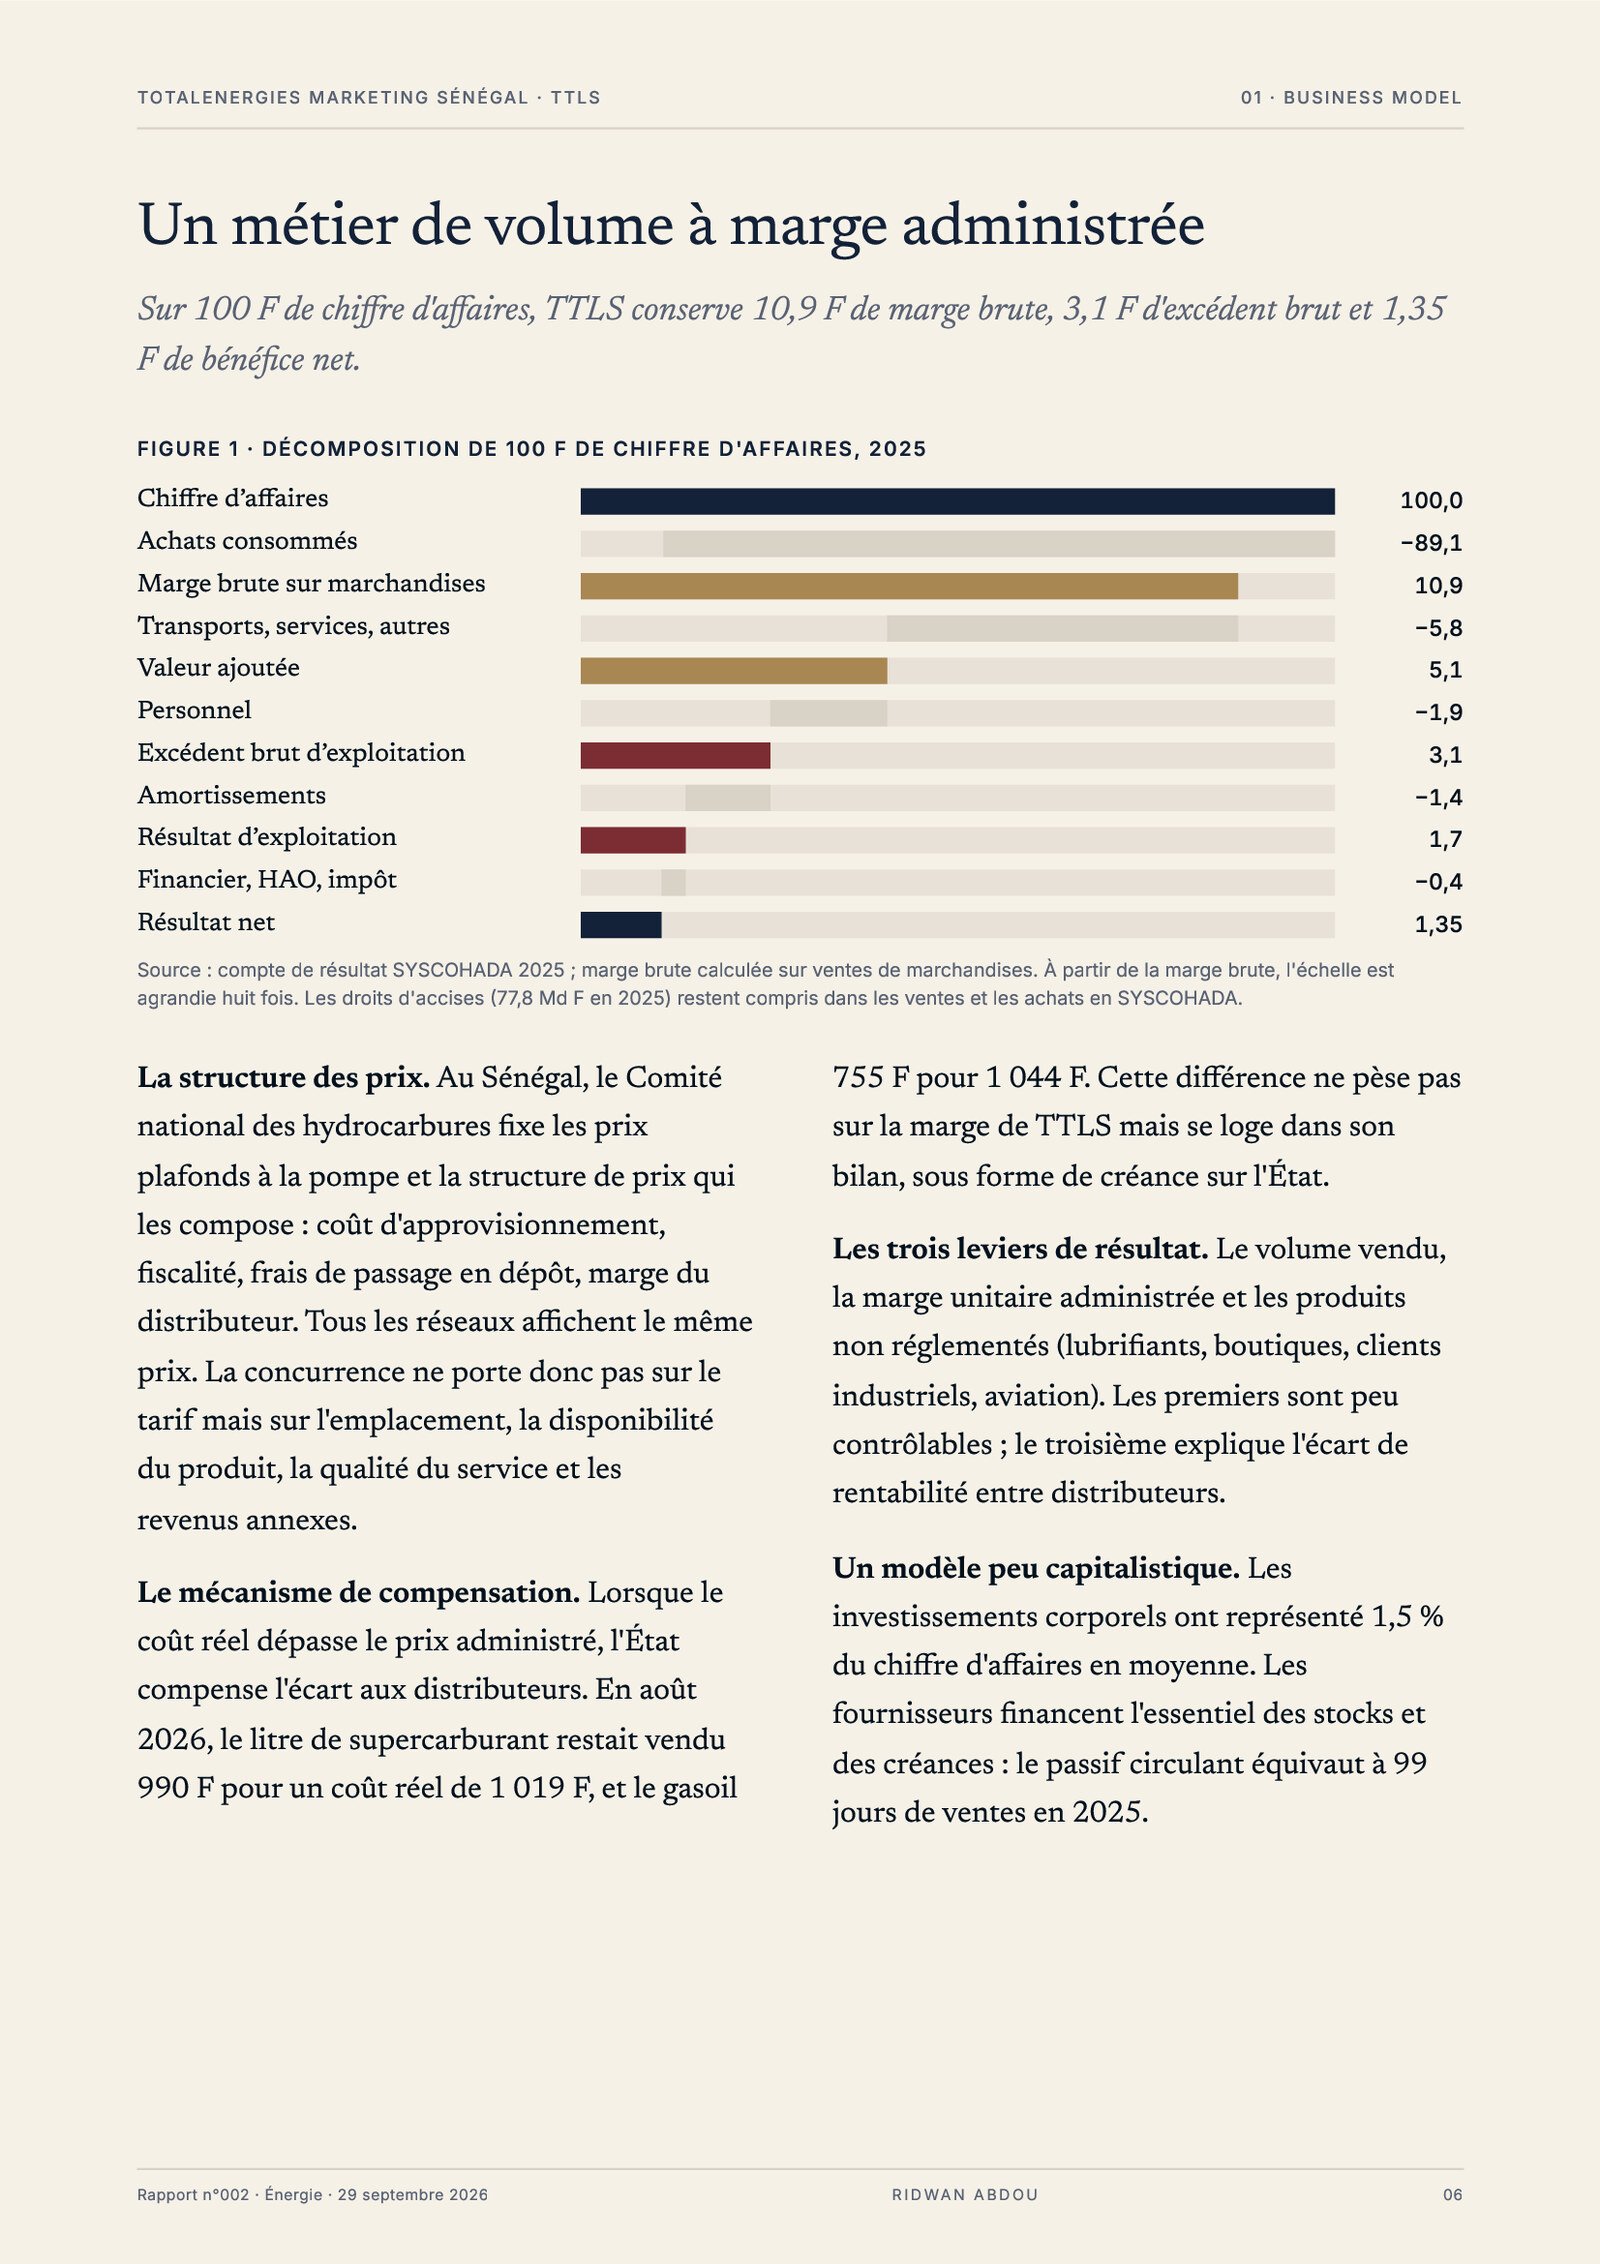
2 pages sur 37 · document complet après achat · cliquez pour agrandir
L’analyse porte sur les comptes sociaux SYSCOHADA et les comptes consolidés IFRS de 2021 à 2025, dont les conventions de signe des tableaux de flux ont été harmonisées, soumis à quarante-six contrôles de cohérence. Les données de marché sont arrêtées au 25 septembre 2026. Aucun montant publié n’a été corrigé : les incohérences relevées entre états sont documentées plutôt que lissées.
Ce que la note documente
- Ce que le cours suppose déjà. La note part du cours et remonte à l’envers : quel volume, quelle marge unitaire et quel rythme de règlement de l’État faut-il tenir durablement pour justifier le prix payé aujourd’hui ? Le résultat est confronté aux dix exercices réellement publiés.
- Cent francs de chiffre d’affaires, ligne par ligne. Sur 100 F vendus, l’entreprise conserve 10,9 F de marge brute, 3,1 F d’excédent brut et 1,35 F de bénéfice net. La note décompose la cascade poste par poste et montre lesquels de ces postes dépendent d’une décision de l’entreprise, et lesquels dépendent d’un arrêté administratif.
- La marge est en francs, pas en pourcentage. C’est le fait central du dossier : quand le baril monte, le chiffre d’affaires monte et la marge unitaire ne bouge pas, donc le taux de marge se dilue sans qu’aucune décision commerciale n’y soit pour rien. La note chiffre cet effet de dilution sur cinq ans et le sépare des effets de volume.
- La créance sur l’État, suivie comme un thermomètre. Chaque litre vendu sous son coût réel devient une créance. La note retrace l’épisode de 2022, isole l’effet du besoin en fonds de roulement sur la trésorerie, et mesure ce qu’un retard de règlement coûte en frais financiers.
- Un bilan en haut de cycle. La trésorerie nette est positive, mais la société distribue chaque année l’intégralité de son résultat et ses fonds propres reculent. La note établit ce que cette politique laisse comme coussin, et à quelles conditions elle se poursuit.
- Le moat, testé plutôt qu’affirmé. Emplacements du réseau, adossement à la maison mère, économies d’échelle logistiques, barrières réglementaires, coûts de changement : chaque avantage est confronté à sa traduction financière, et l’absence de pouvoir de prix est traitée pour ce qu’elle est.
- La qualité de l’information consolidée, vérifiée. La note relève que le résultat attribué aux minoritaires est, chaque année et au million près, identique à la quote-part des sociétés mises en équivalence, et que les tableaux de variation des capitaux propres 2024 et 2025 ne concordent pas avec les bilans. Un lecteur qui se fie au résultat part du groupe publié sous-estime ce qui revient aux actionnaires.
- Cinq méthodes de valorisation et trois scénarios chiffrés, dont les flux de trésorerie actualisés, les dividendes actualisés, un multiple de bénéfices, un multiple d’excédent brut et l’actif net réévalué.
Ce qu’elle ne fait pas
Elle ne comble aucun trou d’information par une estimation. La société ne publie ni volumes vendus, ni parts de marché, ni ventilation du chiffre d’affaires par ligne de métier. Les ordres de grandeur proposés sont encadrés par une fourchette et signalés comme des calculs, jamais présentés comme des données publiées. L’absence de ces informations est traitée comme une limite de l’analyse et comme un élément de décote.
Sommaire
- Investment summary et résumé exécutif
- Business overview
- Analyse sectorielle et macroéconomique
- Analyse stratégique et moat
- Analyse financière sur cinq ans
- États financiers détaillés
- Ratios : historique, pairs, secteur
- Analyse du cours de bourse
- Valorisation et scénarios
- Catalyseurs et risques
- Conclusion et recommandation finale
37 pages, format PDF, livraison immédiate après paiement. Le document reste accessible à vie dans votre espace membre, y compris après l’expiration d’un abonnement. Une édition ultérieure de ce rapport fait l’objet d’un nouveau document.
Information financière et pédagogique. Aucun conseil en investissement personnalisé. Aucune affiliation à une SGI, un courtier ou une société cotée.
Avis
Il n’y a pas encore d’avis.