
Née d’un rêve panafricain, Ecobank Côte d’Ivoire est devenue une machine à dividendes
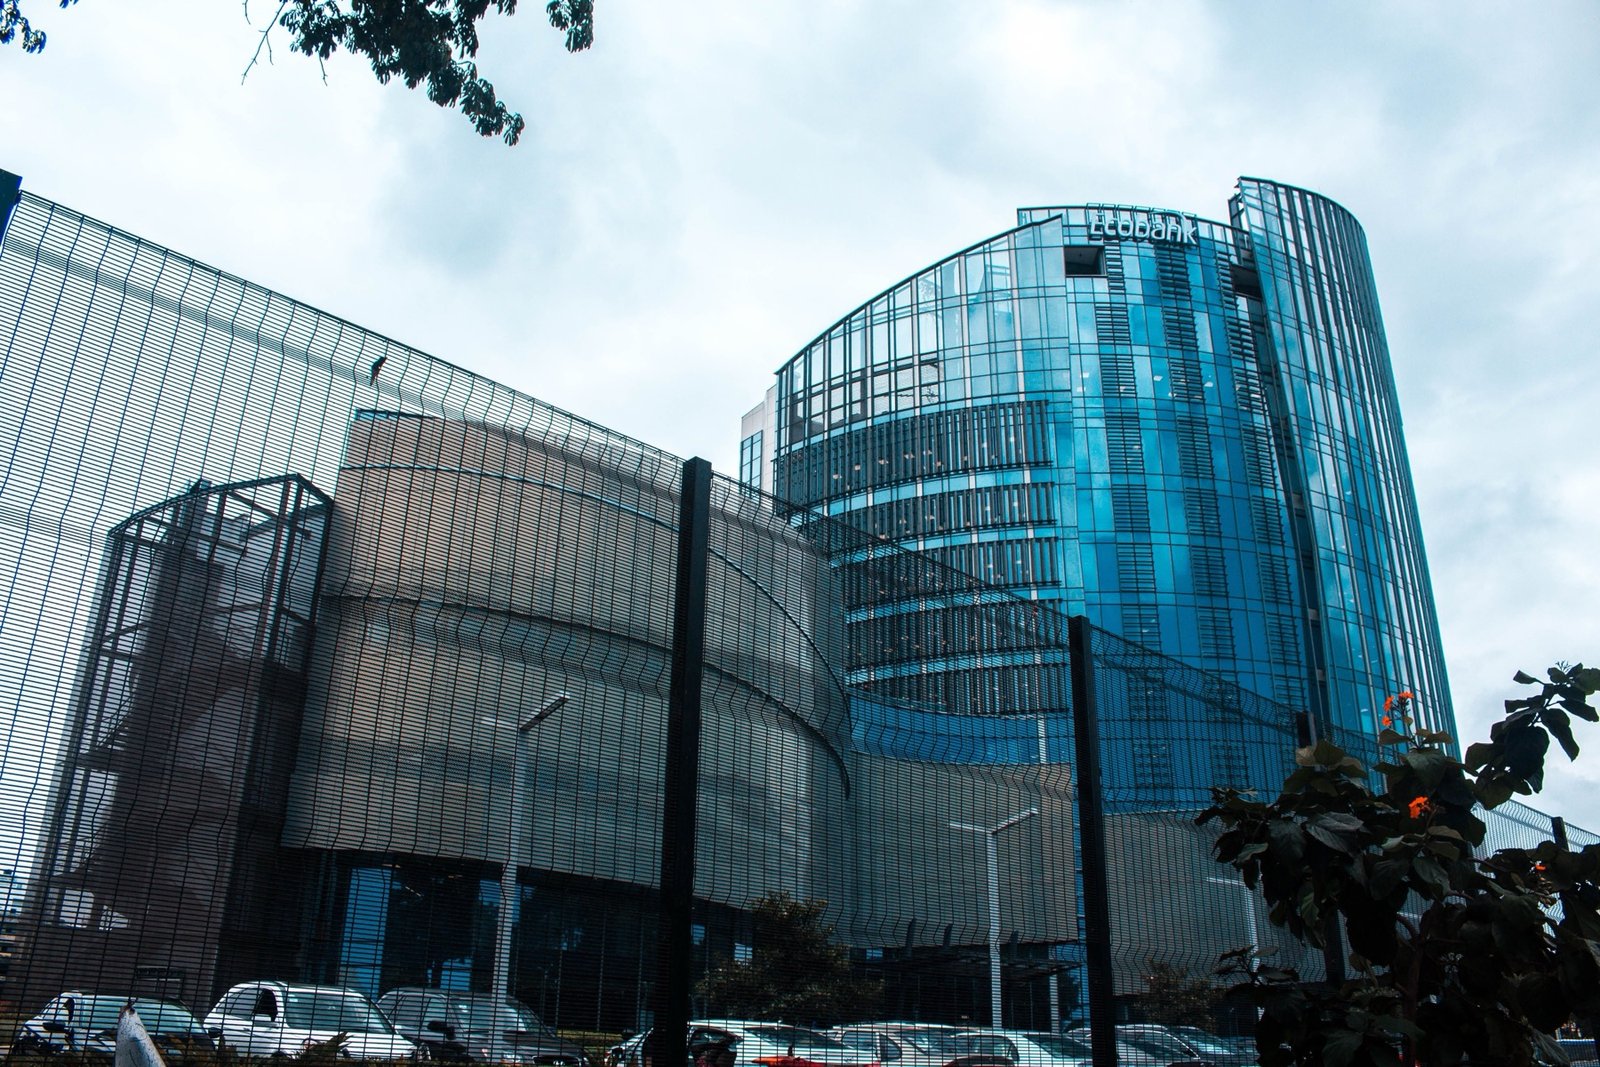
L’immeuble Ecobank à Accra, au Ghana. Photo : Croberin Photography / Pexels
1972-1985 : une banque pensée par des entrepreneurs africains
L’idée naît en 1972, à Bamako. Des hommes d’affaires réunis au sein de la Fédération des chambres de commerce de l’Afrique de l’Ouest constatent qu’aucune banque ne facilite vraiment les échanges entre les pays de la région : les grandes banques de la place sont des filiales de groupes européens, tournées vers l’Europe. Ils veulent une banque régionale, à capitaux africains et privés.
Le projet prend des années. La Fédération s’ouvre aux pays francophones en 1979, puis crée en août 1984 une société chargée de préparer la future banque. Ecobank Transnational Incorporated (ETI) voit le jour le 3 octobre 1985, au Togo, qui lui accorde son siège à Lomé. Son capital libéré initial, 32 millions de dollars, est apporté par plus de 1 500 investisseurs ouest-africains ; le Fonds de coopération de la CEDEAO en devient le premier actionnaire. Deux figures portent le projet : le Togolais Gervais Koffi Djondo et le Nigérian Adeyemi Lawson.
La première agence ouvre à Lomé en mars 1988.
1989 : l’arrivée à Abidjan
Dès 1989, Ecobank s’installe en Côte d’Ivoire, au Plateau, en même temps qu’au Nigeria. Le groupe s’étend ensuite pays après pays : Bénin et Ghana en 1990, Burkina Faso et Mali en 1997, Guinée, Niger et Liberia en 1998, Cameroun en 2001. Il est aujourd’hui présent dans plus de trente pays africains.
En septembre 2006, ETI est cotée simultanément à Lagos, Accra et Abidjan. Le groupe traverse ensuite des années agitées, entre une tentative de prise de contrôle par la banque d’affaires russe Renaissance Capital, l’entrée du sud-africain Nedbank comme partenaire en 2009, celle du fonds de pension sud-africain PIC en 2012, et une crise de gouvernance en 2014. Aujourd’hui, les principaux actionnaires d’ETI sont Nedbank, Qatar National Bank, Arise et le fonds de pension sud-africain, selon la répartition publiée fin 2021.
2017 : la filiale ivoirienne entre en bourse
La filiale ivoirienne fait son entrée à la BRVM le 12 décembre 2017, sous le code ECOC. L’offre publique de vente porte sur 2,25 millions d’actions nouvelles, à 20 000 francs l’une, soit 45 milliards de francs. Elle est bouclée avant terme. Un an plus tard, en décembre 2018, l’action est divisée par cinq : le nominal passe de 2 500 à 500 francs, et le nombre de titres à 55 050 600.
Le groupe garde le contrôle : environ 24 % du capital circule en bourse.
Ce que fait Ecobank Côte d’Ivoire : collecter bon marché
Ecobank Côte d’Ivoire est une banque universelle tournée d’abord vers les grandes entreprises et les institutions, avec des PME et des particuliers. Son bilan atteint 2 054 milliards de francs fin 2025, ce qui en fait la cinquième banque du pays selon la Commission bancaire de l’UMOA. Elle emploie 643 personnes.
Son modèle tient en une phrase : collecter des dépôts peu ou pas rémunérés, et les placer pour moitié en crédits, pour plus d’un tiers en titres d’États de l’Union. Le groupe lui apporte ce qu’une banque locale ne peut offrir seule : la plateforme de paiements, le réseau de correspondants pour le commerce extérieur, la technologie.
Cinq ans de comptes : un bénéfice presque doublé
Entre 2021 et 2025, le produit net bancaire, l’équivalent du chiffre d’affaires d’une banque, progresse de 10 % par an. Le bénéfice va bien plus vite : +16,6 % par an, de 34,3 à 63,5 milliards de francs.
| Md F CFA | 2021 | 2022 | 2023 | 2024 | 2025 | Sur cinq ans |
|---|---|---|---|---|---|---|
| Produit net bancaire | 90,5 | 99,2 | 110,2 | 122,3 | 132,7 | |
| Résultat brut d’exploitation | 47,9 | 54,2 | 60,3 | 67,3 | 75,8 | |
| Coût du risque | −12,0 | −5,8 | −5,9 | −2,9 | −1,8 | |
| Résultat net | 34,3 | 44,6 | 48,1 | 57,5 | 63,5 | |
| Dividende brut par action (F) | 467 | 610 | 660 | 804 | 888 |
Source : états financiers individuels 2021-2025 d’Ecobank Côte d’Ivoire. Pour 2022, 651 F avaient été proposés, 610 F ont été versés.
Trois leviers expliquent cet écart.
Les commissions, jusqu’en 2023. Les commissions nettes doublent en deux ans, de 16,7 à 33,9 milliards, portées par les garanties accordées aux entreprises pour le commerce extérieur et les grands projets.
Le coût du risque, ensuite. Les provisions passées sur les crédits douteux tombent de 12,0 milliards en 2021 à 1,8 milliard en 2025, de 159 à 17 points de base des crédits. Selon la note de recherche, cette seule baisse explique environ un quart de la hausse du résultat avant impôt sur la période.
Le passif, enfin. C’est le levier le plus original, et il a joué à plein en 2025.
2025 : une marge gagnée en remboursant ses dettes
Le mouvement s’est poursuivi en 2026. Fin 2021, Ecobank Côte d’Ivoire empruntait 402 milliards de francs à d’autres banques ; à la mi-2026, il n’en reste que 44.
Du produit net bancaire au bénéfice
- 114 francs sur 100 de résultat avant impôt, contre 4 en 2021
- 1Moins de deux francs sur cent de revenus
- 214 francs sur 100 de résultat avant impôt, contre 4 en 2021
En 2025, moins de deux francs sur cent de revenus ont servi à couvrir des défauts : un niveau exceptionnellement bas pour une banque d’Afrique de l’Ouest. L’impôt, lui, monte : la banque a versé 14 francs sur 100 de résultat avant impôt, contre 4 en 2021, une large part de ses revenus provenant toutefois de titres publics exonérés.
Un bilan qui a cessé de grandir
Le revers de ce désendettement est un bilan stable : +0,04 % en 2025, quand d’autres banques ivoiriennes croissaient à deux chiffres, selon la Commission bancaire de l’UMOA. Les dépôts ont servi à rembourser des dettes plutôt qu’à prêter davantage.
À la mi-2026, les crédits ne représentent plus que 54 % des dépôts. La banque pourrait prêter beaucoup plus sans chercher de ressources nouvelles : sa croissance bute moins sur la liquidité que sur l’appétit pour le risque.
Un dividende au service du groupe et du flottant
Ecobank Côte d’Ivoire distribue chaque année 75 à 77 % de son bénéfice. Ce n’est pas un hasard : une holding comme ETI fait remonter la trésorerie de ses filiales par les dividendes, et la filiale ivoirienne est l’une des plus rentables du groupe.
Au titre de 2025, la banque a versé 888 francs bruts par action, soit 781 francs nets pour un particulier après l’impôt sur le revenu des valeurs mobilières de 12 %, détachés le 22 mai 2026. L’enveloppe atteint 48,9 milliards de francs.
2026 : le premier accroc en cinq ans
Le premier semestre 2026 a interrompu la série. Le produit net bancaire ne progresse que de 2,0 %, et le résultat net recule de 8,6 %.
Deux chocs l’expliquent. Le coût du risque est multiplié par 7,4, de 0,7 à 5,2 milliards de francs, et les créances en souffrance progressent de 21,5 % sur un an, à 45,3 milliards. Le résultat de négociation, lié surtout au change, passe d’un gain de 4,2 milliards à une perte de 2,0 milliards. Le levier qui avait le plus porté le bénéfice depuis 2021 joue désormais en sens inverse.
De Bamako à Abidjan, en treize dates
Ce qui se joue maintenant
Le coût du risque. C’est la variable qui décidera de 2026 et 2027. Le rapport des neuf mois, attendu fin octobre, dira si la hausse du premier semestre tient à quelques dossiers d’entreprise ou à une dégradation plus large du portefeuille.
Le crédit. La stratégie 2026 de la direction vise les PME, l’agriculture, l’industrie, les mines et la logistique. Ce sont les segments qui peuvent faire repartir le bilan, mais aussi ceux dont le risque est historiquement le plus élevé.
La baisse des taux. La BCEAO a ramené son principal taux directeur à 3,00 % en mars 2026. Pour une banque dont les dépôts coûtent déjà très peu, la baisse pèse surtout sur le rendement des nouveaux titres et des nouveaux crédits. La banque a acheté 203 milliards de francs d’obligations au premier semestre 2026, ce qui fige une partie des rendements.
La concurrence. Les challengers ivoiriens grossissent vite, et la bataille porte désormais sur les dépôts des particuliers et le financement des PME, là même où se joue l’avantage d’Ecobank.
La transparence. La banque ne publie ni ses ratios de solvabilité ni de tableau des flux de trésorerie : l’investisseur ne peut pas mesurer lui-même la marge de sécurité qui sépare le dividende des exigences prudentielles.
Questions fréquentes
Qui a créé Ecobank ?
Ecobank est née d’une initiative du secteur privé ouest-africain, portée par la Fédération des chambres de commerce de l’Afrique de l’Ouest. L’idée date de 1972, à Bamako. Ecobank Transnational Incorporated a été créée le 3 octobre 1985 au Togo, avec un capital libéré de 32 millions de dollars apporté par plus de 1 500 investisseurs.
Depuis quand Ecobank est-elle en Côte d’Ivoire ?
Depuis 1989. Ecobank Côte d’Ivoire a ouvert à Abidjan, au Plateau, l’année suivant l’ouverture de la première agence du groupe à Lomé.
À qui appartient Ecobank Côte d’Ivoire ?
Au groupe Ecobank Transnational Incorporated (ETI), holding panafricaine dont le siège est à Lomé, qui en garde le contrôle. Environ 24 % du capital circule en bourse. ETI compte parmi ses principaux actionnaires Nedbank, Qatar National Bank et Arise.
Quand Ecobank Côte d’Ivoire est-elle entrée en bourse ?
Le 12 décembre 2017, à la BRVM, sous le code ECOC, après une offre publique de 2,25 millions d’actions à 20 000 francs l’une. L’action a été divisée par cinq en décembre 2018 ; la banque compte aujourd’hui 55 050 600 actions.
Combien gagne Ecobank Côte d’Ivoire ?
Son bénéfice net a atteint 63,5 milliards de francs CFA en 2025, contre 34,3 milliards en 2021, pour un produit net bancaire de 132,7 milliards. Au premier semestre 2026, il a reculé de 8,6 %, à 26,4 milliards.
Quel dividende Ecobank Côte d’Ivoire a-t-elle versé au titre de 2025 ?
888 francs bruts par action, soit 781 francs nets pour un particulier, détachés le 22 mai 2026. La banque distribue entre 75 % et 77 % de son bénéfice chaque année.
Pourquoi le bénéfice d’Ecobank Côte d’Ivoire a-t-il baissé en 2026 ?
Parce que le coût du risque, les provisions sur les crédits douteux, a été multiplié par 7,4 au premier semestre, et que le résultat des opérations de change est passé d’un gain de 4,2 milliards à une perte de 2,0 milliards. La marge d’intérêt, elle, a progressé de 12,4 %.
Quelle est la différence entre Ecobank Côte d’Ivoire et Ecobank Transnational ?
Ecobank Transnational (ETI) est la holding du groupe, cotée à Lagos, Accra et à la BRVM. Ecobank Côte d’Ivoire est sa filiale ivoirienne, cotée séparément à la BRVM. Acheter l’une ou l’autre n’expose pas aux mêmes pays ni aux mêmes résultats.
Poursuivre l’analyse
Cet article décrit une banque qui a presque doublé son bénéfice en dépensant moins pour ses ressources et pour ses défauts, et qui en reverse les trois quarts. Il laisse ouverte la question de l’épargnant : que vaut une action dont le bénéfice a profité de leviers qui ne se répéteront pas, au moment où le coût du risque se réveille et où les taux baissent ?
Notre note de recherche sur Ecobank Côte d’Ivoire reconstitue cinq exercices et un semestre, contrôlés par 384 identités comptables, décompose la marge d’intérêt, les commissions et le coût du risque, mesure la sensibilité du bénéfice à chacun de ces leviers, compare la banque à ses pairs cotés et à son groupe, puis confronte plusieurs méthodes de valorisation propres aux banques.
Consulter la note de recherche Ecobank Côte d’Ivoire →
Sources
- Financial Afrik, « Archives d’Afrique : il était une fois Ecobank », mars 2014
- Wikipédia, « Ecobank Group »
- BRVM, « Ecobank Côte d’Ivoire fait son entrée à la Bourse régionale des valeurs »
- Financial Afrik, « Ecobank Côte d’Ivoire aux portes de la bourse », septembre 2017
- Financial Afrik, clôture anticipée de l’offre, septembre 2017
- African Markets, offre publique de vente de 45 milliards FCFA
- Financial Afrik, « Ecobank Côte d’Ivoire annonce le fractionnement de ses actions », décembre 2018
- Richbourse, fiche Ecobank Côte d’Ivoire
- États financiers individuels 2021-2025 et semestriels 2026 d’Ecobank Côte d’Ivoire ; Commission bancaire de l’UMOA, rapport annuel 2025 ; BCEAO, communiqués du comité de politique monétaire de 2026
- Note de recherche Ridwan Abdou n°004, Services financiers, 22 octobre 2026
Les retraitements et les calculs de ratios sont propres à Ridwan Abdou et détaillés dans la note complète.
Ce document exprime une opinion personnelle à la date de publication. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une sollicitation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures.