
Télécommunications · Rapport sectoriel de septembre 2026
3 000 F
Trois opérateurs, trois régimes de croissance, un seul potentiel positif. Le compartiment Télécommunications de la BRVM comparé ligne à ligne sur cinq exercices. 20 pages.
Aperçu du rapport
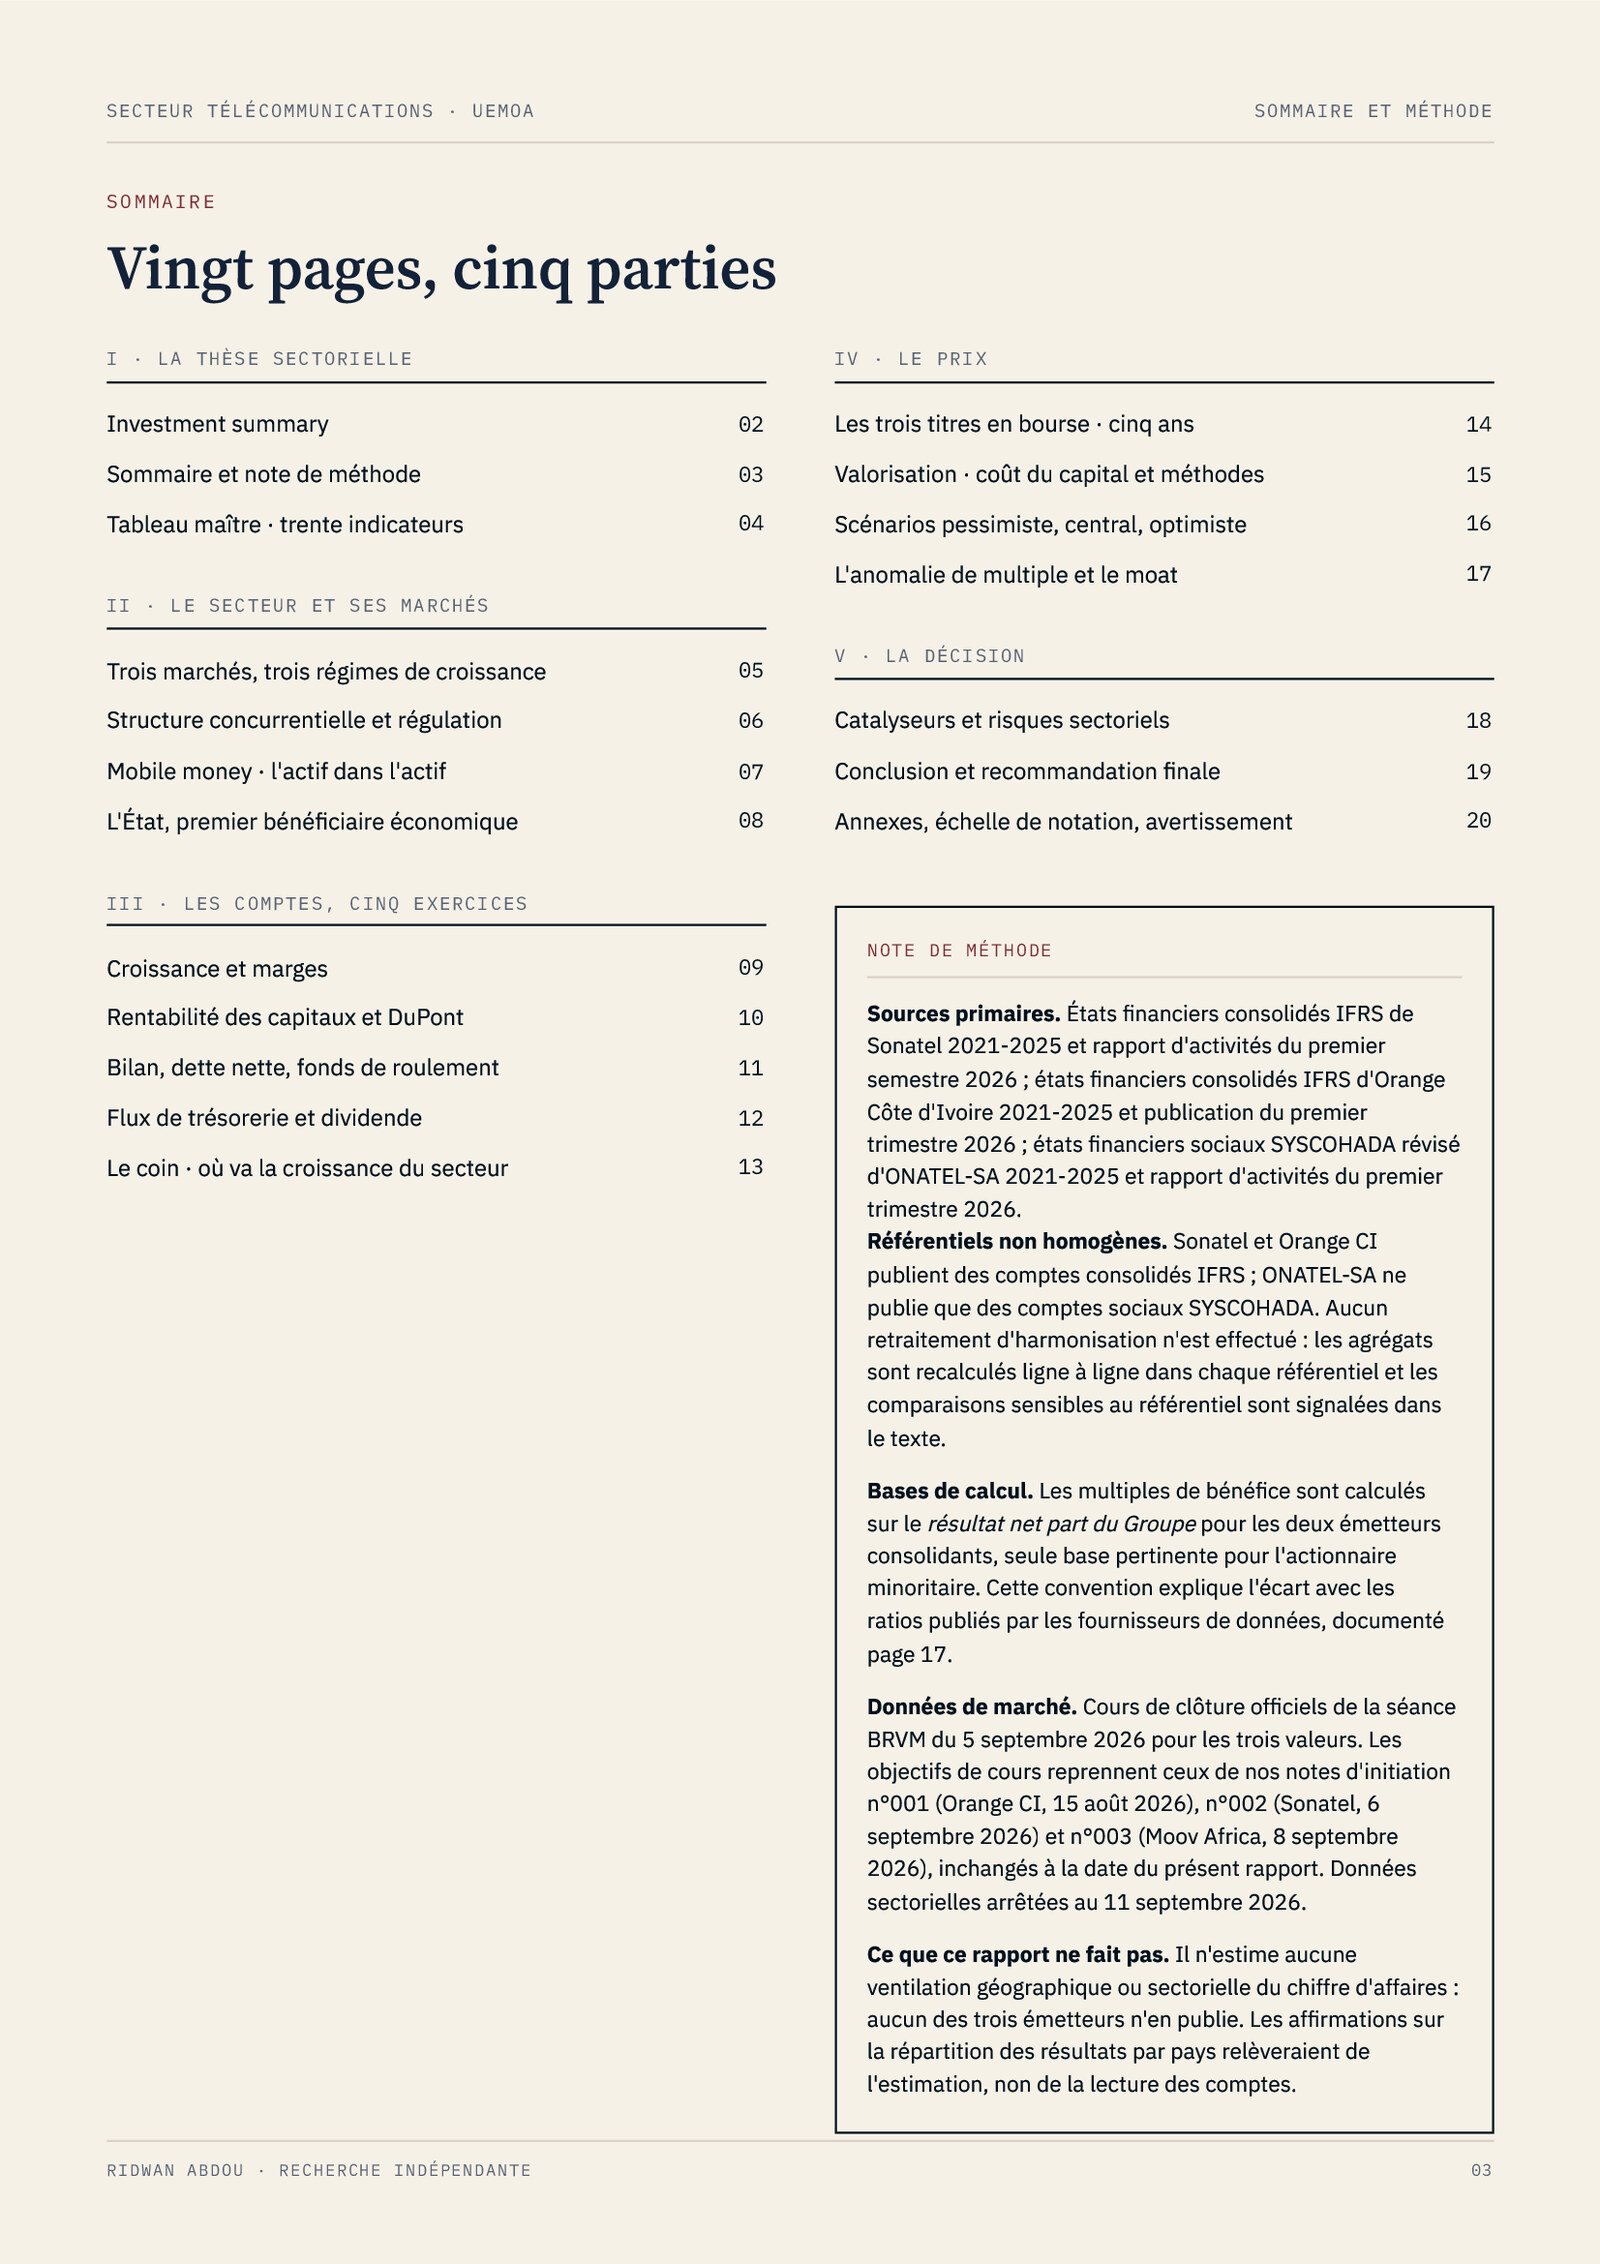
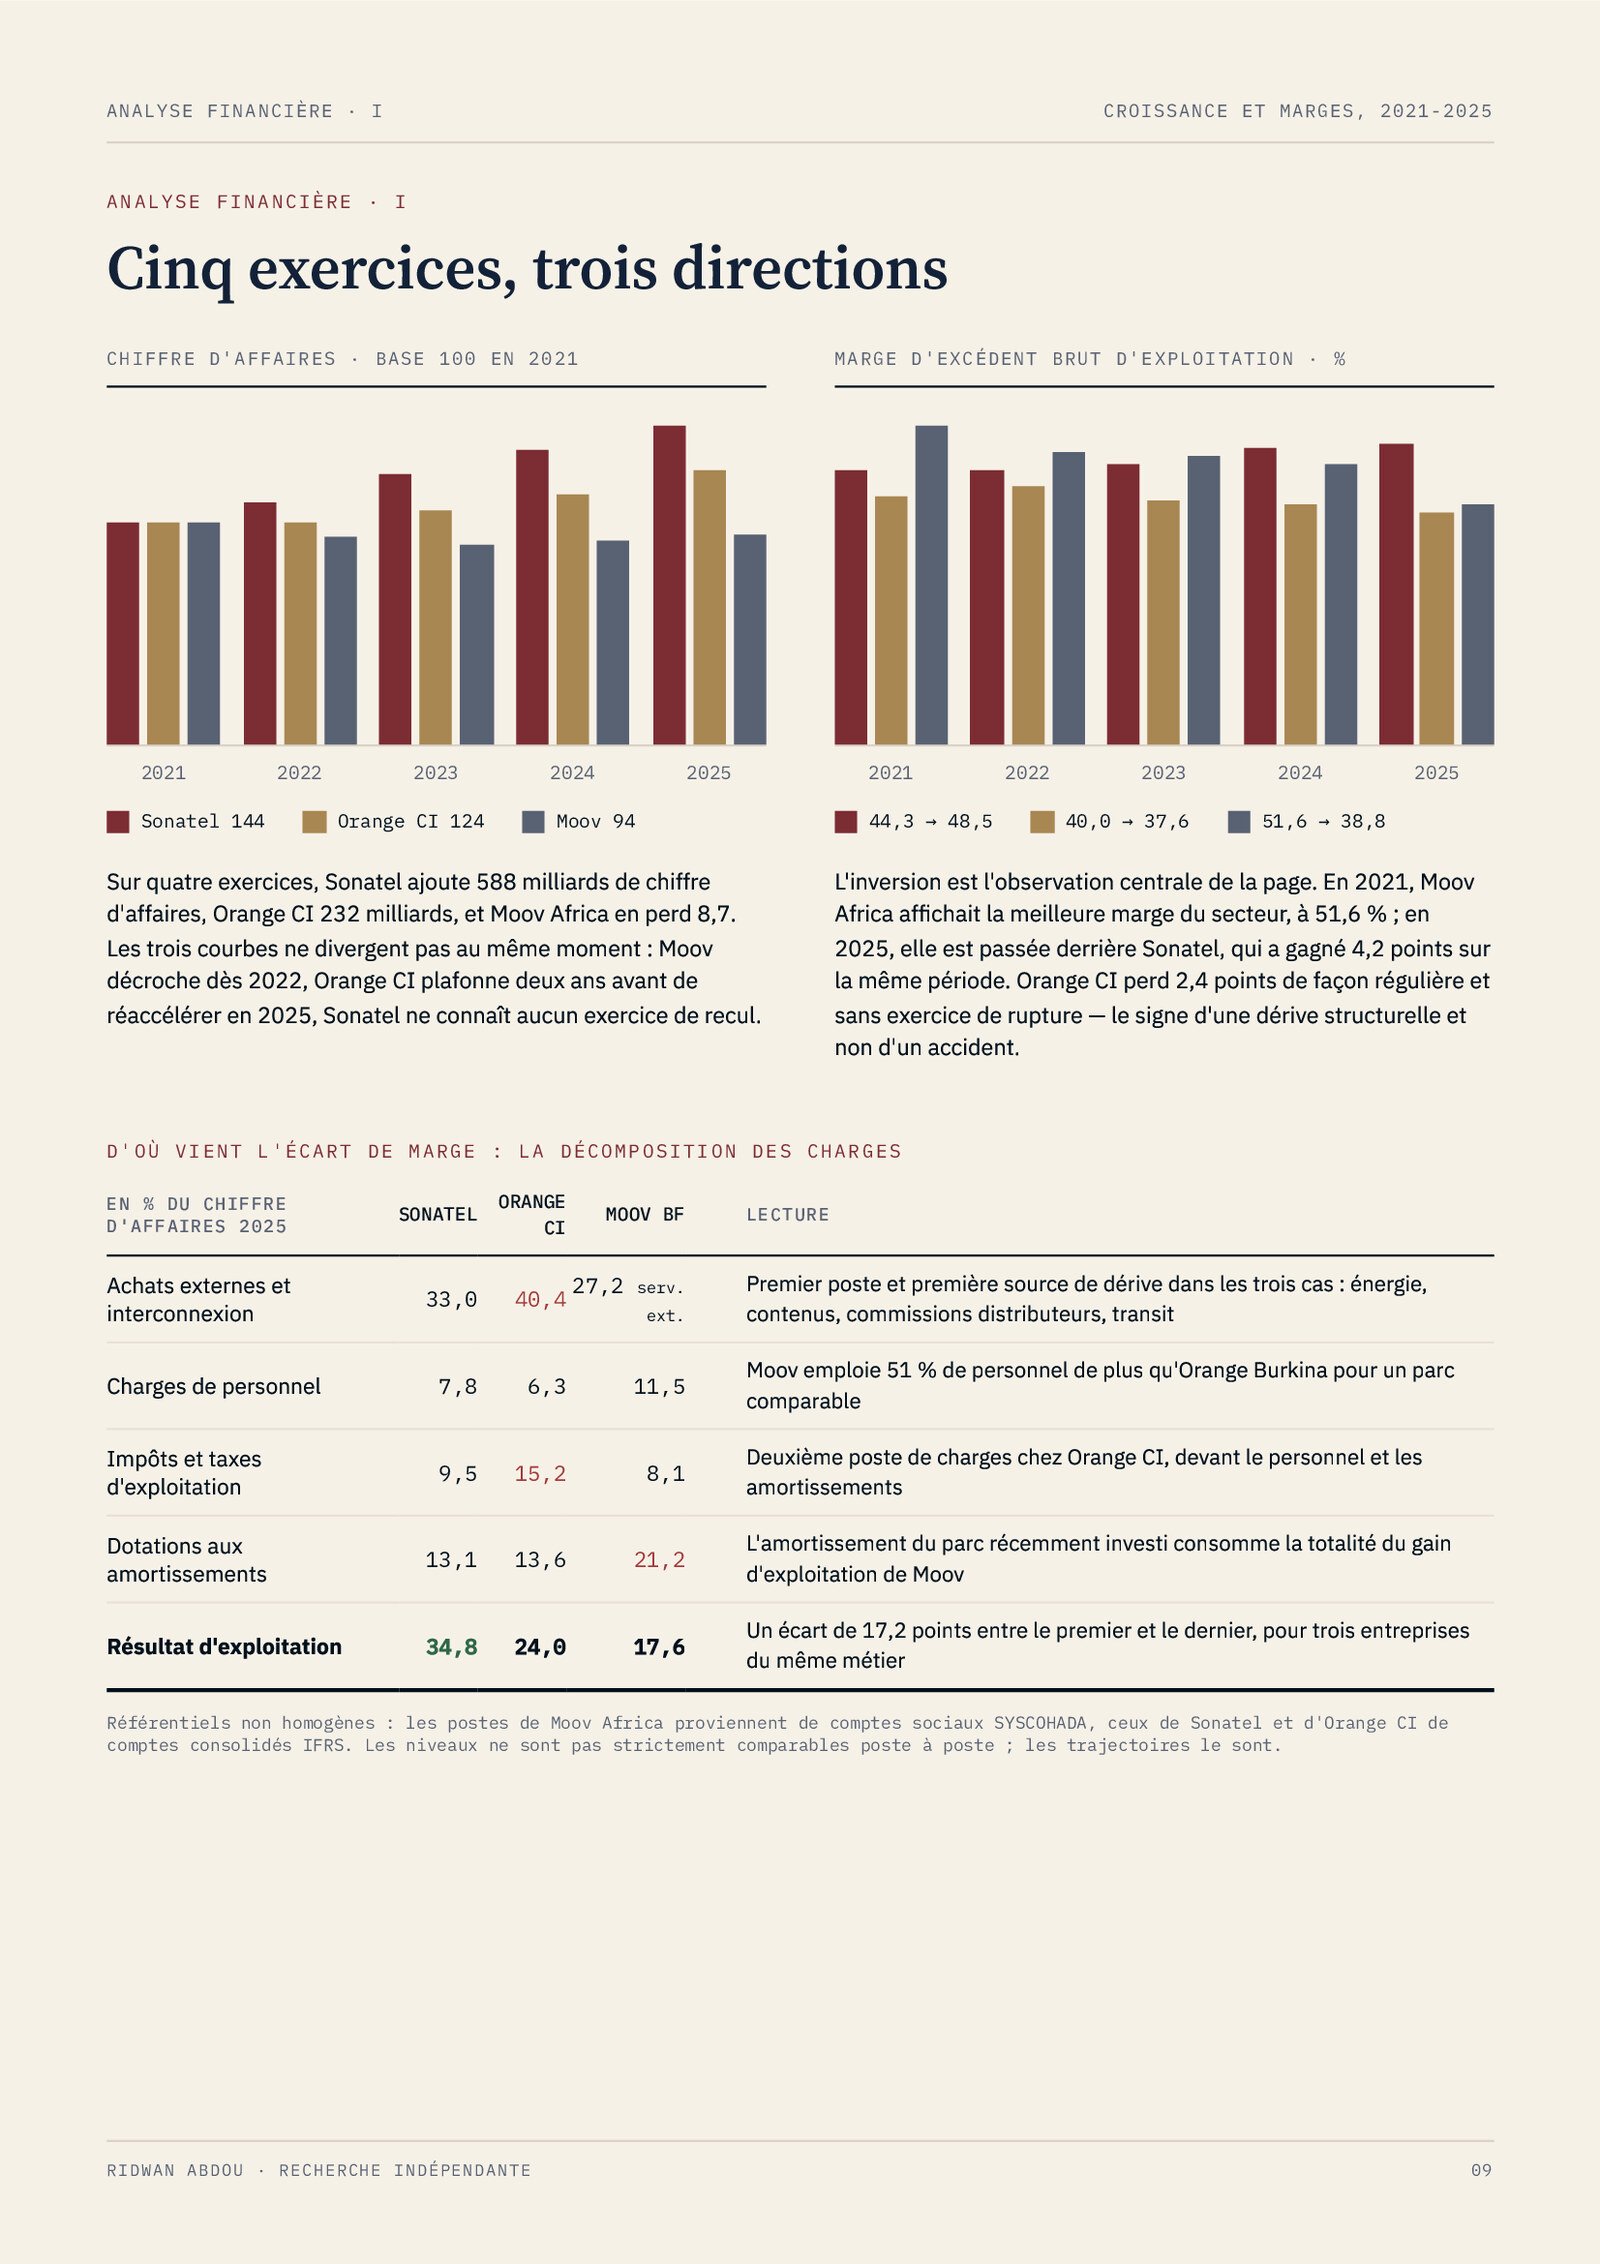
2 pages sur 20 · document complet après achat · cliquez pour agrandir
Le compartiment Télécommunications de la BRVM réunit trois sociétés du même métier dont les trajectoires n’ont plus rien de commun : un opérateur régional dont les marges s’élargissent, un opérateur dominant dont la croissance ne descend plus jusqu’à l’actionnaire coté, et un opérateur historique mono-pays dont la rente s’est éteinte. Ce dossier les met en regard sur une méthodologie unique, et tranche entre les trois.
Ce que contient le dossier
- Le rendement d’un franc de revenu supplémentaire : entre 2021 et 2025, Sonatel a converti 22,2 % de ses revenus additionnels en résultat net part du Groupe, Orange Côte d’Ivoire 1,6 %. C’est cet écart de conversion, et non la croissance affichée, qui gouverne l’arbitrage.
- Retraitement de référentiels non homogènes : Sonatel et Orange CI publient en IFRS consolidé, ONATEL-SA en comptes sociaux SYSCOHADA révisé. Les niveaux ne sont pas comparables poste à poste, les trajectoires le sont, et le dossier dit où passe la limite.
- Décomposition DuPont des trois rentabilités : 29,6 %, 23,8 % et 27,6 % de rentabilité des capitaux propres, trois chiffres proches qui ne proviennent pas des mêmes facteurs. Le levier financier va de 2,34 à 5,65.
- La monnaie électronique, seul actif du secteur susceptible de justifier une réévaluation de multiple, et le seul dont la rentabilité puisse disparaître par une ligne de loi de finances.
- Le prélèvement public : 708 milliards de FCFA versés aux États en 2025 pour 487 milliards de résultat net cumulé. Le secteur rapporte 1,45 fois plus à la puissance publique qu’à l’ensemble de ses actionnaires.
- Valorisation par quatre méthodes, trois scénarios probabilisés par titre, et l’écart de multiple que l’analyse ne parvient pas à justifier au-delà de trois à cinq tours.
- Catalyseurs et risques chiffrés par action, du relèvement du taux de distribution de Sonatel à la taxation des transactions de monnaie électronique.
Trois questions auxquelles il répond
- Pourquoi le classement des multiples est-il exactement l’inverse du classement de la qualité des flux ?
- Que reste-t-il de croissance quand la pénétration mobile dépasse 100 % dans les trois pays ?
- Faut-il détenir les trois, une seule, ou aucune au prix actuel ?
Méthode
Le dossier s’appuie sur les états financiers 2021 à 2025 des trois émetteurs, retraités selon une trame identique afin de rendre les dossiers comparables, ainsi que sur leurs publications intercalaires de 2026. Il prolonge les notes de recherche individuelles consacrées à chaque valeur, sans s’y substituer.
Format et livraison
Document PDF de 20 pages, téléchargeable immédiatement après paiement depuis votre espace membre. L’accès est acquis définitivement : le document reste téléchargeable sans limite de temps ni de nombre.
Cette note exprime une opinion personnelle à la date de publication. Elle ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une sollicitation d’achat ou de vente.
Avis
Il n’y a pas encore d’avis.