
Moov Africa Burkina Faso · Rapport de septembre 2026
3 000 F
Analyse fondamentale indépendante de Moov Africa Burkina Faso, ex-ONATEL (ONTBF) : un bénéfice divisé par deux en quatre ans, un titre en hausse de 27 %. 43 pages, livraison immédiate.
Aperçu du rapport
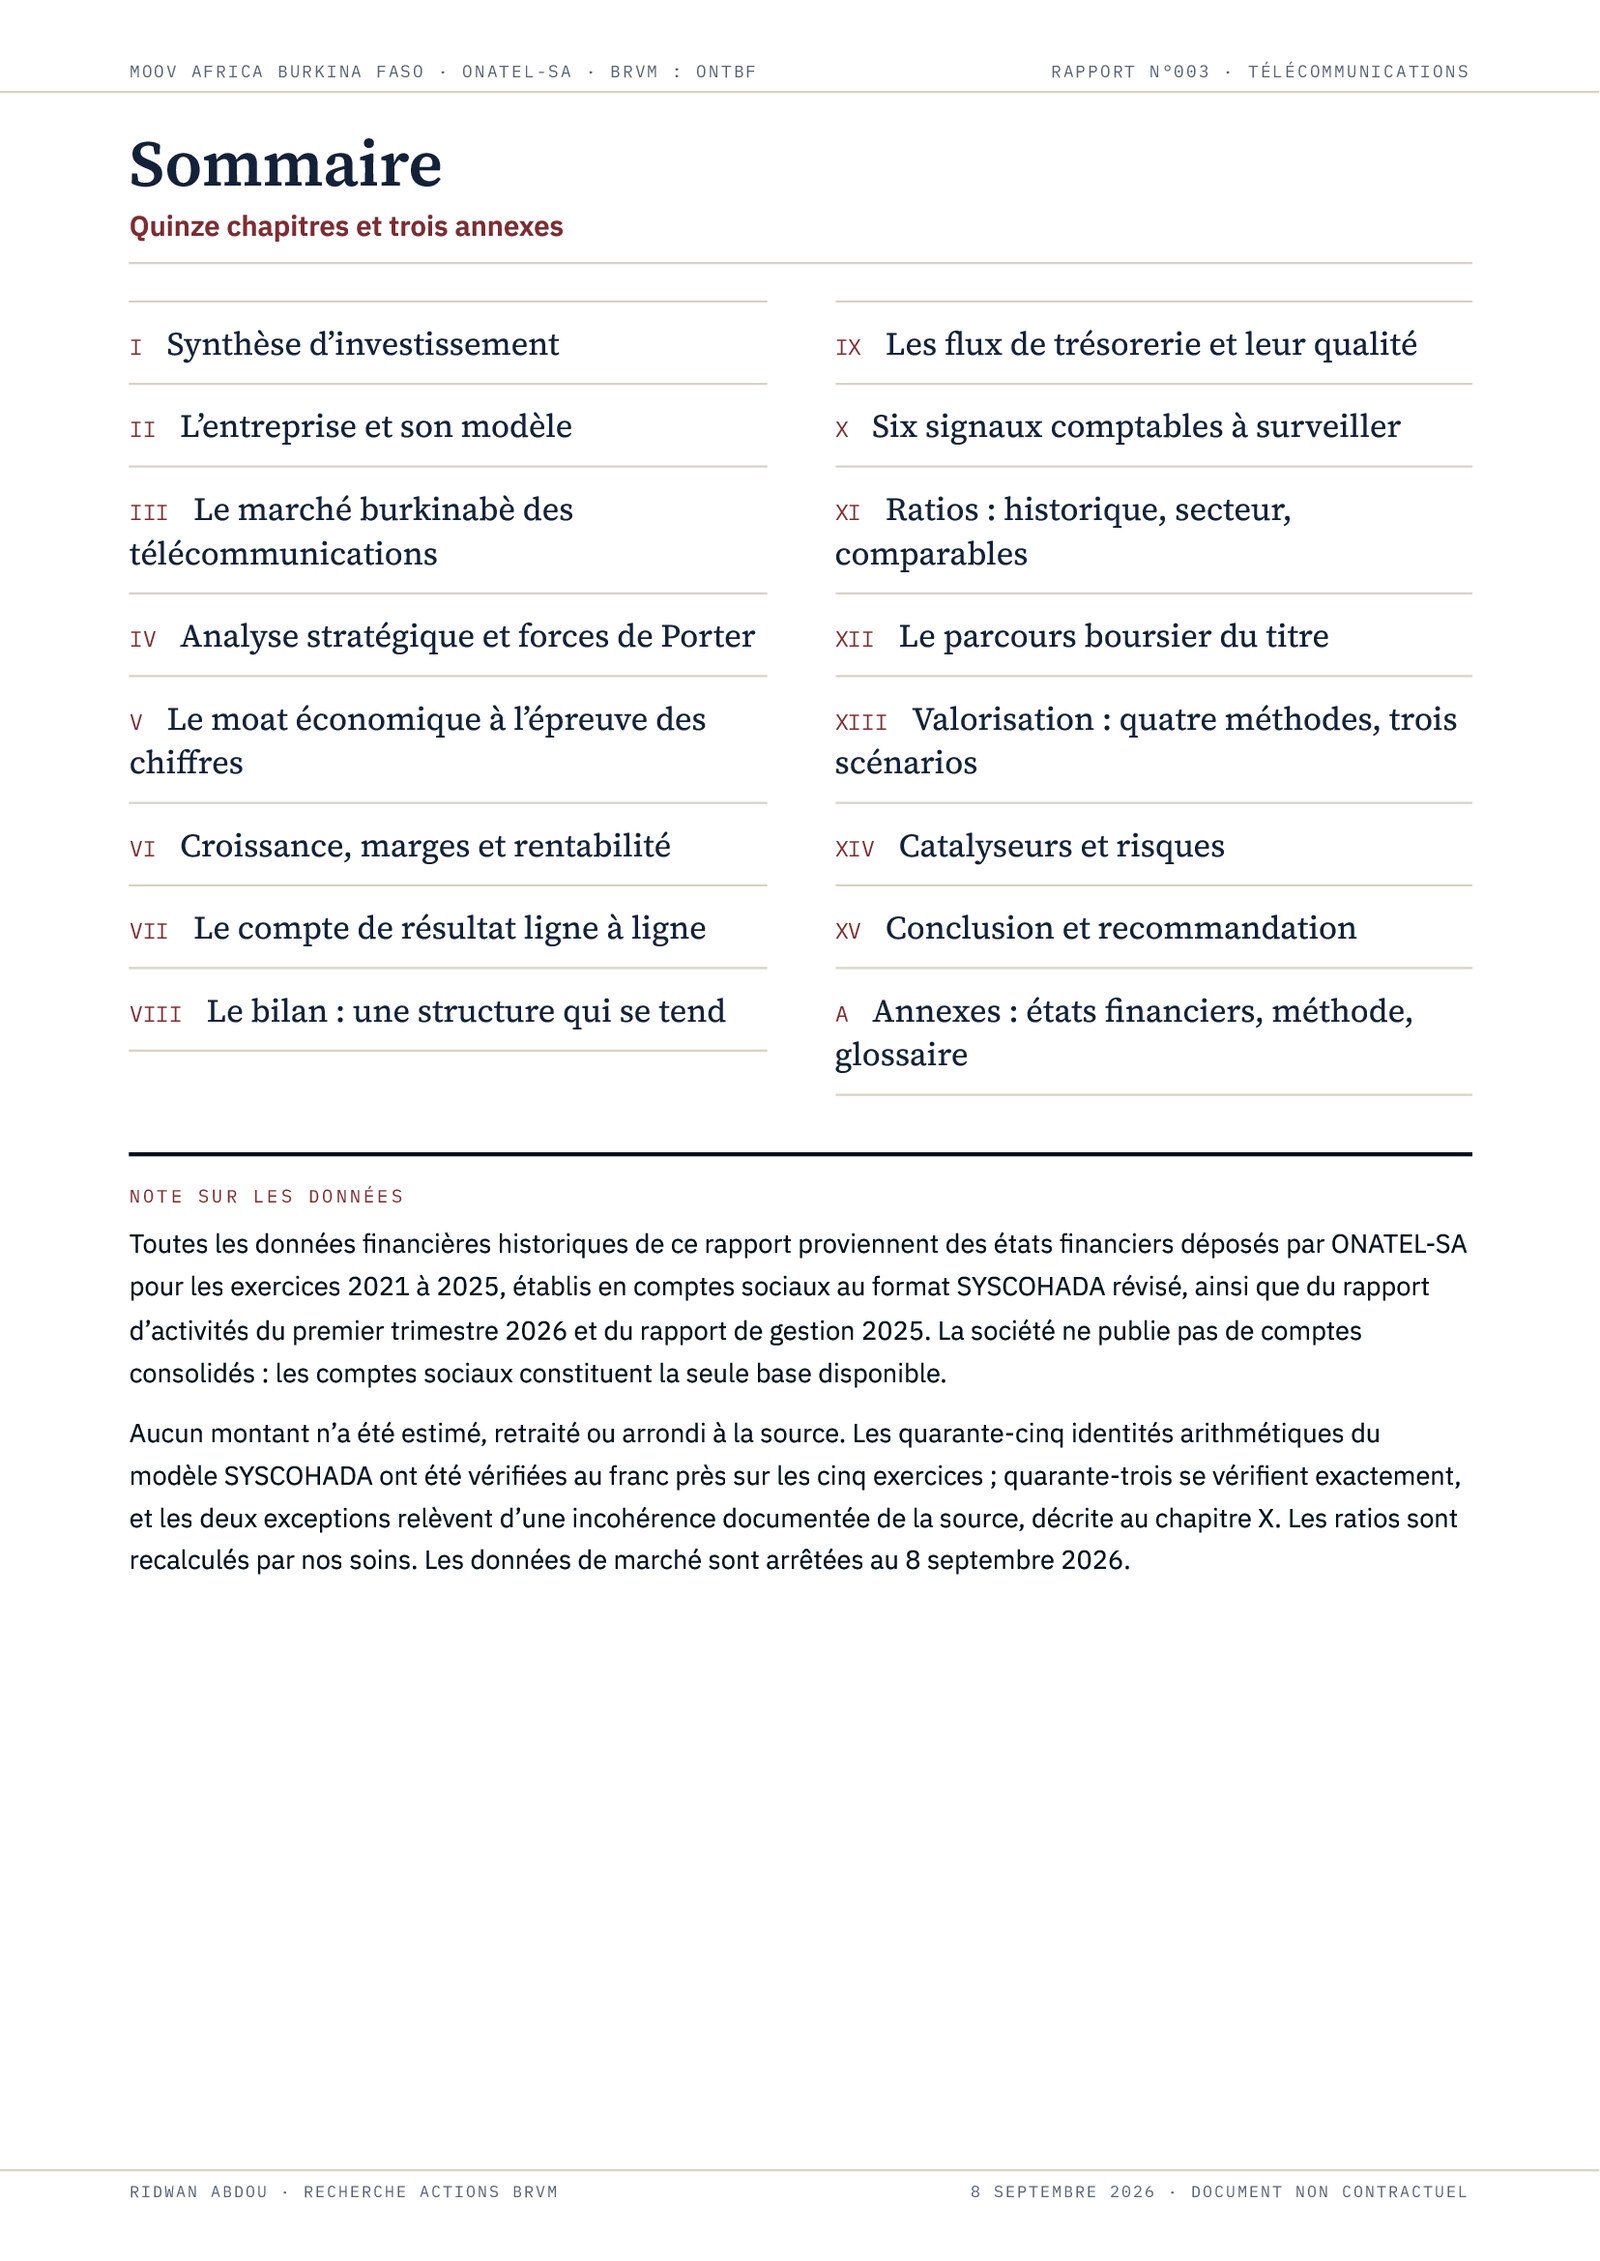
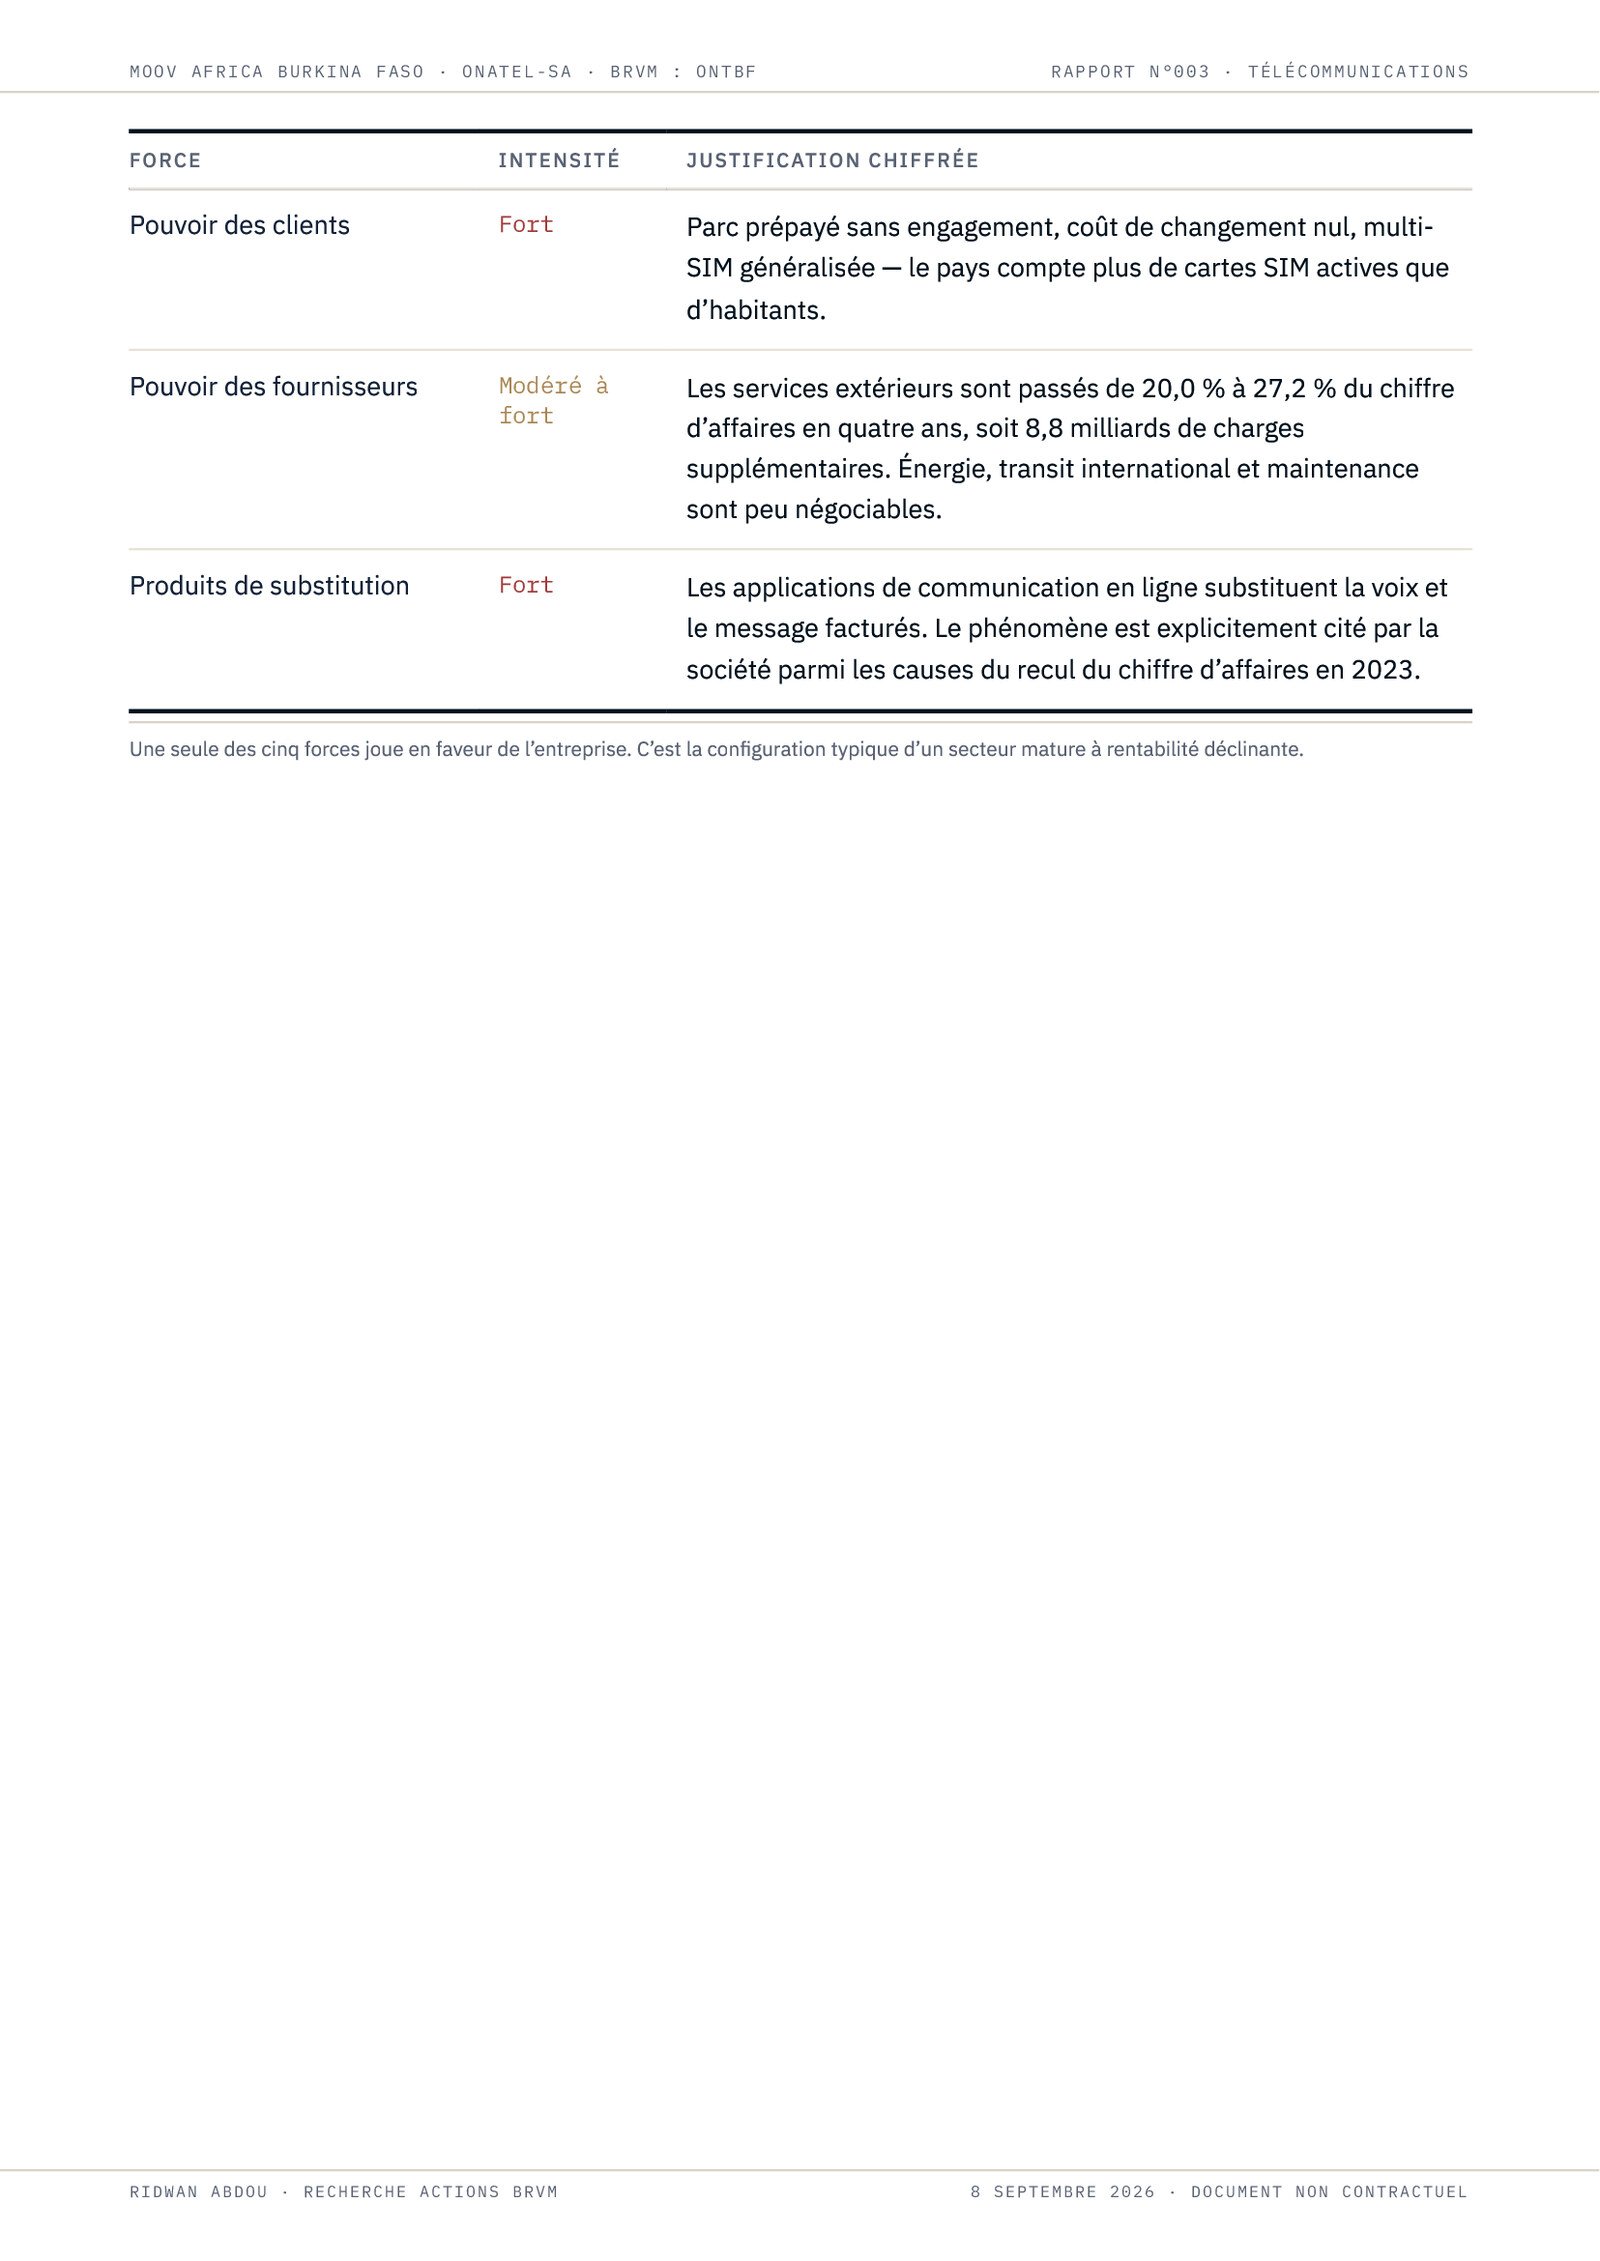
2 pages sur 43 · document complet après achat · cliquez pour agrandir
Entre 2021 et 2025, le bénéfice de Moov Africa Burkina Faso a reculé de 51 %. Sur les douze derniers mois, son action a gagné 27 %. Cette note explique cette divergence, et ce qu’elle implique pour un actionnaire à 2 920 francs.
L’analyse porte sur les états financiers déposés pour les exercices 2021 à 2025, le rapport de gestion 2025 et le rapport d’activités du premier trimestre 2026. Comptes sociaux SYSCOHADA révisé : la société ne publie pas de comptes consolidés. Les quarante-cinq identités arithmétiques du modèle ont été vérifiées au franc près sur les cinq exercices ; quarante-trois se vérifient exactement, et les deux exceptions relèvent d’une incohérence de la source, documentée.
Ce que la note documente
- Où sont passés les 7,9 milliards de résultat d’exploitation perdus en 2025. Le passage de 2024 à 2025 est reconstitué poste par poste, en corrigeant une erreur de lecture fréquente sur l’exercice 2024.
- La dérive des services extérieurs. De 20,0 % à 27,2 % du chiffre d’affaires en quatre ans : énergie des sites, maintenance, gardiennage. La crise sécuritaire ne figure dans aucune ligne des comptes, mais elle se lit là.
- Ce qui finance réellement le dividende. Hors dégagement du besoin en fonds de roulement, le flux disponible 2025 tombe à 2,4 milliards, pour 15,2 milliards de dividendes versés. La note montre par quoi l’écart est comblé.
- Une structure de bilan qui se tend. Capitaux propres revenus de 30,3 % à 17,7 % du bilan, dette financière nette à 1,04 fois l’excédent brut d’exploitation, investissements à 1,37 fois les dotations aux amortissements sans effet visible sur les ventes.
- Six signaux comptables à surveiller. Dont deux corrections d’erreurs de 5,7 milliards imputées directement sur les capitaux propres, sans passer par un compte de résultat, et la disparition d’un poste de provisions du bilan 2024.
- Quatre méthodes de valorisation et trois scénarios. Flux actualisés, cours sur bénéfice, valeur d’entreprise sur excédent brut d’exploitation, dividendes actualisés. Le rapport calcule aussi le coût du capital que le cours actuel implique, et le compare au rendement exigé sur la dette souveraine burkinabè.
Ce qu’elle ne fait pas
Elle ne lisse rien et n’estime rien. Aucun montant n’a été retraité à la source : les sous-totaux publiés sont conservés en l’état, et les incohérences relevées entre exercices sont décrites plutôt que corrigées en silence. Elle ne prétend pas non plus mesurer ce que les comptes ne permettent pas de mesurer : la société ne publie ni comptes consolidés, ni ventilation du chiffre d’affaires par activité.
Sommaire
- Synthèse d’investissement et chiffres clés
- L’entreprise et son modèle
- Le marché burkinabè des télécommunications
- Analyse stratégique et forces de Porter
- Le moat économique à l’épreuve des chiffres
- Croissance, marges et rentabilité
- Le compte de résultat ligne à ligne
- Le bilan : une structure qui se tend
- Les flux de trésorerie et leur qualité
- Six signaux comptables à surveiller
- Ratios : historique, secteur, comparables
- Le parcours boursier du titre
- Valorisation : quatre méthodes, trois scénarios
- Catalyseurs et risques
- Conclusion, recommandation et objectif de cours à 12-18 mois
- Annexes : états financiers, méthode, glossaire
43 pages, format PDF, livraison immédiate après paiement. Le document reste accessible à vie dans votre espace membre, y compris après l’expiration d’un abonnement.
Information financière et pédagogique. Aucun conseil en investissement personnalisé. Aucune affiliation à une SGI, un courtier ou une société cotée.
Avis
Il n’y a pas encore d’avis.