
SONATEL · Rapport de septembre 2026
3 000 F
Analyse fondamentale indépendante de SONATEL (SNTS) : le plus gros, le plus liquide et le plus rentable des trois télécoms de la cote est aussi le moins cher. 46 pages, livraison immédiate.
Aperçu du rapport
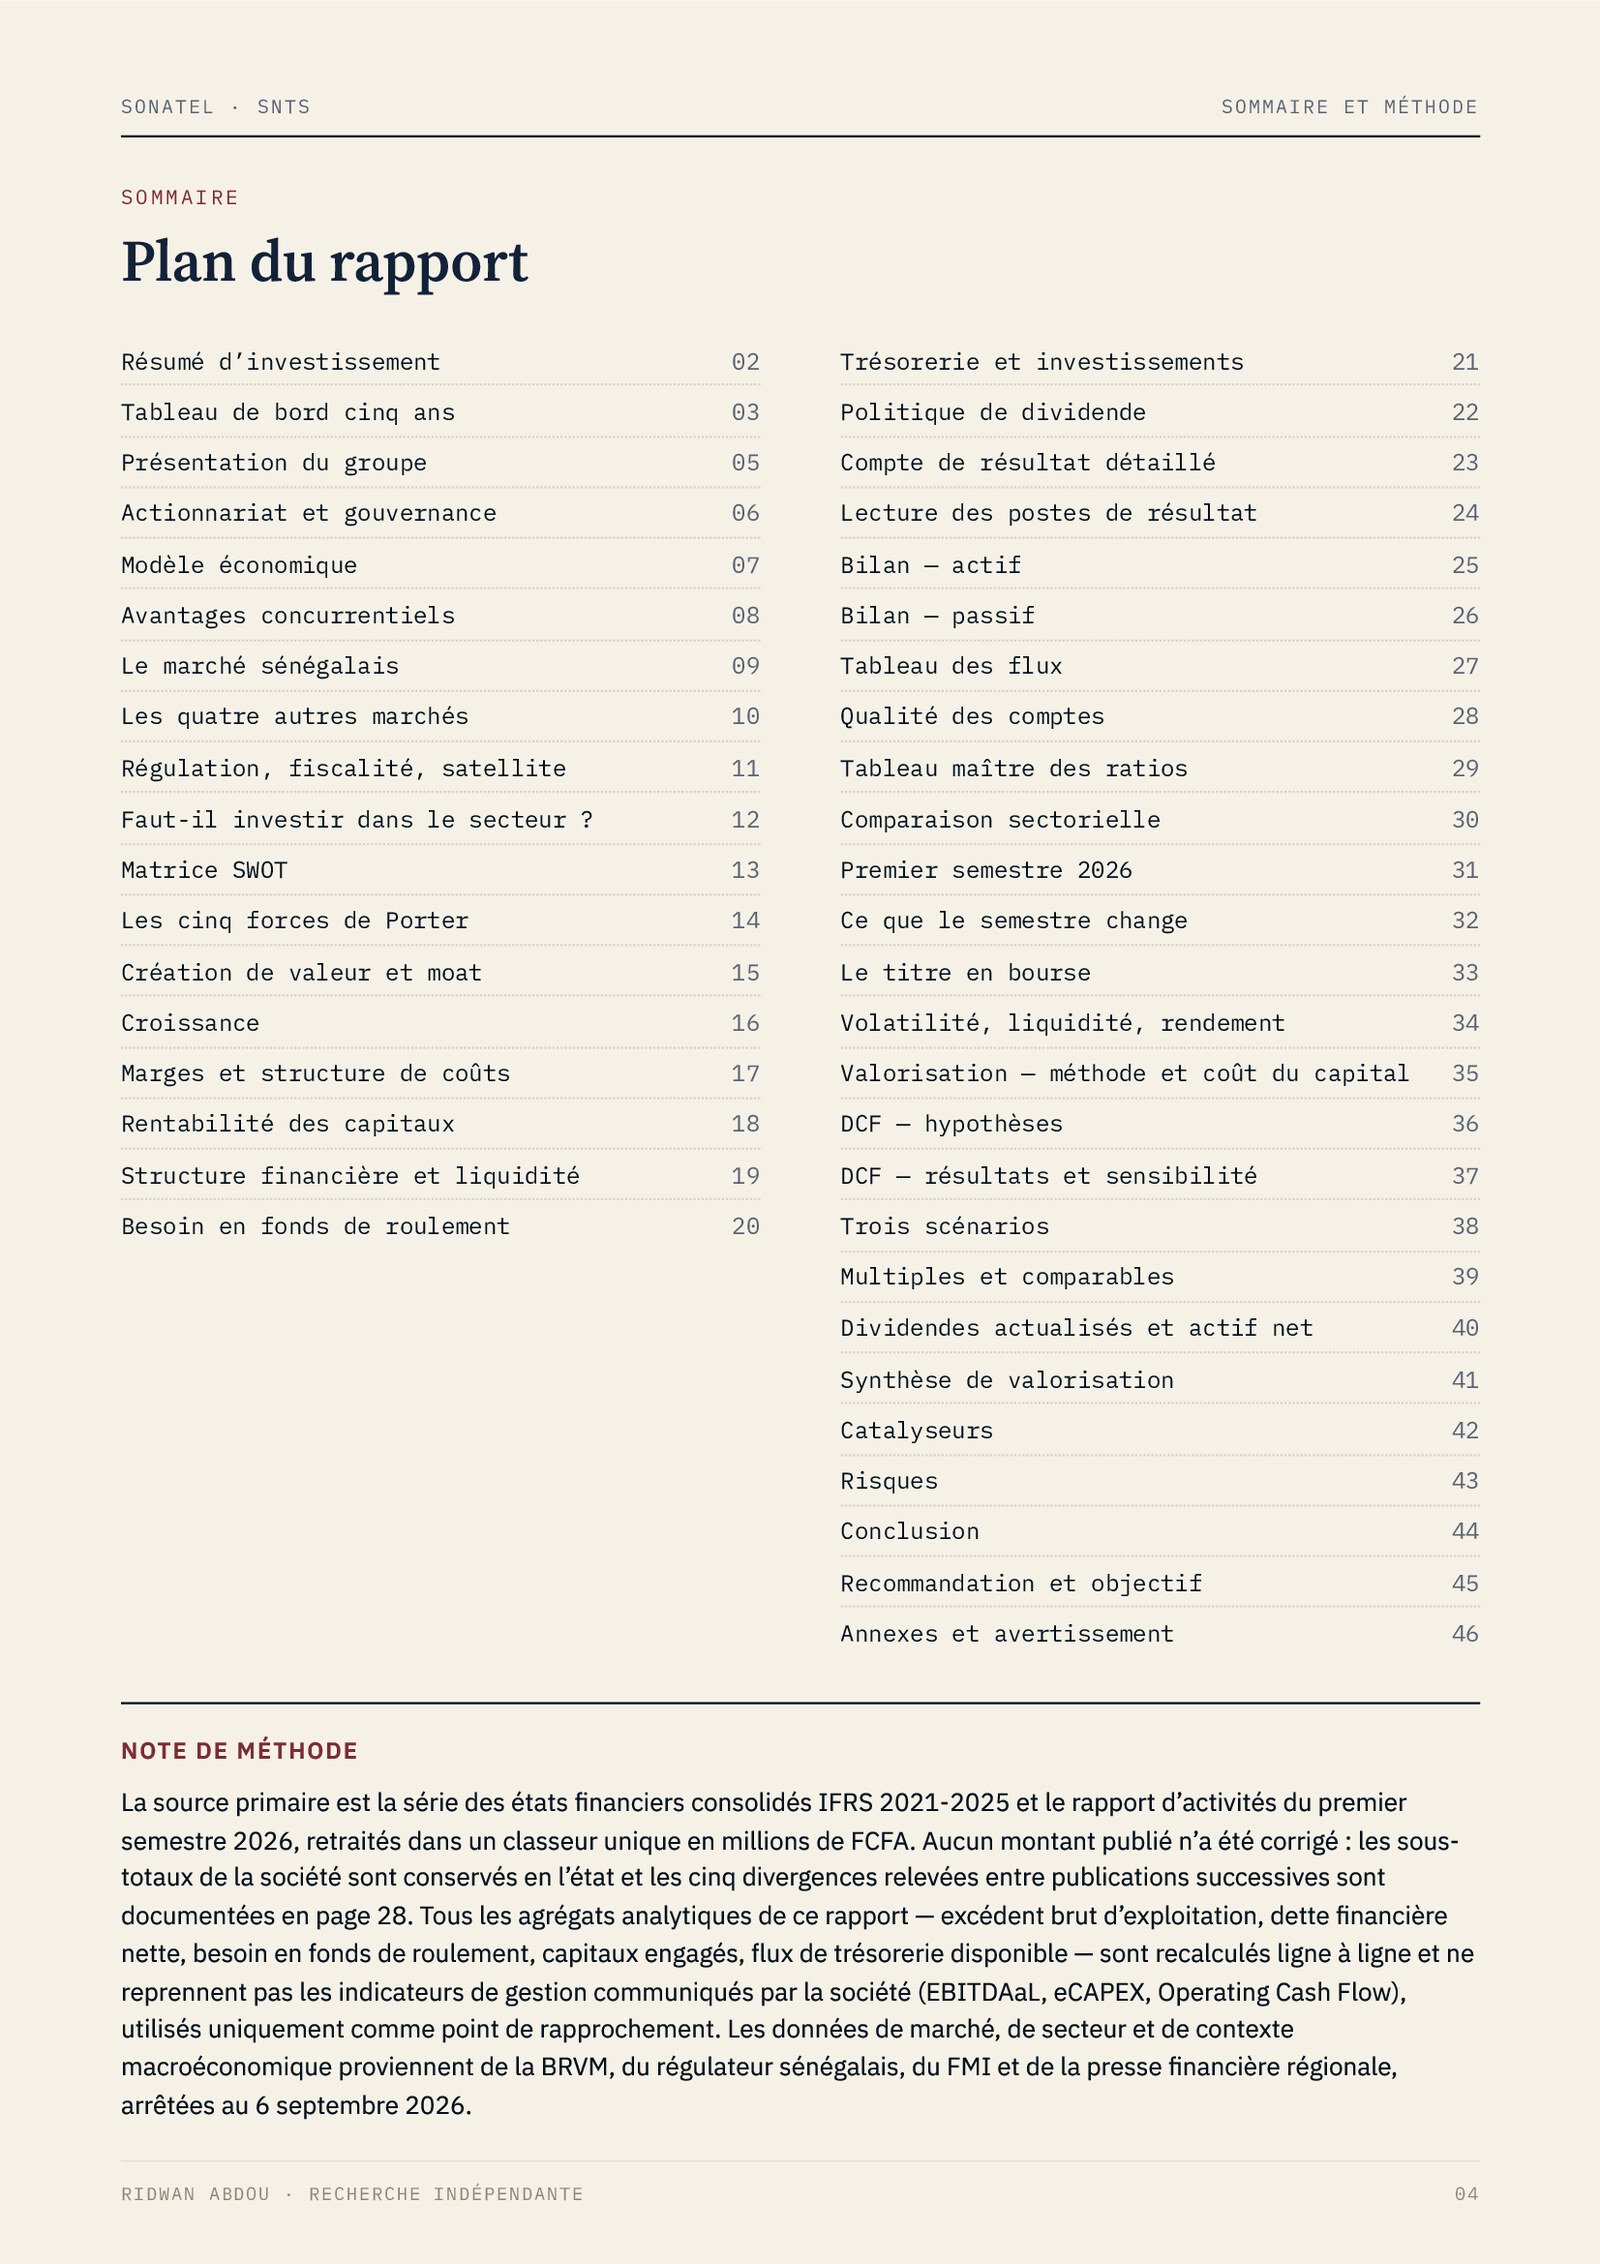
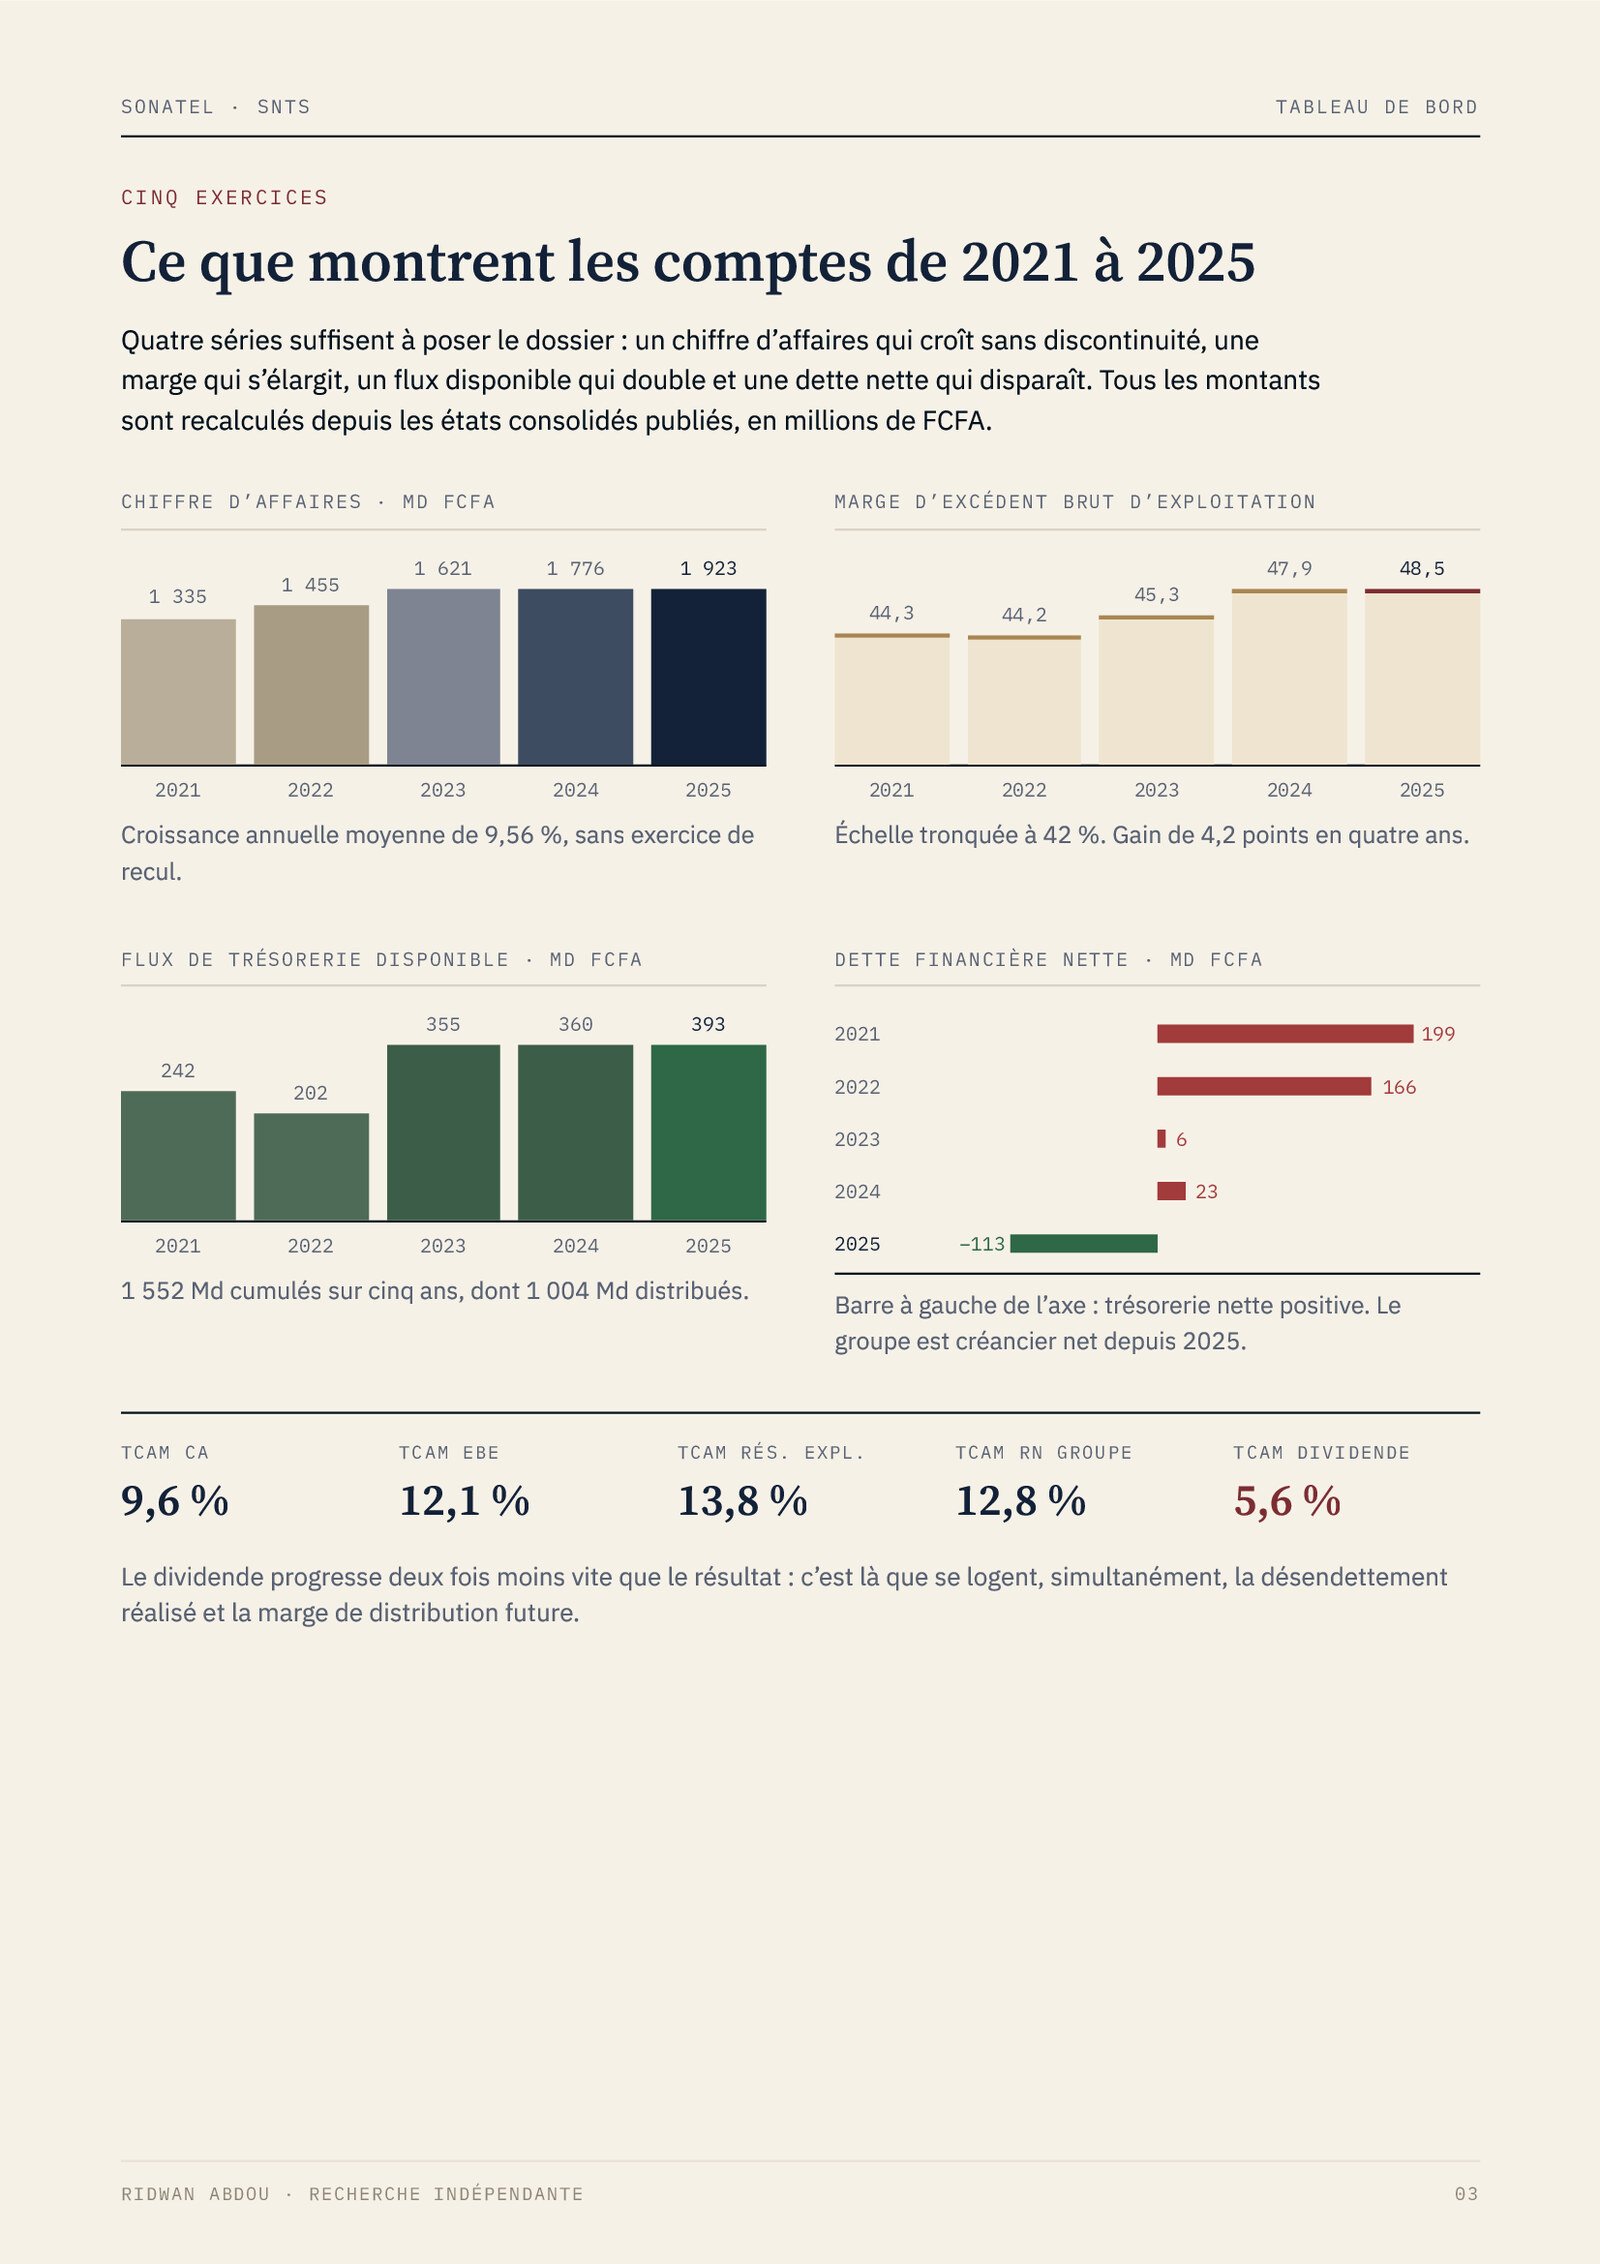
2 pages sur 46 · document complet après achat · cliquez pour agrandir
Sur la base du résultat net consolidé, SONATEL se paie 9,3 fois ses bénéfices, contre 18,9 fois pour Orange Côte d’Ivoire et 12,7 fois pour Onatel Burkina Faso. Le plus gros, le plus liquide et le plus rentable des trois opérateurs de la cote régionale est aussi le moins cher. Cette note explique ce que cet écart rémunère exactement, et s’il est justifié.
L’analyse porte sur les comptes consolidés IFRS 2021 à 2025 et le rapport d’activités du premier semestre 2026, retraités dans un classeur unique en millions de francs, avec une quarantaine de contrôles de totaux, de sous-totaux et de chaînages. Aucun montant publié n’a été corrigé : les divergences relevées entre publications successives sont documentées plutôt que lissées.
Ce que la note documente
- Un bilan qui a changé de nature. De 199 milliards de dette financière nette en 2021 à 113 milliards de trésorerie nette fin 2025, puis 131 milliards au 30 juin 2026. La note chiffre la capacité de distribution que ce basculement ouvre, et ce qu’un retour du taux de distribution vers 80 % vaudrait par action.
- Le levier opérationnel, poste par poste. La marge d’excédent brut d’exploitation passe de 44,3 % à 48,5 % en quatre exercices. Deux lignes expliquent l’essentiel de ces 4,2 points, et l’une des deux n’est pas reconductible.
- La dérive fiscale. Impôts et taxes d’exploitation en hausse de 22,5 % en 2025, taux d’impôt effectif porté de 32,8 % à 36,3 %, et un projet de taxation des transactions mobiles. La note mesure ce que coûte chaque point de taux effectif, en résultat et en valeur par action.
- Ce que le besoin en fonds de roulement finance vraiment. 209 jours de crédit fournisseur et un besoin en fonds de roulement négatif de 230 milliards soutiennent une part du rendement des capitaux engagés. La note calcule ce qu’un retour aux délais de 2021 consommerait de trésorerie.
- Quatre méthodes de valorisation, une fourchette. Flux de trésorerie actualisés, multiple de résultat, multiple d’excédent brut d’exploitation et dividendes actualisés, avec vingt-cinq combinaisons de coût du capital et de croissance perpétuelle, trois scénarios et une juste valeur pondérée.
- Sept catalyseurs chiffrés et huit risques. Chacun avec son effet estimé sur la valeur par action et son horizon, ainsi que les trois signaux qui invalideraient la thèse.
Ce qu’elle ne fait pas
Elle ne comble aucun trou d’information par une estimation. Les états consolidés ne comportent aucune ventilation du chiffre d’affaires par pays ni par activité : la contribution du Sénégal, du Mali ou d’Orange Money ne peut pas être isolée. Ce fait est traité comme un élément de décote et comme un gisement de réévaluation, jamais contourné par un chiffre inventé.
Sommaire
- Résumé d’investissement et tableau de bord cinq ans
- Présentation du groupe, actionnariat et gouvernance
- Modèle économique et avantages concurrentiels
- Le marché sénégalais et les quatre autres marchés
- Régulation, fiscalité, satellite
- Matrice SWOT, cinq forces de Porter, création de valeur
- Croissance, marges et structure de coûts
- Rentabilité des capitaux, structure financière et liquidité
- Besoin en fonds de roulement, trésorerie et investissements
- Politique de dividende
- États financiers détaillés : résultat, bilan, flux
- Qualité des comptes et tableau maître des ratios
- Comparaison sectorielle et premier semestre 2026
- Le titre en bourse : volatilité, liquidité, rendement
- Valorisation : méthode, coût du capital, DCF et sensibilité
- Trois scénarios, multiples et comparables, synthèse
- Catalyseurs, risques, conclusion
- Recommandation et objectif de cours à 12-18 mois
46 pages, format PDF, livraison immédiate après paiement. Le document reste accessible à vie dans votre espace membre, y compris après l’expiration d’un abonnement.
Information financière et pédagogique. Aucun conseil en investissement personnalisé. Aucune affiliation à une SGI, un courtier ou une société cotée.
Avis
Il n’y a pas encore d’avis.