
SICABLE Côte d’Ivoire · Rapport de septembre 2026
5 000 F
Analyse fondamentale indépendante de SICABLE (CABC), filiale ivoirienne de Prysmian : une usine amortie à 92 %, un chiffre d’affaires qui suit le cours du cuivre, et un titre qui a gagné 143 % en un an. 42 pages, livraison immédiate.
Le titre SICABLE a gagné 143 % en douze mois, à 3 400 F CFA. L’entreprise a publié dans le même temps un bénéfice record de 1,70 milliard de F CFA, puis un premier trimestre 2026 déficitaire. Cette note mesure ce que ce cours suppose déjà, et ce qu’une usine amortie à 92 %, dont le chiffre d’affaires suit le cours du cuivre, peut en justifier.
Aperçu du rapport
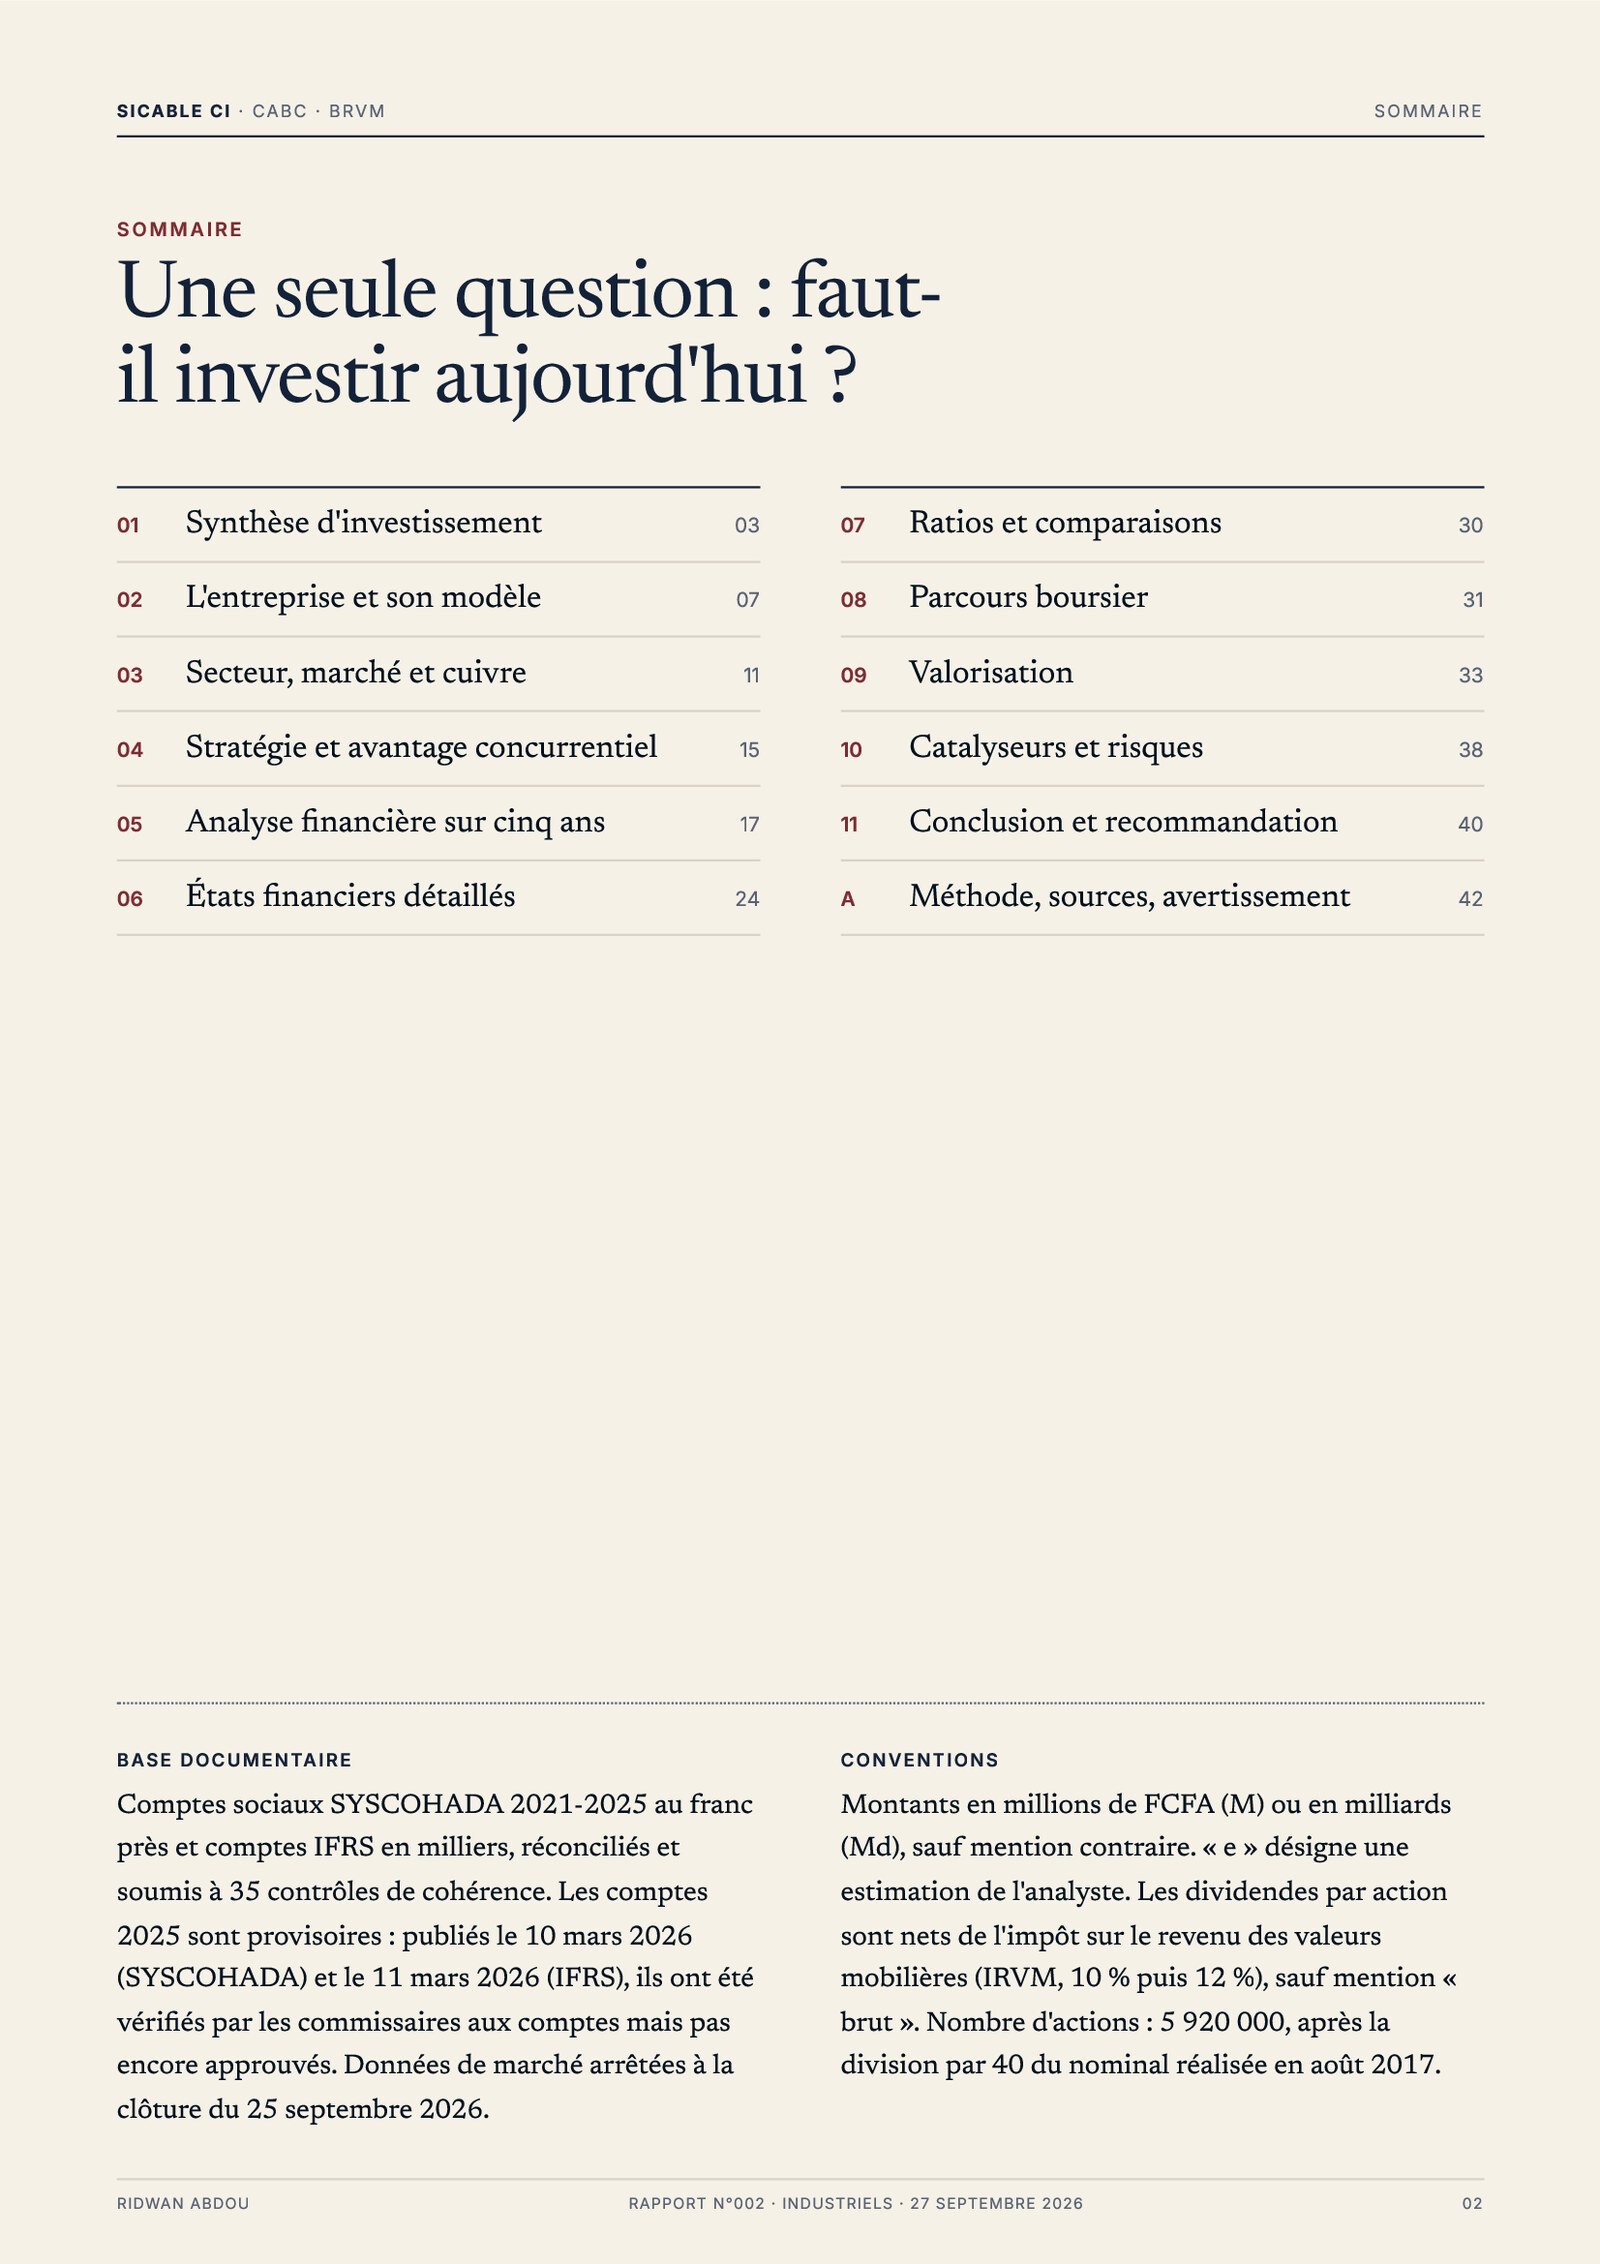
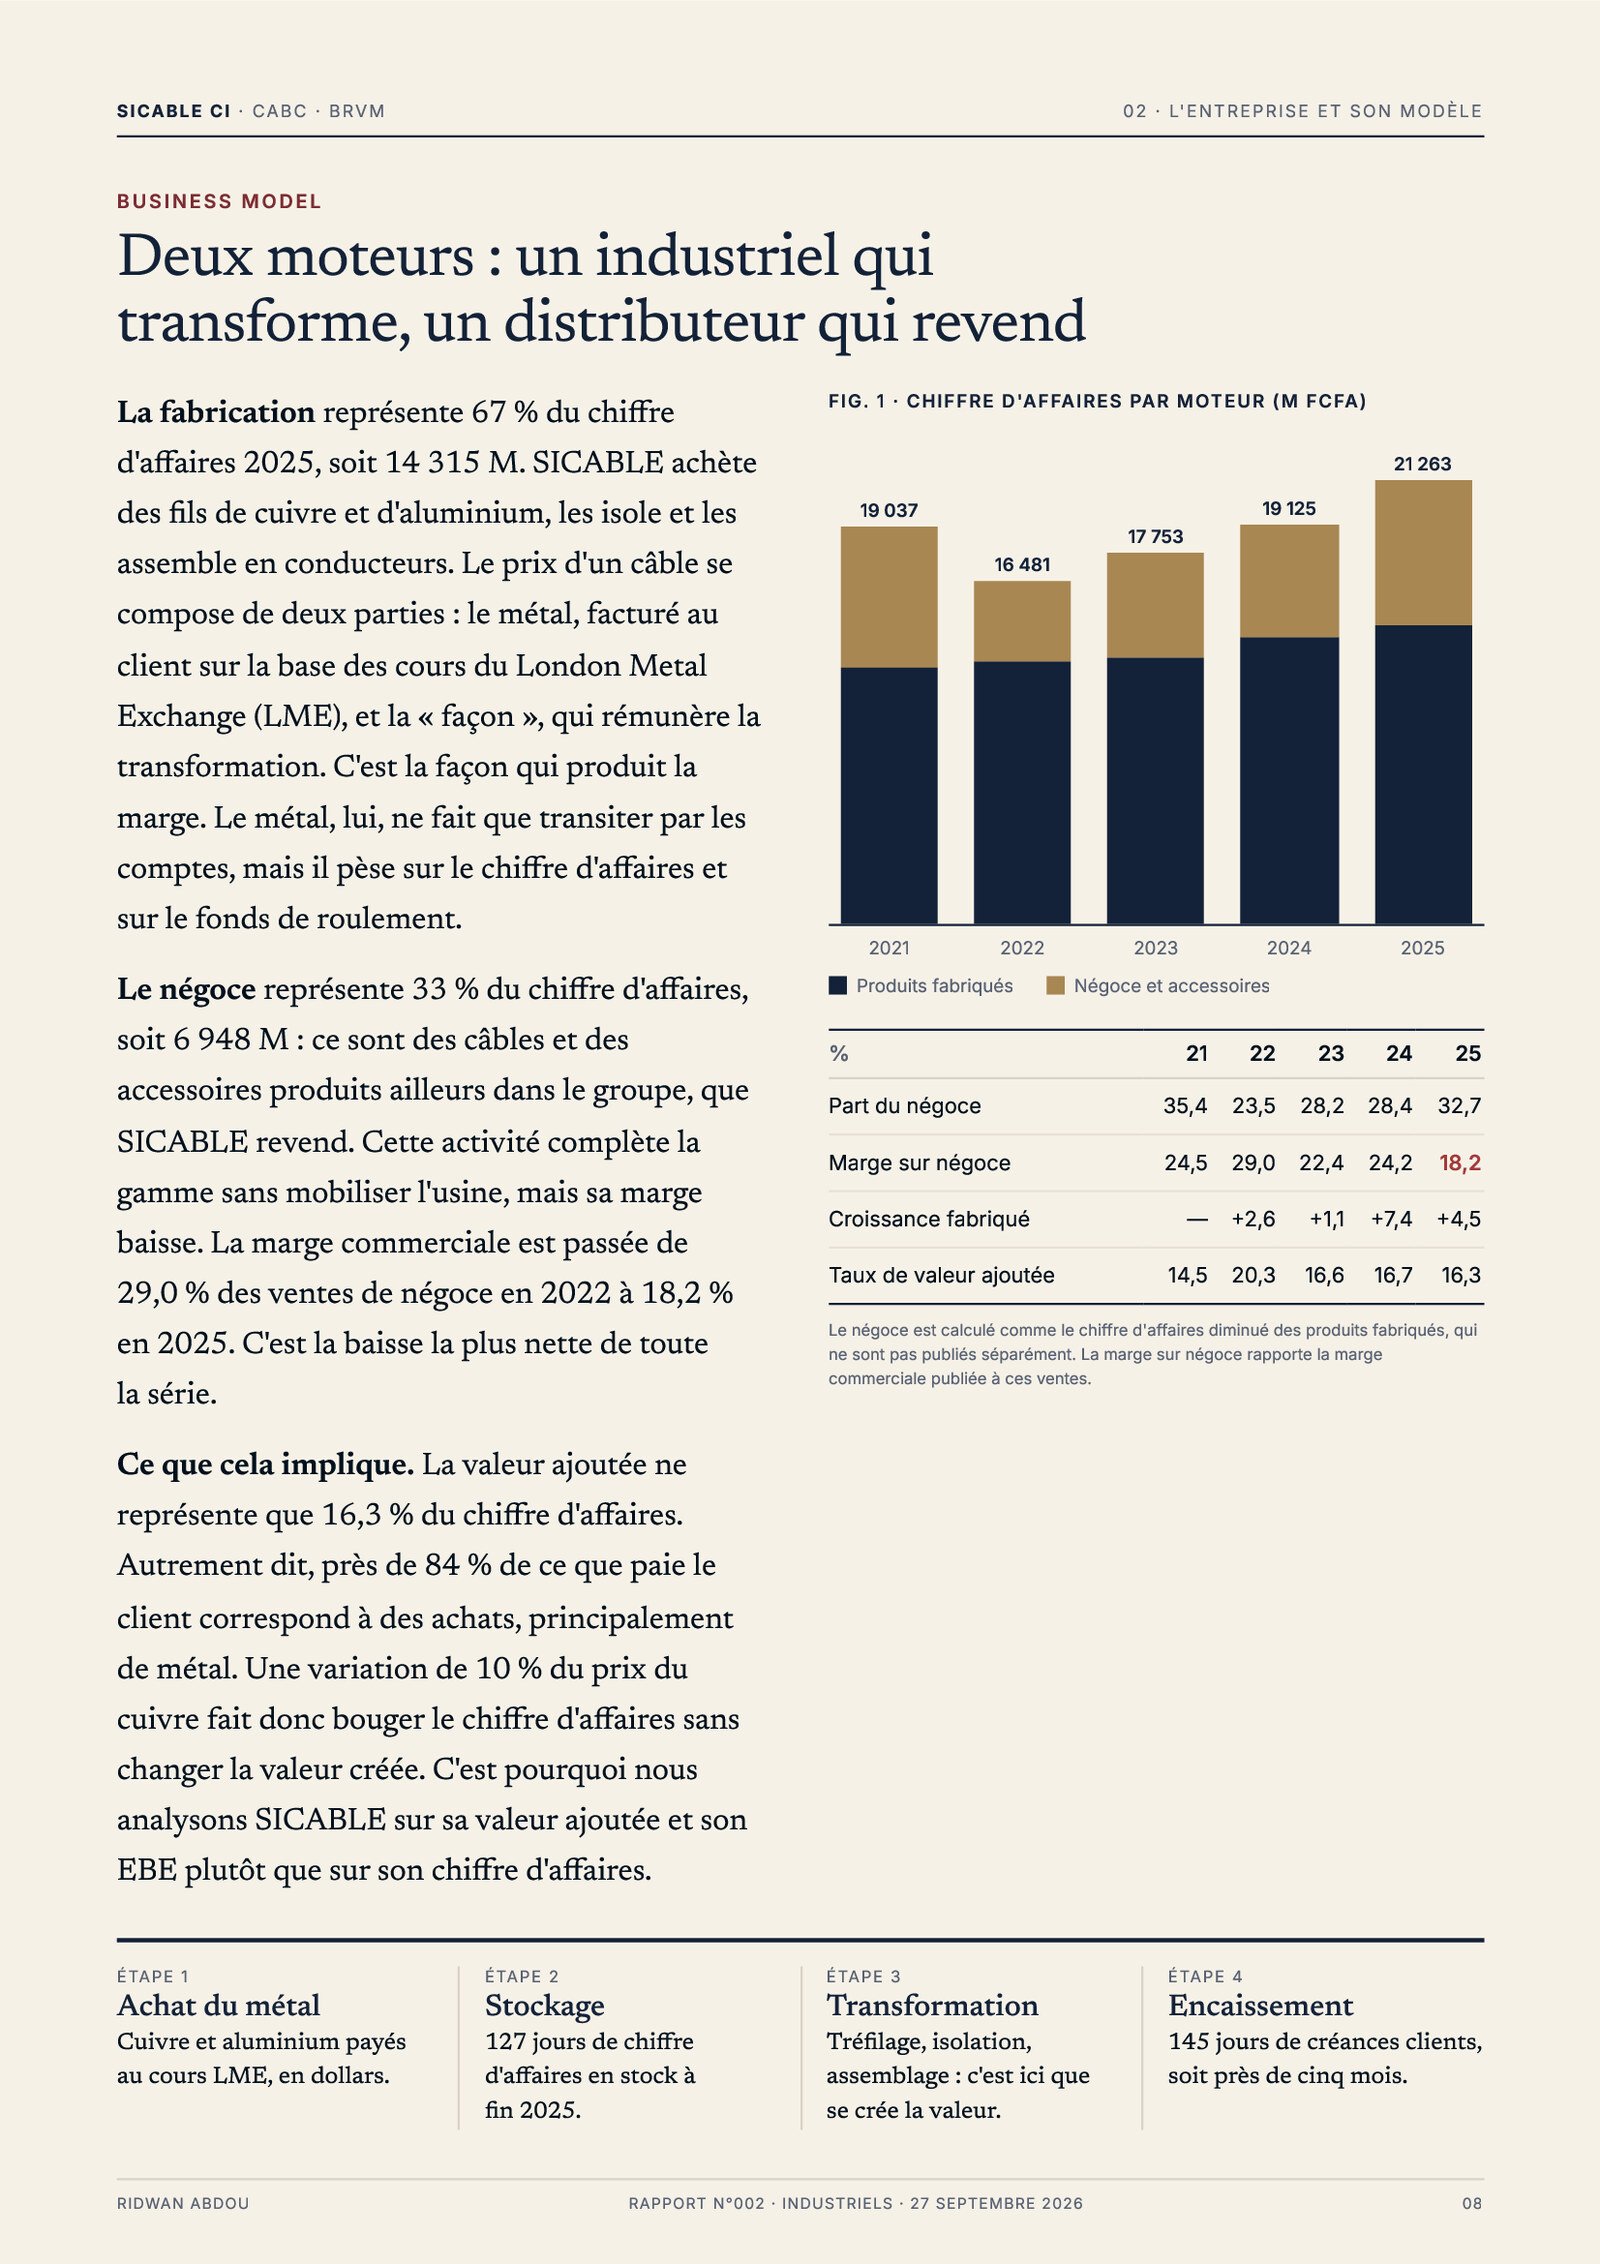
2 pages sur 42 · document complet après achat · cliquez pour agrandir
L’analyse porte sur les comptes sociaux SYSCOHADA 2021 à 2025 au franc près et sur les comptes IFRS, réconciliés et soumis à trente-cinq contrôles de cohérence. Les comptes 2025 sont provisoires : vérifiés par les commissaires aux comptes et publiés les 10 et 11 mars 2026, ils n’étaient pas encore approuvés. Les données de marché sont arrêtées au 25 septembre 2026. Aucun montant publié n’a été corrigé.
Ce que la note documente
- Ce que le cours suppose déjà. La note part du cours et remonte à l’envers : quelle marge d’exploitation, quelle croissance et quel besoin en fonds de roulement faut-il tenir durablement pour justifier le prix payé aujourd’hui ? Le résultat est confronté aux cinq exercices réellement publiés.
- Le métal n’est pas du chiffre d’affaires. La valeur ajoutée ne pèse que 16,3 % des ventes : près de 84 % de ce que paie le client est un achat de cuivre ou d’aluminium, facturé au cours du London Metal Exchange. La note sépare l’effet prix du métal de l’activité réelle, et analyse l’entreprise sur sa valeur ajoutée et son excédent brut plutôt que sur son chiffre d’affaires.
- Le bénéfice et la trésorerie ne racontent pas la même histoire. Entre 2021 et 2025, le résultat net cumulé atteint 5,47 milliards pour 3,37 milliards de flux de trésorerie disponible. Le besoin en fonds de roulement est monté à 123 jours de chiffre d’affaires, avec 127 jours de stock et 145 jours de créances clients. La note chiffre ce qu’une hausse de 10 % du cuivre retire à la trésorerie.
- Un outil industriel amorti à 92 %. Il reste 487 millions d’immobilisations nettes pour produire 21 milliards de chiffre d’affaires, et les investissements n’ont pesé que 0,8 % des ventes sur cinq ans. La note sépare ce que cette situation flatte dans la rentabilité affichée de ce qu’elle reporte sur les exercices à venir.
- Onze points de marge de négoce envolés. La marge commerciale sur l’activité de revente passe de 29,0 % en 2022 à 18,2 % en 2025, la baisse la plus nette de la série. La note expose les deux lectures possibles, marché ou conditions intra-groupe, et dit laquelle les comptes publiés permettent de trancher.
- Le dividende, testé plutôt qu’annoncé. Porté à 60 % du bénéfice 2025, soit 172,75 F bruts par action, il a plus que doublé en quatre ans. La note établit le niveau de résultat et de trésorerie nécessaire pour le tenir.
- Le premier trimestre 2026, lu comme un test. Un arrêt de maintenance et une flambée du métal ont suffi à faire basculer le trimestre dans la perte. La note en tire la mesure du levier opérationnel d’une usine dont les charges fixes ne s’ajustent pas au volume.
- Huit critères notés, plusieurs méthodes de valorisation et trois scénarios, dont un flux de trésorerie actualisé, des multiples comparés et un calcul inversé à partir du cours.
Ce qu’elle ne fait pas
Elle ne comble aucun trou d’information par une estimation. Les comptes publiés, au format condensé de la BRVM, ne détaillent ni les achats auprès du groupe Prysmian, ni les éventuelles redevances ou frais d’assistance technique. Sans cette information, l’érosion de la marge de négoce ne peut pas être attribuée avec certitude. Ce point est traité comme une limite de l’analyse et comme un élément de décote, jamais contourné par un chiffre inventé.
Sommaire
- Synthèse d’investissement
- L’entreprise et son modèle
- Secteur, marché et cuivre
- Stratégie et avantage concurrentiel
- Analyse financière sur cinq ans
- États financiers détaillés
- Ratios et comparaisons
- Parcours boursier
- Valorisation
- Catalyseurs et risques
- Conclusion et recommandation
- Méthode, sources, avertissement
42 pages, format PDF, livraison immédiate après paiement. Le document reste accessible à vie dans votre espace membre, y compris après l’expiration d’un abonnement. Une édition ultérieure de ce rapport fait l’objet d’un nouveau document.
Information financière et pédagogique. Aucun conseil en investissement personnalisé. Aucune affiliation à une SGI, un courtier ou une société cotée.
Avis
Il n’y a pas encore d’avis.