
SETAO Côte d’Ivoire · Rapport de septembre 2026
5 000 F
Analyse fondamentale indépendante de SETAO (STAC), filiale ivoirienne de Bouygues : quatre exercices déficitaires, des capitaux propres tombés à 53 % du capital social, et un cours qui a gagné plus de 400 % depuis son point bas. 48 pages, livraison immédiate.
Le cours de SETAO a gagné 80 % depuis janvier 2026 et plus de 400 % depuis son point bas de 2025, à 2 380 F CFA. L’entreprise sort dans le même temps de quatre exercices déficitaires, avec 357 millions de F CFA de capitaux propres pour un capital social de 672 millions. Cette note mesure ce que ce cours suppose déjà, et ce qu’une entreprise dont les contrats sont attribués par son actionnaire de référence peut en justifier.
Aperçu du rapport
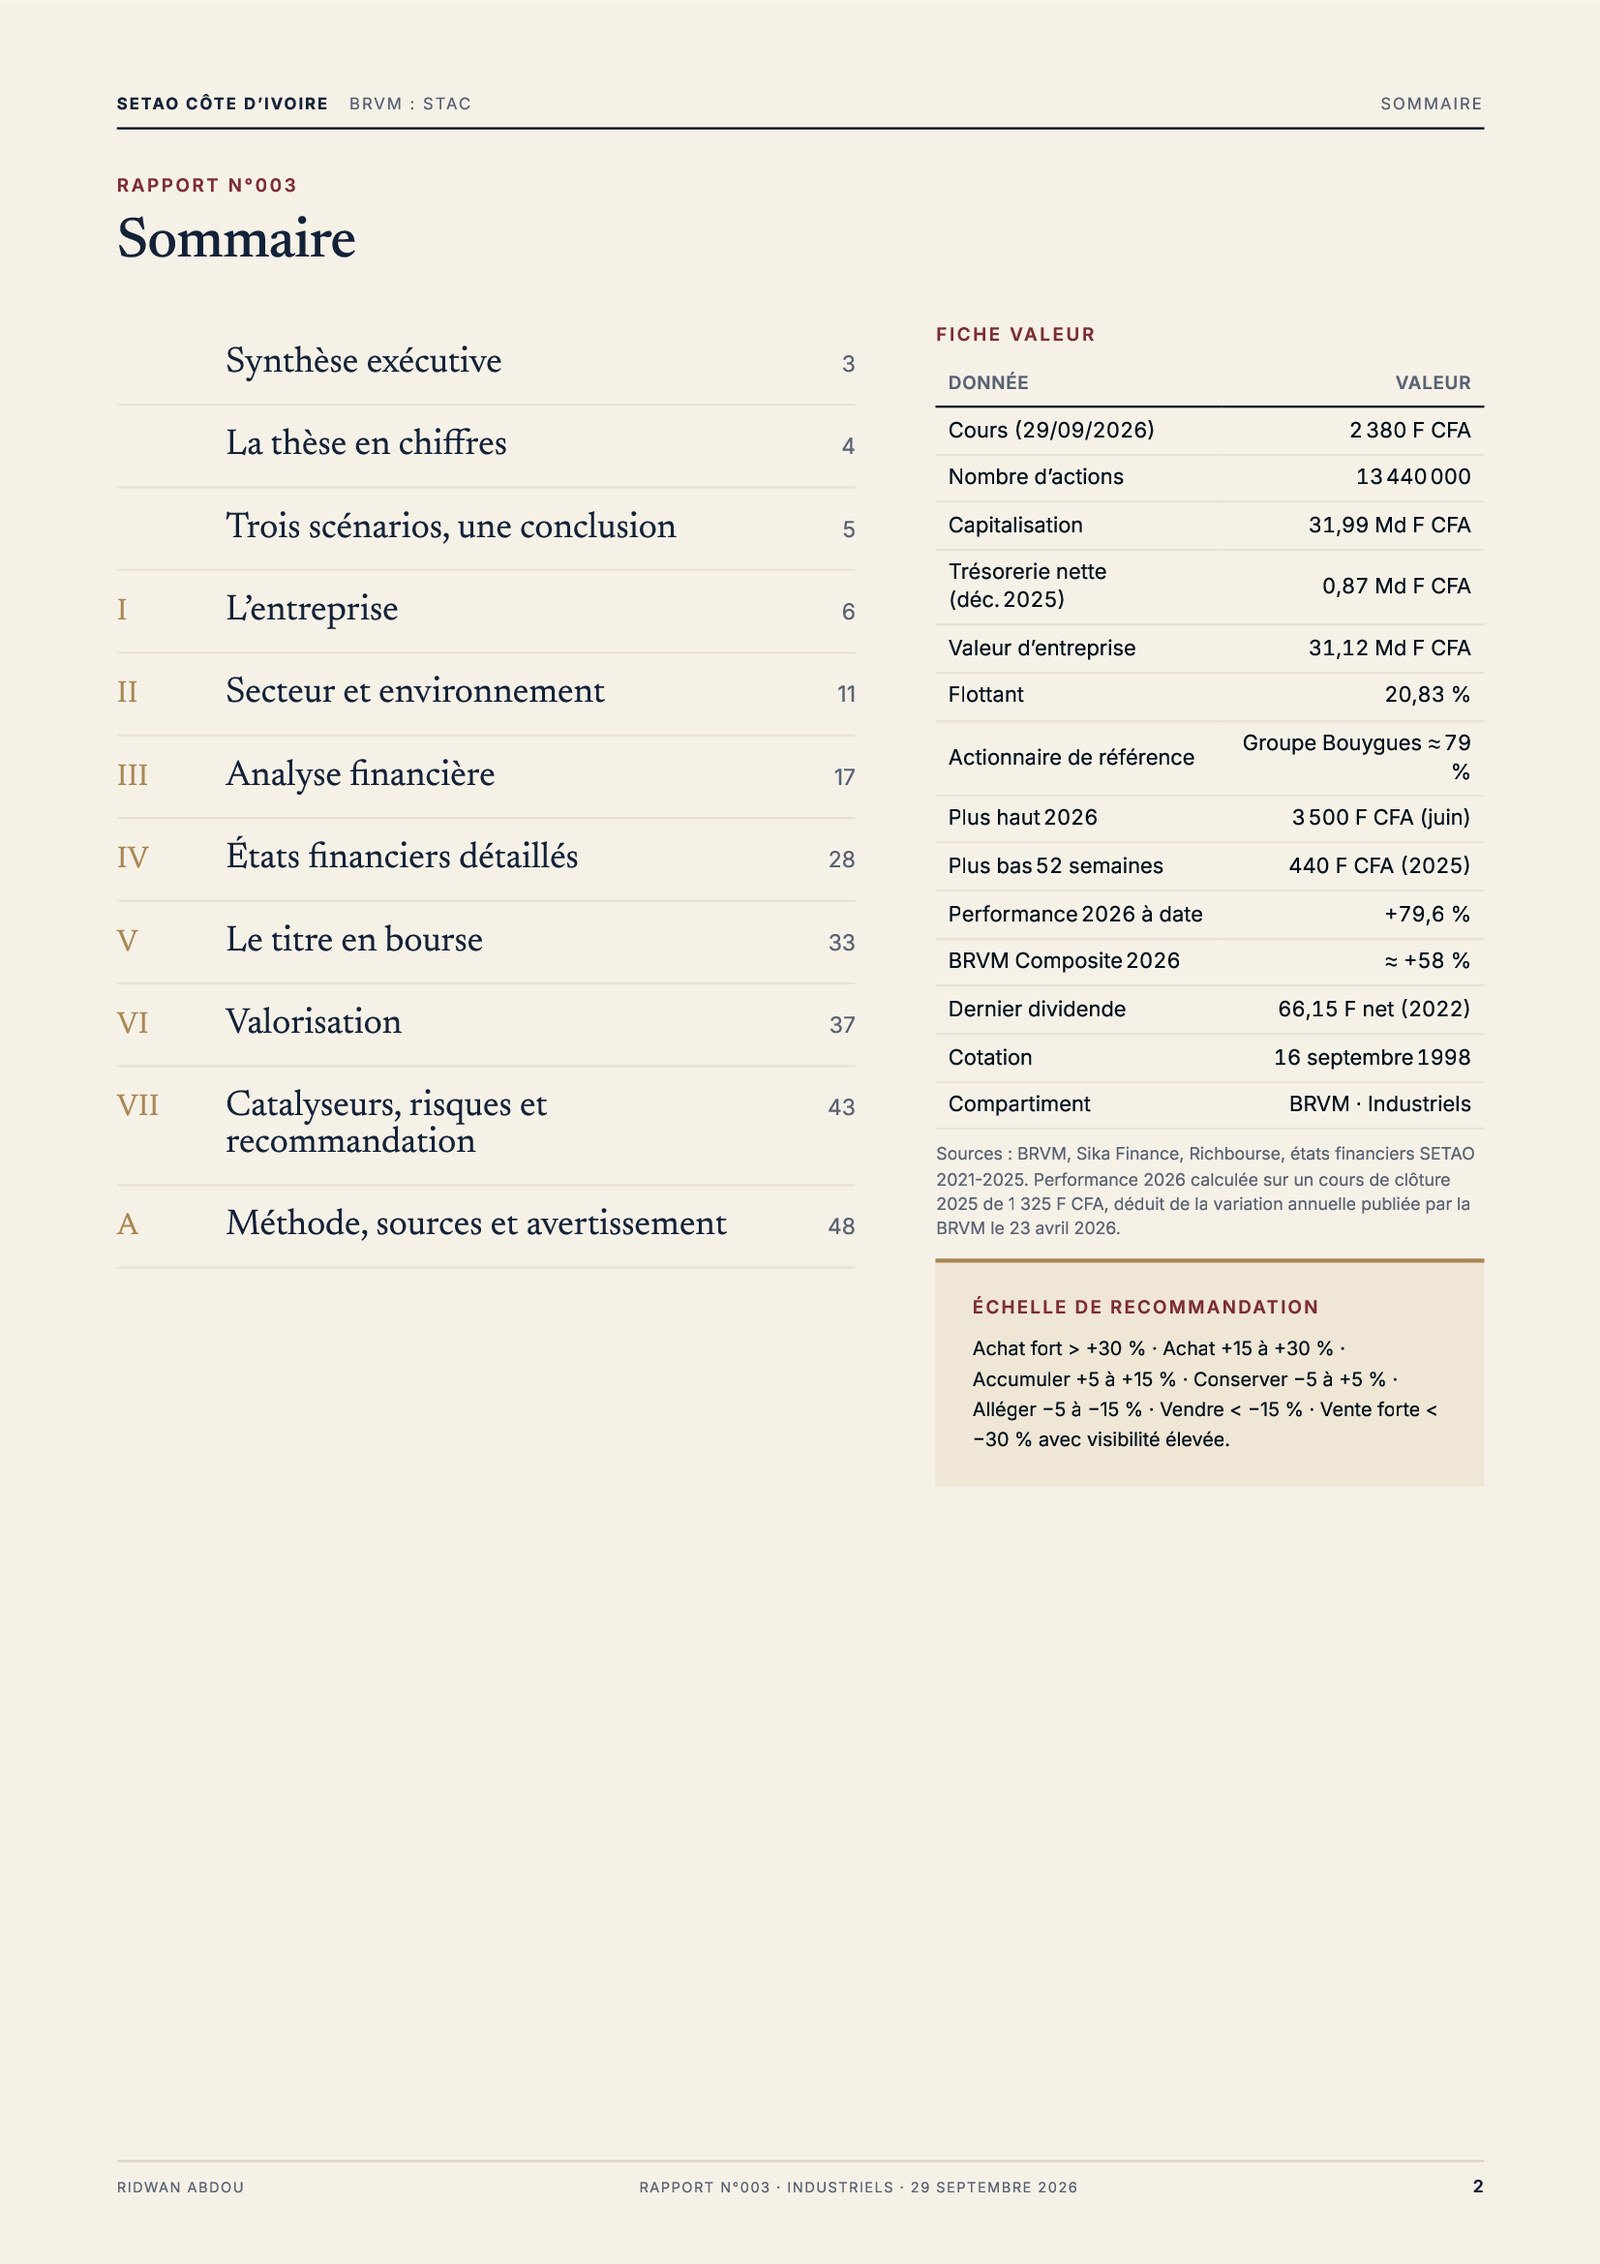
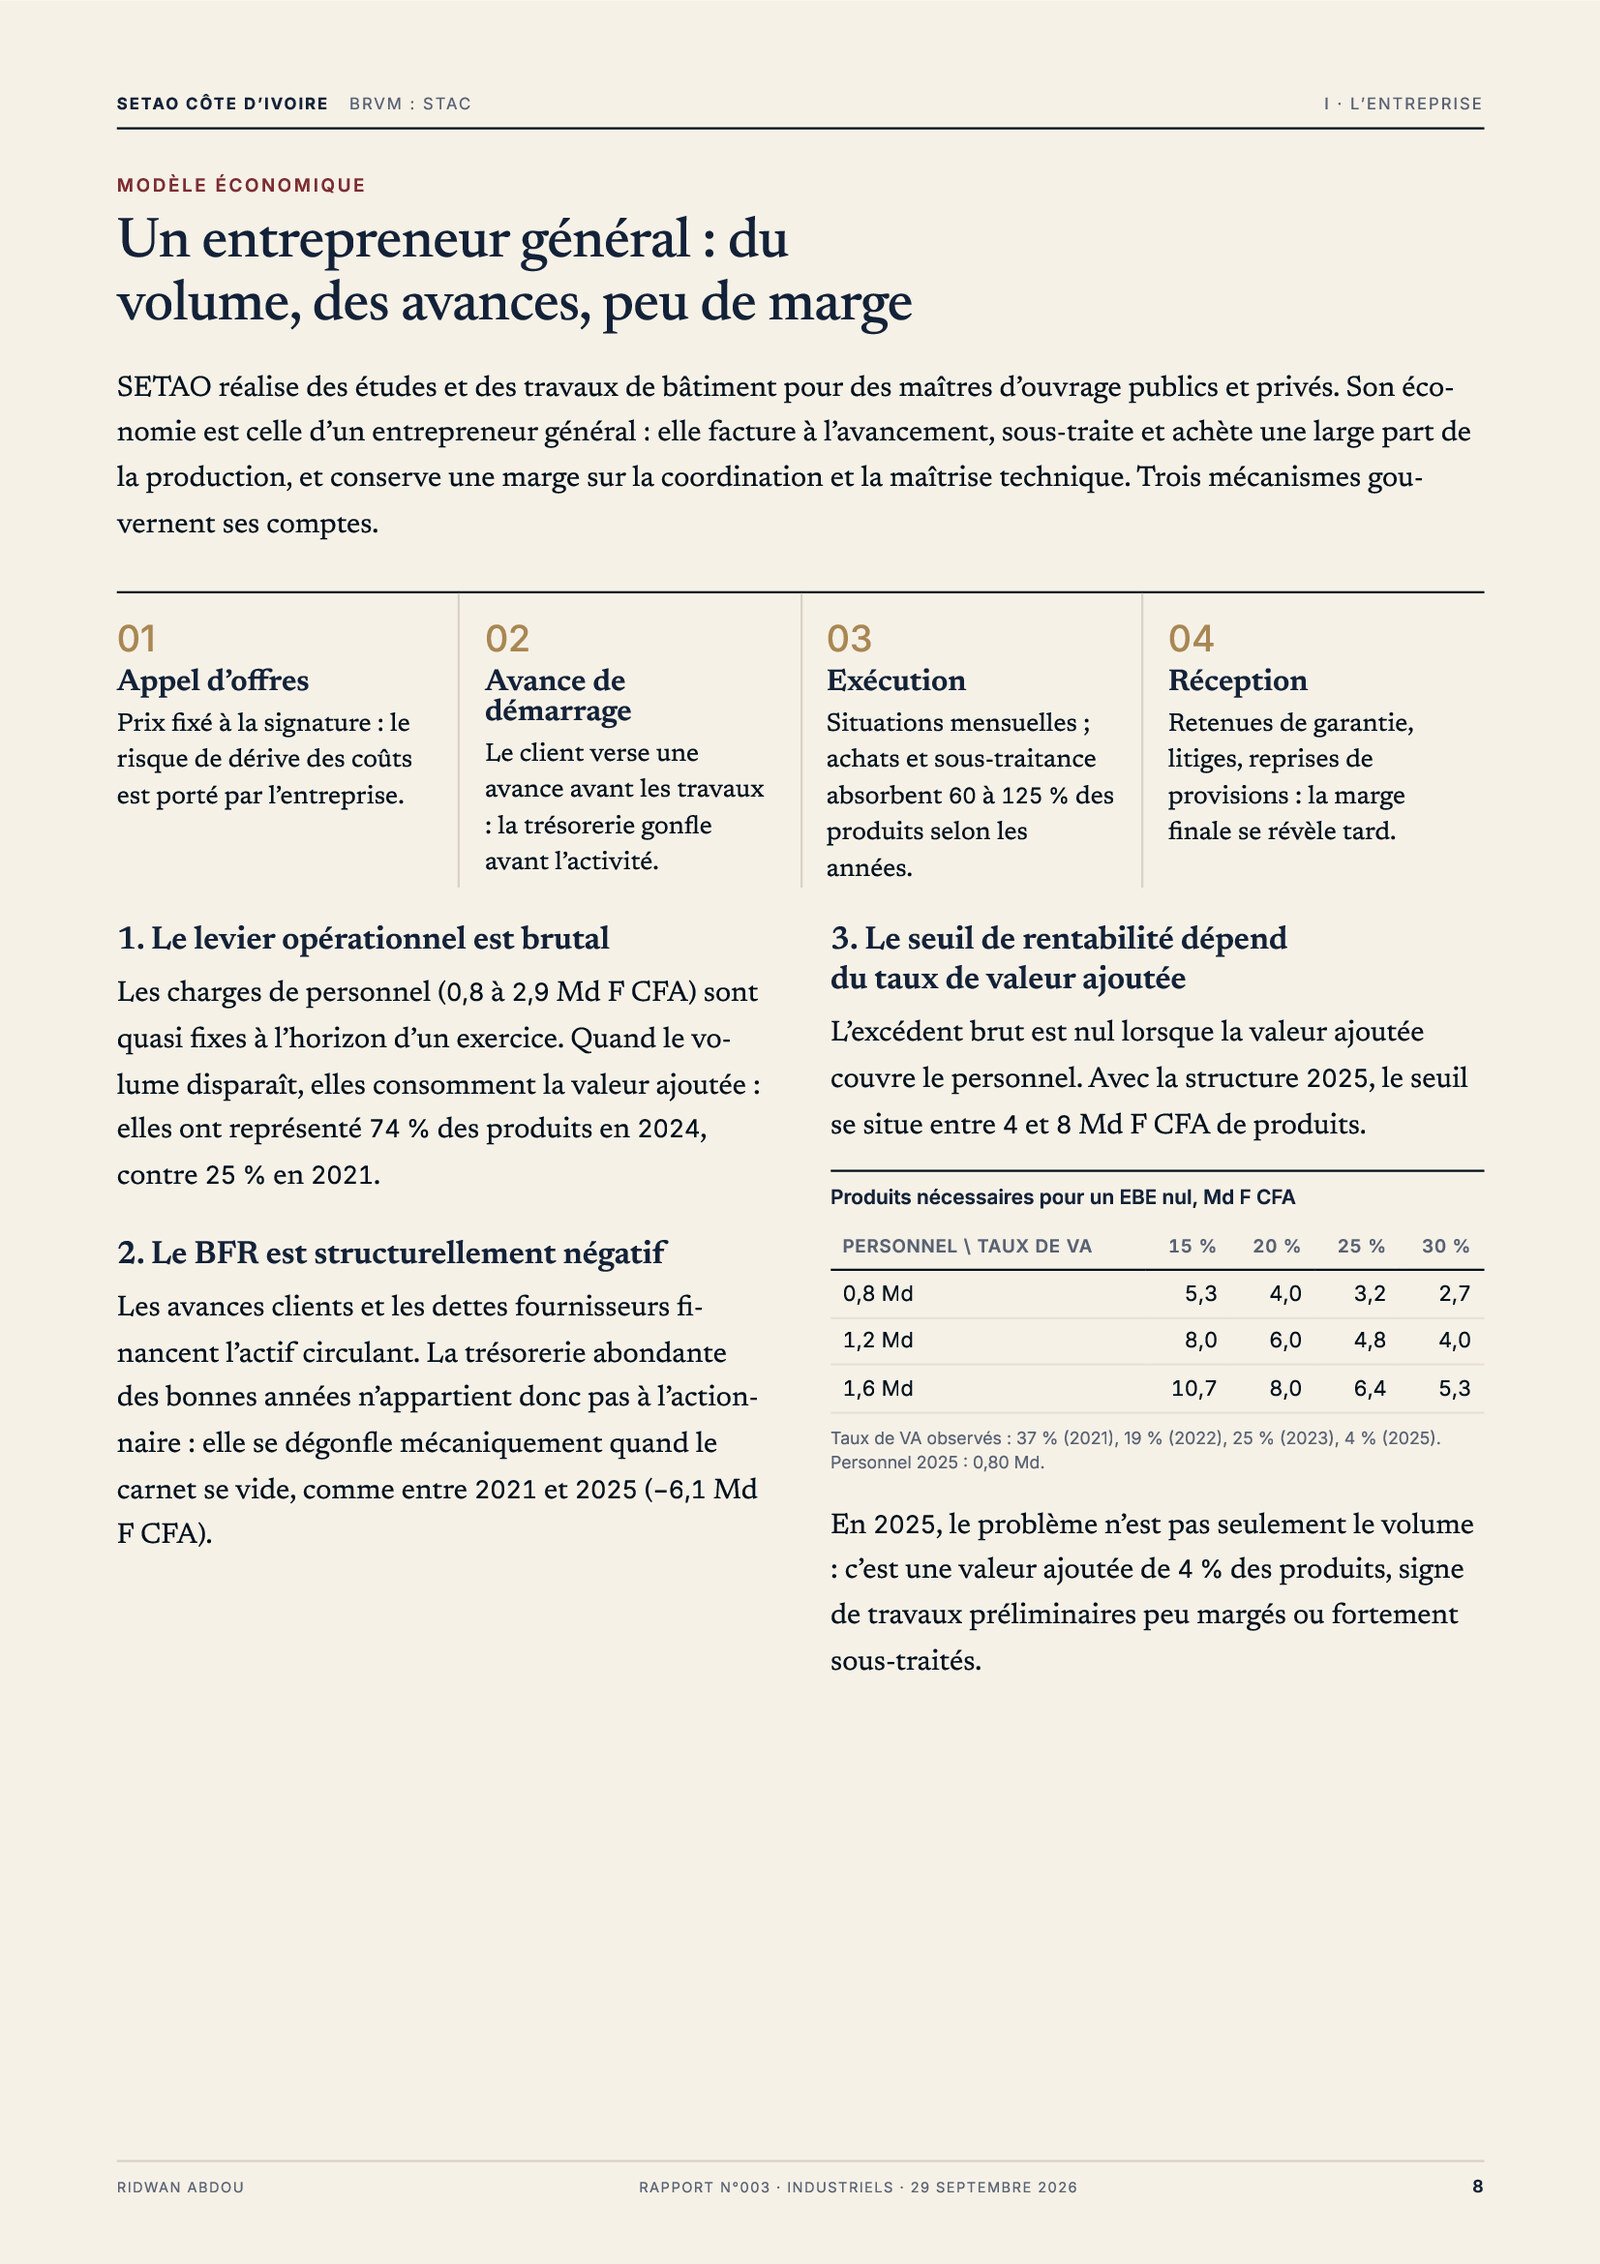
2 pages sur 48 · document complet après achat · cliquez pour agrandir
L’analyse porte sur les comptes sociaux SYSCOHADA 2021 à 2025, reconstitués poste par poste dans un classeur unique. Aucun montant publié n’a été corrigé. L’agrégat de produits retenu est celui que publie la société, qui réunit chiffre d’affaires, autres produits et transferts de charges : SETAO n’isole jamais son chiffre d’affaires, et ce choix de présentation est signalé partout où il change la lecture.
Ce que la note documente
- Ce que le cours suppose déjà. La note part du cours et remonte à l’envers : quel niveau de produits annuels, et quelle marge d’exploitation durable, une valeur d’entreprise de 31 milliards de F CFA exige-t-elle à perpétuité ? Le résultat est comparé au meilleur exercice jamais publié par la société.
- Cinq ans, trois régimes. Les produits passent de 10,3 milliards en 2021 à 14,7 en 2022, puis tombent à 1,8 en 2024 avant de remonter à 3,9 en 2025. Le résultat d’exploitation cumulé sur 2022-2025 atteint −3,0 milliards, soit 2,4 fois le résultat d’exploitation record de 2021. La note sépare l’épuisement du carnet de ce qui relève de la structure de coûts.
- Le seuil de rentabilité, chiffré. Les charges de personnel sont quasi fixes à l’horizon d’un exercice : elles représentaient 25 % des produits en 2021 et 74 % en 2024. La note établit le niveau de produits nécessaire à un excédent brut nul selon le taux de valeur ajoutée, et ce que la structure actuelle exige pour seulement revenir à l’équilibre.
- Les capitaux propres et le seuil OHADA. Ils ont fondu de 88 % en quatre ans, à 357 millions pour un capital social de 672 millions, soit 53 %. La note chiffre la marge qui reste avant le seuil de la moitié du capital, et détaille les décisions que le droit OHADA impose en dessous.
- Une filiale cotée, pas une entreprise indépendante. Bouygues Bâtiment International détient près de 79 % du capital, le flottant 20,8 %. La note examine ce que cette dépendance protège et ce qu’elle expose, à commencer par le fait qu’un contrat peut être porté par une autre entité du groupe que la filiale cotée.
- Le BFR, la trésorerie et l’avance de démarrage. La trésorerie d’un entrepreneur général gonfle avant l’activité et se dégonfle quand le carnet se vide : elle recule de 7,4 à 1,3 milliard entre 2021 et 2025, avec quatre exercices consécutifs de flux opérationnel négatif. La note décompose le cycle et distingue ce qui appartient à l’actionnaire de ce qui appartient aux clients.
- Cinq méthodes de valorisation et trois scénarios. Flux de trésorerie actualisés, multiples PER et VE/EBE, dividendes actualisés et actif net, avec des scénarios pessimiste, central et optimiste construits autour d’une seule variable : la part des grands travaux de l’aéroport et des projets publics qui sera effectivement facturée par SETAO.
- Catalyseurs et risques, dont le programme d’extension de l’aéroport Félix-Houphouët-Boigny, le calendrier du métro d’Abidjan, l’absence de dividende depuis l’exercice 2021 et le risque proprement boursier d’un flottant de 2,8 millions de titres.
Ce qu’elle ne fait pas
Elle ne comble aucun trou d’information par une estimation. SETAO ne publie ni carnet de commandes, ni ventilation de son activité par projet, ni sa part exacte dans les groupements auxquels elle participe. C’est l’information la plus déterminante pour comprendre l’entreprise, et c’est précisément celle qui manque : elle est traitée comme une limite de l’analyse et comme un élément de décote, jamais contournée par un chiffre inventé.
Sommaire
- Synthèse exécutive et fiche valeur
- La thèse en chiffres
- Trois scénarios, une conclusion
- Histoire et actionnariat
- Modèle économique
- Références et carnet de commandes
- Avantages concurrentiels
- Macroéconomie ivoirienne
- Marché du BTP et commande publique
- Paysage concurrentiel
- Forces, croissance et risques
- Analyse stratégique
- Activité, marges et structure de coûts
- Du résultat d’exploitation au résultat net
- Rentabilité et structure du bilan
- BFR, trésorerie et flux
- Capitaux propres et seuil OHADA
- Investissements et dividendes
- États financiers détaillés
- Le titre en bourse : évolution, performance, liquidité
- Valorisation : coût du capital, DCF, multiples, dividendes et actif net
- Scénarios et juste valeur
- Catalyseurs, risques et recommandation
- Méthode, sources et avertissement
48 pages, format PDF, livraison immédiate après paiement. Le document reste accessible à vie dans votre espace membre, y compris après l’expiration d’un abonnement. Une édition ultérieure de ce rapport fait l’objet d’un nouveau document.
Information financière et pédagogique. Aucun conseil en investissement personnalisé. Aucune affiliation à une SGI, un courtier ou une société cotée.
Avis
Il n’y a pas encore d’avis.