
69,70 francs par litre : l’entreprise la plus rentable de Dakar ne fixe aucun de ses prix
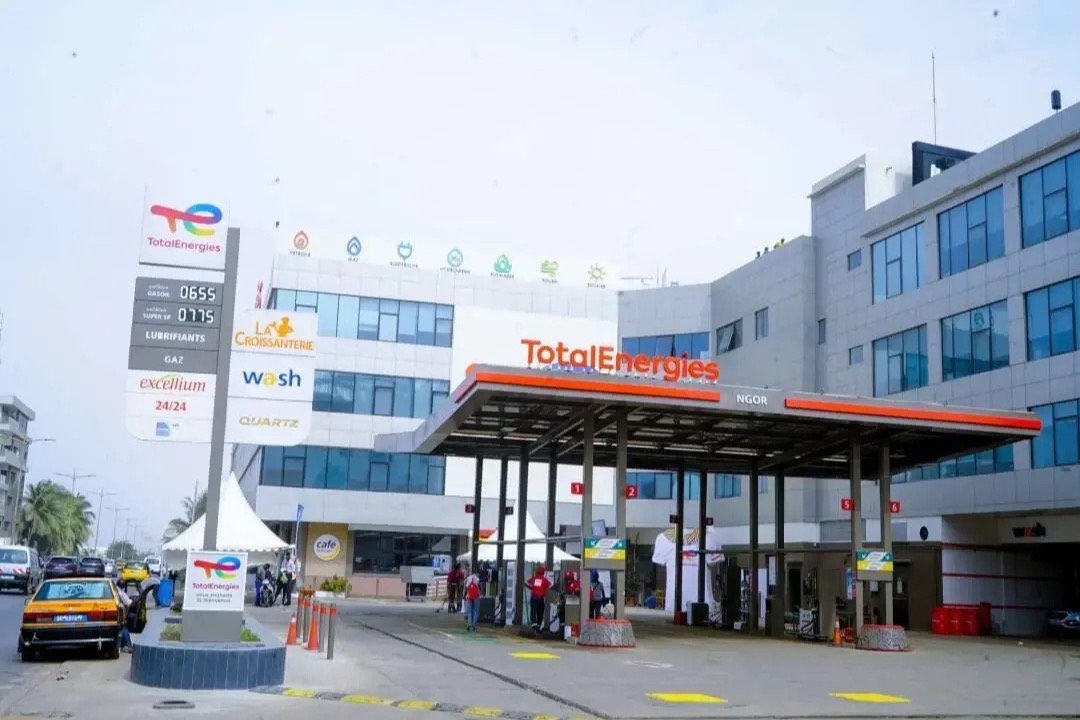
TotalEnergies Sénégal
1947 : une compagnie de distribution avant l’enseigne
L’histoire ne commence pas avec le nom que l’on connaît. Elle commence à Dakar en 1947, avec la création de la Compagnie française de distribution de pétrole en Afrique (CFDPA), selon la fiche d’identité établie par l’agence de notation WARA. Cette société devient Total Afrique de l’Ouest en 1960, et ce sont ses activités sénégalaises qui prennent le nom de Total Sénégal en 1976.
Il faut signaler ici une divergence de dates, parce qu’elle revient dans toutes les présentations de la société. La société elle-même, et notre propre note de recherche à sa suite, retiennent 1954 comme date de création de l’entité sénégalaise. WARA situe l’apparition de l’enseigne Total Sénégal en 1976. Les deux affirmations ne sont pas contradictoires : une société peut exister sous un statut et un nom antérieurs à l’adoption de la marque. Nous retenons donc 1954 pour l’entité et 1976 pour l’enseigne, et nous n’avons pas trouvé de document public qui tranche définitivement.
Les années 1990 : comment on devient leader sans gagner de part de marché
La position dominante de l’entreprise ne vient pas d’une conquête commerciale mais d’une série d’absorptions. Dans les années 1990, Total Sénégal reprend les actifs d’ESSO Sénégal, de la Société des pétroles Mory et de Total Gaz. Puis la fusion du groupe Total avec Petrofina, en 1999, et avec Elf Aquitaine, en 2000, lui apporte au Sénégal les réseaux de ces deux marques.
C’est à ce moment que la société devient le premier distributeur du pays, et WARA note qu’elle n’a plus jamais perdu cette place depuis. Le détail se voit encore aujourd’hui : les produits sont commercialisés sous les enseignes TOTAL et ELF, vestige de la fusion de 2000.
2014 : 290 000 actions à 12 000 francs
L’introduction en bourse est l’épisode le plus mal raconté de l’histoire de cette société, parce que les chiffres de l’époque ne sont jamais rapportés à ceux d’aujourd’hui.
L’offre publique de vente s’ouvre le 9 octobre 2014. Total met en vente 290 000 actions au prix de 12 000 francs, pour une valeur nominale de 1 000 francs. L’opération représente 8,9 % du capital et porte sur 3,48 milliards de francs. La souscription minimale est de cinq actions, soit 60 000 francs, ce qui était un ticket d’entrée élevé pour un particulier. La première cotation a lieu le 20 février 2015 et fait de Total Sénégal la trente-neuvième société de la cote régionale, et la deuxième filiale d’un groupe français à la BRVM après la Sonatel.
| L’opération de 2014-2015 | Valeur |
|---|---|
| Ouverture de l’offre | 9 octobre 2014 |
| Actions mises en vente | 290 000 |
| Prix d’introduction | 12 000 F (nominal 1 000 F) |
| Part du capital cédée | 8,9 % |
| Montant de l’opération | 3,48 Md F |
| Souscription minimale | 5 actions, soit 60 000 F |
| Première cotation | 20 février 2015 |
| Flottant après l’opération | 30,9 % |
Le point que personne ne relève : le flottant n’a pas bougé depuis. TotalEnergies détenait 69,1 % du capital après l’opération, à travers deux véhicules, et il détient exactement 69,1 % en 2026, répartis entre TotalEnergies Marketing African Holdings Limited pour 46,0 % et TotalEnergies Marketing Afrique, ex-Total Outre-Mer, pour 23,1 %. Le flottant est resté à 30,9 % pendant onze ans, à l’action près. Cela signifie deux choses : le groupe n’a ni renforcé ni allégé sa position, et l’entreprise n’a jamais fait appel au marché pour se financer.
Le détail technique qui fausse toutes les comparaisons de cours
Le 16 octobre 2017, la société divise sa valeur nominale par dix : l’action passe de 1 000 à 100 francs de nominal, et le nombre de titres de 3 257 770 à 32 577 700. Le capital social, lui, n’a pas changé depuis l’introduction : 3,258 milliards de francs.
Conséquence pratique, et c’est une source d’erreur fréquente : le prix d’introduction de 12 000 francs correspond à 1 200 francs d’aujourd’hui. Au cours de 3 795 francs du 25 septembre 2026, un souscripteur de 2014 qui n’a jamais vendu a multiplié sa mise par 3,16, soit environ 10,4 % par an, avant les onze années de dividendes encaissées par-dessus. Ce calcul est le nôtre et repose sur le seul ajustement du nominal.
La mécanique que l’automobiliste ne voit pas
Voici le cœur du sujet, et la raison pour laquelle cette entreprise ne ressemble à aucune autre société cotée.
Au Sénégal, le Comité national des hydrocarbures fixe les prix plafonds à la pompe et la structure de prix qui les compose. Tous les réseaux affichent donc le même prix, au franc près. La marge du distributeur n’est pas une marge commerciale : c’est une ligne de cette structure.
D’après la structure en vigueur depuis le 16 décembre 2016, telle que publiée par WARA, cette ligne s’établit ainsi pour les produits blancs, c’est-à-dire les essences, le gazole et le carburéacteur :
| Composante de la marge, produits blancs | Montant |
|---|---|
| Marge distributeur brute | 69,70 F par litre |
| dont péréquation transport | 20,00 F |
| dont frais de passage en dépôt | 6,00 F |
| Marge du détaillant, versée au gérant de la station | 14,50 F par litre |
| Marge distributeur, produits noirs | 33 696 F par m³ |
Trois lectures en découlent.
La concurrence ne peut pas porter sur le prix. Un distributeur qui voudrait baisser son tarif de dix francs amputerait sa marge de 14 %. La bataille se joue donc sur l’emplacement, la disponibilité du produit, le service et les revenus annexes.
La marge est en francs, pas en pourcentage. C’est le point le plus important pour comprendre les comptes. Quand le baril monte et que le prix du litre passe de 890 à 990 francs, la marge reste à 69,70 francs : elle se dilue mécaniquement en proportion du prix. Le taux de marge brute comptable de la société a ainsi perdu 1,4 point entre 2021 et 2025, pour passer de 12,3 % à 10,9 %, sans qu’aucune décision commerciale n’y soit pour quoi que ce soit.
Et surtout, chaque litre vendu sous son coût réel devient une créance. En août 2026, le supercarburant restait vendu 990 francs pour un coût réel de 1 019 francs, et le gazole 755 francs pour 1 044 francs. L’écart est dû par l’État au distributeur. Il ne touche pas la marge, il se loge au bilan.
À retenir : la rentabilité de cette entreprise ne dépend presque pas du prix du pétrole, mais beaucoup du rythme auquel le Trésor sénégalais règle ce qu’il doit.
Un ordre de grandeur que la société ne publie pas
TotalEnergies Marketing Sénégal ne publie ni volumes, ni parts de marché. On peut toutefois encadrer l’ordre de grandeur, et nous signalons que le calcul qui suit est le nôtre.
La marge brute sur marchandises atteint 49,2 milliards de francs en 2025. Rapportée à la marge brute réglementée de 69,70 francs par litre, elle correspondrait à environ 706 millions de litres. Rapportée à la seule part de marge qui n’est pas un remboursement de coûts, soit 43,70 francs, elle correspondrait à 1,13 milliard de litres. La fourchette réelle se situe entre les deux, puisque la marge brute comptable mêle aussi des lubrifiants et des ventes non réglementées à marge plus élevée. Retenons de 0,7 à 1,1 milliard de litres par an, soit de deux à trois millions de litres par jour. Aucune de ces valeurs n’est publiée par la société.
Sept métiers, dont un seul est visible
Le public connaît les stations. Elles ne sont qu’une ligne de métier sur sept.
- Le réseau de stations-service, cœur du métier, décliné selon le concept Shop, Food, Services : boutiques, restauration sous les enseignes La Croissanterie et Tweat, lavage, paiement mobile, transfert d’argent avec Orange Money et Wizall, entretien mécanique avec Bosch Car Service et CFAO.
- Le commerce général, c’est-à-dire la clientèle d’entreprises : plus de 600 clients industriels, miniers et BTP, sur laquelle la part de marché était estimée à 39,8 % en 2020.
- Les carburants d’aviation et de marine, adossés au réseau mondial Air Total International.
- L’export, principalement du gazole et de l’essence vers le Mali.
- Les ventes massives aux concurrents, lorsque la raffinerie nationale est en tension.
- Le GPL, marché en croissance d’environ 10 % par an mais peu rémunérateur.
- Les lubrifiants, activité à forte marge, 39 % de part de marché en 2020.
Les trois premières lignes représentent à elles seules 84 % des ventes en volume. C’est une information qui change la lecture du titre : l’entreprise est au moins autant un fournisseur d’industriels qu’un exploitant de stations.
Combien de stations, exactement ?
Le chiffre varie selon les sources et les dates, et cette variation est en elle-même instructive.
| Source | Date | Stations |
|---|---|---|
| WARA, carte d’identité | fin 2020 | 170 |
| African Markets, profil émetteur | 2024-2025 | 163 |
| Note de recherche Ridwan Abdou n°002 | 2026 | plus de 150 |
Le réseau ne s’étend plus. Il reste le premier du pays, mais il se resserre, pendant que les réseaux nationaux comme EDK, Elton ou Petrosen multiplient les stations légères en périphérie et dans les villes secondaires.
Les dépôts et les raffineries qu’on ne voit jamais
Le bilan porte 8,7 milliards de francs d’immobilisations financières, qui rapportent chaque année entre 2,1 et 2,6 milliards de quote-part de résultat, soit près d’un tiers du bénéfice consolidé. Derrière cette ligne comptable se trouve l’infrastructure pétrolière sénégalaise.
| Participation | Objet | Part détenue |
|---|---|---|
| SENSTOCK | Dépôts de produits blancs, produits noirs et dépôt de Mbao | 28,7 % |
| SMCADY | Stockage et avitaillement de l’aéroport de Dakar, 10 000 m³ | 50,0 % |
| SDE | Dépôt de fuel près de la centrale SENELEC du Cap des Biches, 7 650 m³ | 50,0 % |
| SAR | Société africaine de raffinage, environ 800 000 tonnes produites | 6,0 % |
| Centre emplisseur de gaz butane | Copropriété avec OLA Energy Sénégal | 80,0 % |
C’est ce qui distingue le leader de ses concurrents bien plus sûrement que la marque : il est copropriétaire des dépôts par lesquels passent aussi les produits de ses rivaux, et actionnaire de la raffinerie qui alimente environ quatre cinquièmes du marché national.
Dix ans de comptes, et un exercice oublié
La série que publie la société couvre cinq ans. En la raccordant aux comptes 2016-2020 repris par WARA, on obtient une décennie, et deux faits disparaissent rarement des présentations officielles.
| Md F CFA | CA | Résultat d’exploitation | Résultat net |
|---|---|---|---|
| 2016 | 293,5 | 2,12 | −0,05 |
| 2017 | 309,6 | 7,61 | 4,16 |
| 2018 | 382,2 | 11,05 | 6,34 |
| 2019 | 448,3 | 12,25 | 5,83 |
| 2020 | 384,5 | 10,60 | 6,06 |
| 2021 | 395,5 | 8,26 | 4,69 |
| 2022 | 477,8 | 11,86 | 8,48 |
| 2023 | 499,2 | 6,68 | 4,22 |
| 2024 | 484,9 | 7,47 | 7,09 |
| 2025 | 455,2 | 7,88 | 6,15 |
Exercices 2016-2020 : carte d’identité WARA de décembre 2021. Exercices 2021-2025 : comptes sociaux SYSCOHADA publiés à la BRVM, repris dans notre note de recherche. Les deux séries sont en normes SYSCOHADA ; de légers écarts de périmètre sur la ligne de chiffre d’affaires sont possibles entre les deux sources.
Premier fait : le leader du marché a perdu de l’argent en 2016, de peu, 48 millions de francs, pour un résultat d’exploitation réduit à 0,7 % du chiffre d’affaires. Un distributeur à marge administrée n’est pas à l’abri d’un exercice négatif.
Second fait, plus important : le résultat d’exploitation de 2025 est inférieur de 36 % à celui de 2019, 7,88 milliards contre 12,25, alors que le chiffre d’affaires est supérieur de 1,5 %. Le point haut opérationnel de l’entreprise a été atteint il y a sept ans. Les dotations aux amortissements expliquent une partie du mouvement : elles sont passées de 4,5 à 6,5 milliards entre 2021 et 2025 et absorbent désormais 45 % de l’excédent brut d’exploitation, contre 36 % en 2021.
Soixante-dix ans en onze dates
Ce qui reste à surveiller
Quatre points méritent d’être suivis, et aucun ne relève de l’exploitation des stations.
La créance sur l’État. Les comptes IFRS isolent une ligne de créances d’impôts courants qui est passée de 5,8 milliards fin 2021 à 53,0 milliards fin 2022, puis est retombée à 6,5 milliards fin 2025. C’est le thermomètre du dossier. Or la loi de finances rectificative 2026 porte l’enveloppe de subventions à l’énergie de 250 à 790,3 milliards de francs, soit 3,5 % du produit intérieur brut sénégalais.
Le financement à court terme. Dans les années de tension, l’entreprise se finance par des crédits de trésorerie, qui ont atteint 50 milliards de francs en 2022. Les frais financiers ont alors absorbé jusqu’à 39 % du résultat d’exploitation, en 2023.
Les fonds propres. Ils reculent de 24,9 à 20,7 milliards entre 2021 et 2025, pour la seule raison que la société distribue plus que son résultat. Les primes et réserves sont passées de 16,9 à 11,3 milliards. Le coussin se réduit.
La qualité de l’information consolidée. Notre note de recherche relève que le résultat attribué aux minoritaires est, chaque année et au million près, identique à la quote-part des sociétés mises en équivalence, ce qui désigne une erreur de présentation plutôt qu’une coïncidence. Les tableaux de variation des capitaux propres 2024 et 2025 ne concordent pas avec les bilans. Un lecteur qui se fie au « résultat part du groupe » publié sous-estime ce qui revient réellement aux actionnaires.
Questions fréquentes
Qui fixe le prix de l’essence au Sénégal ?
Le Comité national des hydrocarbures. Il arrête les prix plafonds à la pompe et la structure de prix qui les compose, poste par poste : prix de parité import, droits de porte, taxes, marge du distributeur et marge du détaillant. Tous les réseaux affichent donc le même prix, et aucun distributeur ne peut se différencier par le tarif.
Combien gagne un distributeur sur un litre de carburant au Sénégal ?
D’après la structure de prix en vigueur depuis le 16 décembre 2016, la marge brute du distributeur est de 69,70 francs par litre de produit blanc, dont 20 francs de péréquation transport et 6 francs de frais de passage en dépôt. Le gérant de la station perçoit en plus 14,50 francs par litre. Cette marge est exprimée en francs et non en pourcentage : elle ne monte pas quand le prix du pétrole monte.
Qui détient TotalEnergies Marketing Sénégal ?
Le groupe TotalEnergies détient 69,1 % du capital, à travers TotalEnergies Marketing African Holdings Limited pour 46,0 % et TotalEnergies Marketing Afrique pour 23,1 %. Les 30,9 % restants forment le flottant échangé à la BRVM. Cette répartition est inchangée depuis l’introduction en bourse de 2015.
Depuis quand TotalEnergies Marketing Sénégal est-elle cotée à la BRVM ?
Depuis le 20 février 2015, sous le code TTLS. L’offre publique de vente avait été ouverte le 9 octobre 2014 et portait sur 290 000 actions à 12 000 francs, soit 8,9 % du capital. La société était alors la trente-neuvième de la cote régionale et la deuxième filiale d’un groupe français après la Sonatel.
Pourquoi l’action vaut-elle moins de 4 000 francs alors qu’elle a été introduite à 12 000 ?
Parce que la valeur nominale a été divisée par dix le 16 octobre 2017. Le nombre d’actions est passé de 3 257 770 à 32 577 700, et le prix d’introduction de 12 000 francs correspond donc à 1 200 francs après ajustement. Il n’y a eu aucune perte de valeur : au contraire, le cours a été multiplié par 3,16 entre l’introduction et septembre 2026, dividendes non compris.
Combien de stations-service l’entreprise exploite-t-elle ?
Le réseau est le premier du pays. WARA comptait 170 stations fin 2020, les profils émetteurs plus récents en recensent 163, et notre note de recherche retient « plus de 150 » en 2026. Il s’agit du nombre de points de vente sous enseigne, dont la gestion est le plus souvent déléguée à des gérants.
Quel est le lien entre TotalEnergies Marketing Sénégal et la raffinerie SAR ?
La société détient 6 % de la Société africaine de raffinage, qui produit environ 800 000 tonnes de produits pétroliers par an et alimente près de 80 % du marché sénégalais. Elle est par ailleurs actionnaire de trois sociétés de dépôts : SENSTOCK à 28,7 %, SMCADY à 50 % et la Société dakaroise d’entreposage à 50 %, et copropriétaire à 80 % d’un centre emplisseur de gaz butane.
Quel dividende la société a-t-elle versé au titre de 2025 ?
188,67 francs bruts par action, soit 6,146 milliards de francs au total, c’est-à-dire la totalité du résultat net de l’exercice. Le dividende net de 5,754 milliards a été mis en paiement le 17 juillet 2026, après détachement le 16 juillet. Au titre de 2024, la société avait distribué 236,08 francs bruts par action, dont une part prélevée sur les réserves.
Poursuivre l’analyse
Cet article décrit une entreprise, une structure de prix et dix ans de comptes. Il laisse entière la question qui intéresse l’épargnant : que vaut une société dont la marge unitaire est fixée par l’administration, dont la trésorerie dépend du calendrier de paiement d’un État endetté, et qui distribue chaque année l’intégralité de son bénéfice sans jamais faire croître ses fonds propres ?
Notre note de recherche sur TotalEnergies Marketing Sénégal reprend les comptes sociaux SYSCOHADA et les comptes consolidés IFRS de 2021 à 2025, harmonise les conventions de signe des tableaux de flux, applique quarante-six contrôles de cohérence, décompose le rendement des capitaux propres entre marge, rotation et levier, isole l’effet du besoin en fonds de roulement sur la trésorerie, et confronte cinq méthodes de valorisation à trois scénarios chiffrés.
Consulter la note de recherche TotalEnergies Marketing Sénégal →
Sources
- BRVM, fiche émetteur TotalEnergies Marketing Sénégal (TTLS)
- WARA, West Africa Rating Agency, carte d’identité TotalEnergies Marketing Sénégal, décembre 2021
- SenePlus, « 290 mille actions en vente », conditions de l’offre publique de 2014
- Jeune Afrique, « Bourse : Total Sénégal rejoint la BRVM », février 2015
- Fraternité Matin, « BRVM : Total Sénégal rejoint la cote »
- Richbourse, fiche société TTLS et division du nominal du 16 octobre 2017
- African Markets, TotalEnergies Marketing Senegal (BRVM : TTLS), profil et réseau
- BRVM, avis de convocation de l’assemblée générale mixte du 30 juin 2021, changement de dénomination
- Comptes sociaux SYSCOHADA et comptes consolidés IFRS 2021-2025 publiés par TotalEnergies Marketing Sénégal à la BRVM, et note de recherche Ridwan Abdou n°002, Énergie, 29 septembre 2026
Les retraitements et les calculs de ratios sont propres à Ridwan Abdou et détaillés dans la note complète.
Ce document exprime une opinion personnelle à la date de publication. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une sollicitation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures.